Chủ shop bán trên sàn hay mạng xã hội vẫn vay vốn kinh doanh online được, miễn chứng minh được doanh thu bằng tiền về tài khoản ngân hàng, đơn hàng trên sàn hoặc tờ khai thuế. Bài này so sánh bốn gói theo website ngân hàng, liệt kê giấy tờ doanh thu sàn và tính thử một khoản vay khi hết ưu đãi.
Cập nhật đến ngày 11/11/2026, theo website SeABank, MSB, Techcombank, TPBank và hướng dẫn của Cục Thuế. Bài có một liên kết tiếp thị, ghi rõ ở chỗ đặt nút.
Tóm tắt nhanh
- SeABank SeAShop: hạn mức bằng 1 tháng doanh thu bình quân, tối đa 300 triệu đồng, tối đa 12 tháng, không cần tài sản bảo đảm, miễn phí trả nợ trước hạn.
- MSB: khách kinh doanh trực tuyến chứng minh bằng đơn hàng trên sàn và sao kê, tài trợ đến 1 tỷ đồng; điều kiện chung là kinh doanh trên 12 tháng, doanh thu từ 100 triệu đồng một tháng.
- Gói lãi 0% cho chủ shop của TPBank là chương trình năm 2024; ngày 11/11/2026 chúng tôi không thấy gói 0% nào còn hiệu lực trên trang TPBank.
- Vay 200 triệu đồng 24 tháng, 0% sáu tháng đầu rồi lãi giả định 13%/năm: tiền trả tháng thứ 7 tăng từ khoảng 8,33 lên 9,96 triệu đồng (DV Tài Chính tự tính).
- Giấy tờ doanh thu: sao kê tài khoản nhận tiền sàn, báo cáo kênh người bán, thông báo doanh thu.
Ngân hàng nào có gói vay vốn kinh doanh online cho chủ shop?
Trong các trang chính thức đã mở, SeABank và MSB nói thẳng tới người bán online; Techcombank và TPBank có gói cho chủ hộ kinh doanh nói chung. Bảng chỉ ghi điều ngân hàng công bố.
| Gói (kiểm tra 11/11/2026) | Hạn mức | Lãi công bố | Kỳ hạn, cách trả | Điều kiện doanh thu, thời gian bán | Giấy tờ doanh thu |
|---|---|---|---|---|---|
| SeABank SeAShop | 1 tháng doanh thu bình quân, tối đa 300 triệu đồng | Trang sản phẩm không công bố; thông cáo ra mắt 25/09/2025 nêu từ 1,08%/tháng | Tối đa 12 tháng; lãi trả hằng tháng, gốc trả linh hoạt trong thời hạn hạn mức | Không công bố | Doanh thu qua tài khoản ngân hàng hoặc tờ khai thuế |
| MSB, tín chấp cho chủ doanh nghiệp, hộ kinh doanh | Đến 1 tỷ đồng | Không công bố | Không công bố | Kinh doanh online hoặc offline trên 12 tháng, doanh thu từ 100 triệu đồng/tháng | Đơn hàng trên sàn và sao kê; hoặc tờ khai thuế, báo cáo tài chính |
| Techcombank ShopCash | Cấp trước đến 500 triệu đồng | Không công bố | Trả gốc sau 12 tháng sử dụng | Chỉ khách hàng hiện hữu | Sổ sách, tờ khai thuế, hợp đồng mua bán (danh mục chung) |
| TPBank, vay theo hạn mức cho chủ hộ kinh doanh | Không công bố | Có lãi ưu đãi cố định 3 tháng đầu (bài 09/02/2026), trang không ghi rõ đơn vị và thời hạn chương trình: hỏi TPBank | Không công bố | Không công bố | Không công bố |
Điểm cần đọc kỹ ở SeAShop là công thức hạn mức: doanh thu bình quân 150 triệu đồng một tháng thì hạn mức tối đa 150 triệu đồng; muốn đủ 300 triệu đồng, doanh thu bình quân phải từ 300 triệu đồng. SeABank không nói doanh thu tính theo giá trị đơn trên sàn hay theo tiền thật về tài khoản, nên hãy hỏi trước. So sánh các gói tín chấp cho hộ kinh doanh nói chung có ở bài vay tín chấp cho hộ kinh doanh; các loại vay khác ở bài trụ vay vốn kinh doanh.
Gói vay lãi 0% cho chủ shop còn áp dụng không?
Theo các trang TPBank đã mở, gói 0% cho chủ shop đã kết thúc, dù nhiều bài báo vẫn được dẫn lại.
- Năm 2024 (CLB Shop Tiền Tỷ): gói 500 triệu đồng 0% cố định 3 tháng đầu, gói 1 tỷ đồng 0% cố định 6 tháng đầu, cho khoản giải ngân từ 01/05/2024 đến 31/12/2024.
- Năm 2025: gói tối đa 500 triệu đồng 2,9%/năm cố định 6 tháng đầu, giải ngân đến 31/08/2025, thời gian vay tối thiểu 8 tháng, phí trả nợ trước hạn 0,5%.
- Tháng 02/2026: TPBank giới thiệu vay theo hạn mức cho chủ hộ kinh doanh có lãi ưu đãi cố định 3 tháng đầu; trang không ghi rõ mức lãi tính theo năm hay tháng và chương trình kéo dài đến khi nào, nên hãy hỏi ngân hàng trước khi so sánh.
Một bài trên trang Hiệp hội Ngân hàng hiển thị ngày tháng 07/2026 nhưng thực chất đăng ngày 18/12/2024. Trước khi tính theo một ưu đãi, hãy đọc dòng ngày giải ngân áp dụng trên trang chương trình của ngân hàng.
Chứng minh doanh thu bán trên sàn bằng giấy tờ gì?
Bằng ba lớp: tiền thật về tài khoản, số liệu trên kênh người bán và giấy tờ thuế. Ba nguồn lệch nhau là lý do hay bị hỏi lại.
- Sao kê tài khoản nhận tiền sàn 6 đến 12 tháng. Tiền sàn chuyển về đã trừ phí sàn, thuế khấu trừ và đơn hoàn, nên thấp hơn doanh thu hiển thị trên sàn. Nên dùng tài khoản đã thông báo cho cơ quan thuế, xem tài khoản ngân hàng cho hộ kinh doanh.
- Báo cáo doanh thu, đơn hàng xuất từ kênh người bán theo từng tháng. MSB nêu rõ nhận đơn hàng trên sàn kèm sao kê.
- Thuế sàn đã khấu trừ. Với hàng hóa, sàn khấu trừ 1% GTGT và 0,5% TNCN mỗi đơn (xem thuế bán hàng TikTok Shop); số này hiện trong báo cáo tài chính của kênh người bán. Nếu sàn cấp chứng từ khấu trừ, hãy lưu lại vì đó là bằng chứng do bên thứ ba lập.
- Thông báo doanh thu. Cục Thuế trả lời ngày 21/07/2026: người bán không khai lại phần sàn đã nộp thay nhưng vẫn phải cộng doanh thu cả năm; hộ từ 1 tỷ đồng trở xuống thông báo bằng Mẫu 01/TKN-CNKD chậm nhất 31/01 năm sau (xem hộ kinh doanh dưới 1 tỷ có phải nộp thuế).
- Đăng ký hộ kinh doanh, CCCD, phương án dùng vốn. MSB chấp nhận cơ sở chưa đăng ký nộp một trong ba loại: chứng từ nộp thuế, xác nhận của đơn vị quản lý chợ hoặc UBND xã, phường, hoặc cam kết bổ sung đăng ký trong 1 tháng.
Vay 200 triệu với ưu đãi 0% sáu tháng thì trả bao nhiêu?
Bạn trả khoảng 8,33 triệu đồng mỗi tháng trong sáu tháng đầu, rồi 9,96 triệu đồng ở tháng thứ 7 nếu lãi sau ưu đãi là 13%/năm. DV Tài Chính tự tính, chưa gồm phí, với giả định: 24 tháng, trả gốc đều 8.333.333 đồng mỗi tháng, lãi trên dư nợ giảm dần; 13% và 16%/năm là giả định, không phải lãi của ngân hàng nào.
| Kịch bản | Tháng 1 đến 6 | Tháng 7 | Tổng lãi 24 tháng |
|---|---|---|---|
| 0% sáu tháng, sau đó 13%/năm | 8.333.333 đồng | 9.958.333 đồng | 15.437.500 đồng |
| 0% sáu tháng, sau đó 16%/năm | 8.333.333 đồng | 10.333.333 đồng | 19.000.000 đồng |
| 13%/năm từ đầu (so sánh) | 10.500.000 đồng ở tháng 1 | 9.958.333 đồng | 27.083.333 đồng |
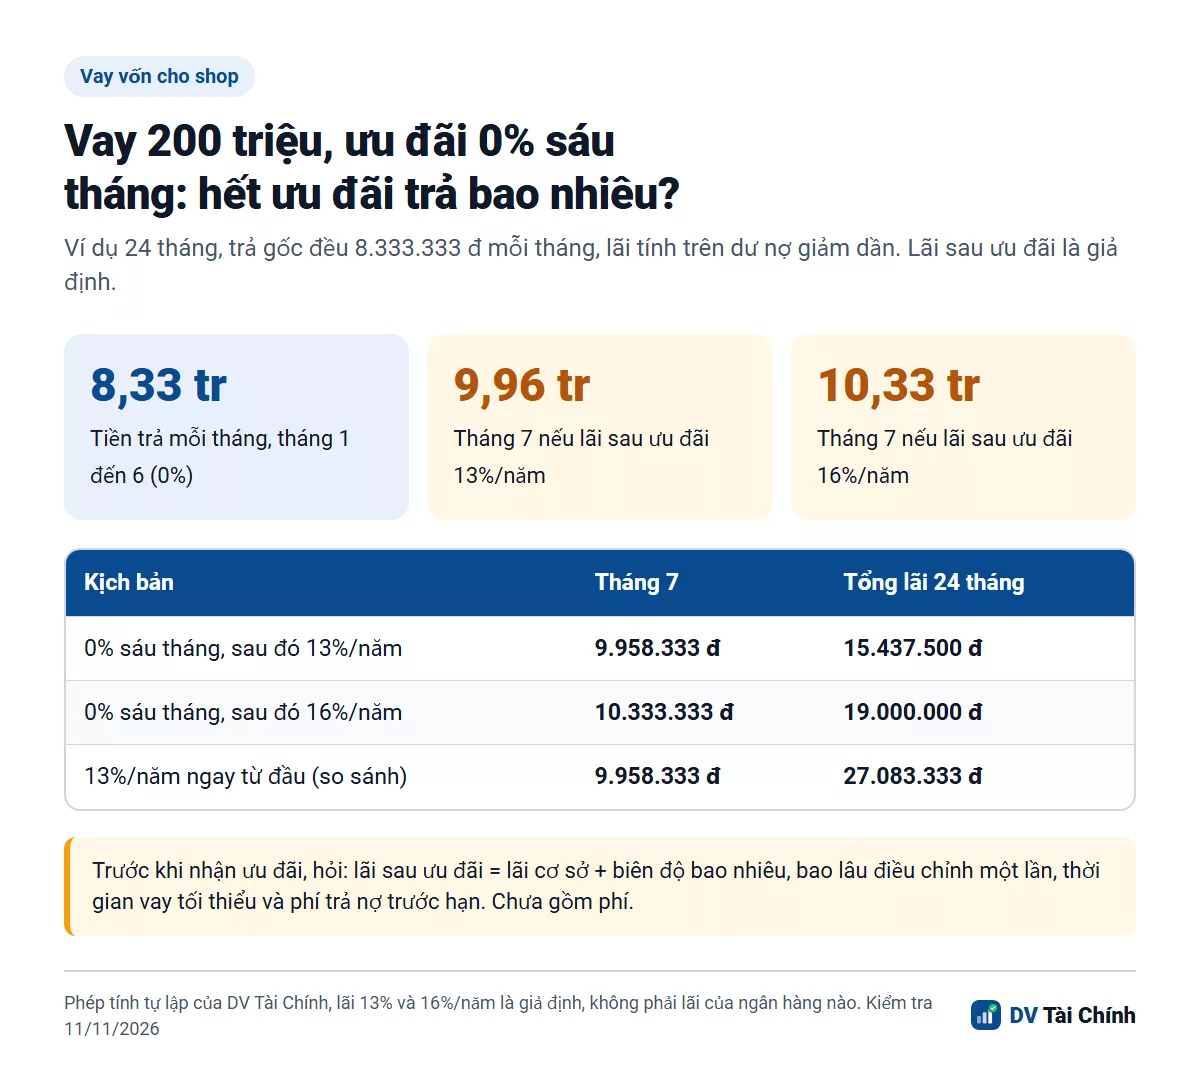
Ưu đãi 0% có giá trị thật: trong ví dụ, bạn bớt khoảng 11,6 triệu đồng lãi so với vay 13% từ đầu. Nhưng tháng thứ 7 tiền trả tăng 1,6 đến 2 triệu đồng; lãi sau ưu đãi thường là lãi cơ sở cộng biên độ, điều chỉnh định kỳ nên có thể cao hơn 16%; và gói ưu đãi hay kèm thời gian vay tối thiểu, phí trả nợ trước hạn như gói 2025 của TPBank. Thử số của bạn ở công cụ tính lãi vay.
Có nên vay tín chấp cá nhân thay cho gói dành cho shop?
Chỉ nên cân nhắc khi shop chưa đủ điều kiện gói kinh doanh, ví dụ bán chưa đủ 12 tháng, và bạn có thu nhập cá nhân khác để trả; khoản này xét theo khả năng trả nợ của bạn và thường đắt hơn.
Ví dụ, vay tín chấp online của VPBank có hạn mức đến 200 triệu đồng, kỳ hạn 12 đến 60 tháng, lãi từ 14,4%/năm đến tối đa 59%/năm, phạt trả nợ trước hạn 4% trong 12 tháng đầu và 3% sau đó (trang vayonline.vpbank.com.vn, DV Tài Chính kiểm tra ngày 06/11/2026; chi tiết ở bài vay tín chấp VPBank online). SeAShop ghi miễn phí trả nợ trước hạn, khác biệt lớn nếu bạn định trả sớm khi bán hết hàng.
Liên kết dưới đây là liên kết tiếp thị, DV Tài Chính có thể nhận hoa hồng nếu bạn đăng ký. Trang đích là trang vay tín chấp online của VPBank: đây là khoản vay tiêu dùng cá nhân, không phải gói dành riêng cho shop online.
Xem vay tín chấp cá nhân tại trang của VPBankAi nên và không nên vay vốn cho shop online?
Bạn nên vay khi tiền vay quay vòng nhanh, như nhập hàng cho mùa cao điểm đã có số liệu bán năm trước, và doanh thu đi qua một tài khoản riêng ít nhất 6 tháng. Bạn không nên vay khi shop mở dưới một năm, doanh thu phụ thuộc một chiến dịch quảng cáo, hoặc định vay để bù quảng cáo lỗ. Ba rủi ro cần tính trước:
- Tiền sàn về trễ: tiền về sau khi giao thành công và đối soát, đơn hoàn làm hụt tiền; lịch trả nợ phải theo ngày tiền thật về.
- Gốc cuối kỳ: SeAShop và ShopCash cho trả gốc linh hoạt hoặc sau 12 tháng; cuối kỳ phải đủ gốc, nên để dành gốc từng tháng.
- Đơn vị cho vay: chỉ vay nơi nêu rõ pháp nhân; không nộp “phí giải ngân” trước, không gửi ảnh CCCD cho người tự nhận hỗ trợ vay theo doanh thu sàn.
Thông tin chỉ mang tính tham khảo; hạn mức, lãi suất thay đổi theo hồ sơ và thời điểm, hãy xin bảng lãi và lịch trả nợ bằng văn bản trước khi ký.
Câu hỏi thường gặp
Bán hàng online chưa đăng ký hộ kinh doanh có vay vốn kinh doanh được không?
Gói SeAShop của SeABank vay được tối đa bao nhiêu?
Sàn đã khấu trừ thuế thì có cần thông báo doanh thu không?
Hết ưu đãi 0% thì lãi tính thế nào?
Hình ảnh trong bài thuộc quyền của chủ sở hữu được ghi ở chú thích ảnh. Nếu bạn là chủ sở hữu và muốn gỡ ảnh hoặc bổ sung ghi công, vui lòng để lại bình luận ngay dưới bài này (xem thêm trang Liên hệ); DV Tài Chính xử lý trong 48 giờ.