Chi phí quảng cáo và phí sàn chỉ được trừ khi hộ kinh doanh tính thuế thu nhập cá nhân theo thu nhập (doanh thu trừ chi phí). Hộ đang nộp theo tỷ lệ phần trăm trên doanh thu thì không trừ chi phí nào, dù chi quảng cáo nhiều đến đâu. Bài này giúp chủ shop online, hộ kinh doanh doanh thu trên 1 tỷ đồng biết mình thuộc nhóm nào, cần giữ chứng từ gì và cách nào nộp ít hơn.
Cập nhật đến ngày 11/11/2026, theo Luật Thuế thu nhập cá nhân 109/2025/QH15, Nghị định 68/2026/NĐ-CP được sửa bởi Nghị định 141/2026/NĐ-CP, và Nghị định 320/2025/NĐ-CP với doanh nghiệp.
Tóm tắt nhanh
- Doanh thu năm từ 1 tỷ đồng trở xuống: không nộp thuế GTGT, TNCN, nên câu hỏi trừ chi phí không đặt ra.
- Trên 1 tỷ đến 3 tỷ, chọn cách tỷ lệ: thuế TNCN = (doanh thu − 1 tỷ) × tỷ lệ ngành, ví dụ 0,5% với bán hàng hóa; không trừ quảng cáo, phí sàn.
- Cách theo thu nhập (bắt buộc khi trên 3 tỷ): thuế = (doanh thu − chi phí được trừ) × 15%, 17% hoặc 20% tùy doanh thu, không trừ mức 1 tỷ; phải giữ ổn định 2 năm.
- Khoản chi được trừ phải thực tế, liên quan kinh doanh, có hóa đơn, chứng từ và chứng từ thanh toán không dùng tiền mặt với khoản từ 5 triệu đồng mỗi lần (Điều 6 Nghị định 68/2026).
- Ví dụ DV Tài Chính tự tính: shop 1,5 tỷ, chi quảng cáo 200 triệu, phí sàn 120 triệu nộp 2,5 triệu đồng theo cách tỷ lệ, 27 triệu đồng theo cách thu nhập.
Chi phí quảng cáo có được trừ thuế hộ kinh doanh không?
Có, nhưng chỉ khi hộ tính thuế TNCN theo thu nhập; nộp theo tỷ lệ trên doanh thu thì không. Điều 4 Nghị định 68/2026 quy định hai phương pháp. Phương pháp tỷ lệ lấy phần doanh thu vượt ngưỡng nhân thuế suất theo ngành tại khoản 3 Điều 7 Luật 109/2025/QH15, không có bước trừ chi phí. Phương pháp theo thu nhập lấy “doanh thu của hàng hóa, dịch vụ bán ra trừ (-) chi phí liên quan đến hoạt động sản xuất, kinh doanh trong kỳ tính thuế” (điểm b khoản 5 Điều 4).
Nghị định 141/2026 thay mức 500 triệu bằng 01 tỷ đồng ở Điều 3 và Điều 4 Nghị định 68 (xem bài hộ kinh doanh dưới 1 tỷ có phải nộp thuế). Thuế GTGT của hộ trên ngưỡng tính bằng tỷ lệ phần trăm trên doanh thu (Điều 3), nên chi phí quảng cáo không làm giảm GTGT ở cả hai cách.
Ai được trừ chi phí quảng cáo, phí sàn và căn cứ là gì?
Hộ chọn cách theo thu nhập, hộ trên 3 tỷ đồng và doanh nghiệp được trừ nếu đủ điều kiện; hộ chọn cách tỷ lệ thì không.
| Đối tượng | Quảng cáo, phí sàn có được trừ? | Cách tính và căn cứ |
|---|---|---|
| Hộ, cá nhân kinh doanh đến 1 tỷ đồng/năm | Không cần trừ | Không nộp GTGT, TNCN; vẫn thông báo doanh thu (Nghị định 68 sửa bởi Nghị định 141) |
| Trên 1 tỷ đến 3 tỷ, chọn cách tỷ lệ | Không | (Doanh thu − 1 tỷ) × tỷ lệ ngành: 0,5% phân phối hàng hóa, 1,5% sản xuất, 2% dịch vụ… (khoản 3 Điều 7 Luật 109/2025) |
| Trên 1 tỷ đến 3 tỷ, chọn cách theo thu nhập | Có, nếu đủ điều kiện Điều 6 | (Doanh thu − chi phí) × 15%; giữ ổn định 2 năm (khoản 5 Điều 4 Nghị định 68) |
| Trên 3 tỷ đồng | Có, nếu đủ điều kiện Điều 6 | Bắt buộc theo thu nhập: 17% đến 50 tỷ, 20% trên 50 tỷ (khoản 2 Điều 7 Luật 109/2025) |
| Doanh nghiệp | Có, nếu đủ điều kiện | Thực tế phát sinh, liên quan kinh doanh, hóa đơn chứng từ, không dùng tiền mặt từ 5 triệu đồng mỗi lần (Điều 9 Nghị định 320/2025, theo trả lời của Bộ Tài chính) |
Tỷ lệ từng ngành có ở bài tỷ lệ thuế TNCN hộ kinh doanh theo ngành. Hộ dùng cách tỷ lệ mà cuối năm doanh thu vượt 3 tỷ đồng thì từ năm sau phải chuyển sang cách theo thu nhập.
Khoản chi nào được trừ và cần chứng từ gì?
Điều 6 Nghị định 68/2026 cho trừ khoản chi thực tế phát sinh liên quan đến sản xuất, kinh doanh, có đủ hóa đơn, chứng từ, và có chứng từ thanh toán không dùng tiền mặt với khoản từ 05 triệu đồng mỗi lần. Danh sách gồm hàng hóa, nguyên vật liệu, tiền lương có đóng bảo hiểm bắt buộc, khấu hao, dịch vụ mua ngoài (điện, nước, internet, vận chuyển, thuê tài sản…), lãi vay và “các khoản chi khác phục vụ trực tiếp hoạt động sản xuất, kinh doanh”. Điều này không gọi tên quảng cáo hay phí sàn; theo cách đọc của DV Tài Chính, hai khoản này thuộc nhóm dịch vụ mua ngoài hoặc chi khác nếu đủ chứng từ.
| Khoản chi | Chứng từ nên giữ | Điểm dễ bị loại |
|---|---|---|
| Quảng cáo Facebook, Instagram (Meta) | Biên lai tải ở mục thanh toán của trình quản lý quảng cáo, sao kê thẻ hoặc tài khoản đã trả; Meta cho khai mã số thuế Việt Nam để hiện trên biên lai | Trả bằng thẻ dùng chung cho chi tiêu gia đình |
| Quảng cáo TikTok, Google | Hóa đơn hoặc biên lai của nền tảng, chứng từ thanh toán qua ngân hàng | Nạp qua người trung gian, chứng từ không đứng tên hộ |
| Phí cố định, phí thanh toán, phí dịch vụ của sàn | Hóa đơn điện tử phí dịch vụ nếu sàn xuất, báo cáo đối soát và thanh toán từng kỳ | Phí bị trừ thẳng vào tiền hàng: chưa có hướng dẫn đã mở nói rõ có tính là chứng từ không dùng tiền mặt, nên hỏi cơ quan thuế |
Không được trừ: chi không liên quan kinh doanh, chi thiếu hóa đơn chứng từ, tiền lương của chính chủ hộ và thành viên hộ, tiền phạt vi phạm, chi cho nhu cầu cá nhân, gia đình. Chủ hộ phải tự theo dõi riêng chi phí kinh doanh, nên dùng riêng tài khoản và thẻ cho việc kinh doanh (xem tài khoản ngân hàng cho hộ kinh doanh). Theo Thuế và Hải quan (21/07/2026), hộ tính thuế theo thu nhập còn phải ghi sổ theo Thông tư 152/2025/TT-BTC.
Shop doanh thu 1,5 tỷ, chi quảng cáo 200 triệu: nộp theo cách nào ít hơn?
Cách tỷ lệ ít hơn nhiều: 2,5 triệu đồng so với 27 triệu đồng. DV Tài Chính tự tính, chỉ gồm thuế TNCN, giả định shop bán hàng hóa (0,5%), giá vốn 950 triệu, quảng cáo 200 triệu (kể cả thuế GTGT trên biên lai), phí sàn 120 triệu, đóng gói và vận chuyển 50 triệu, mọi khoản đủ chứng từ.
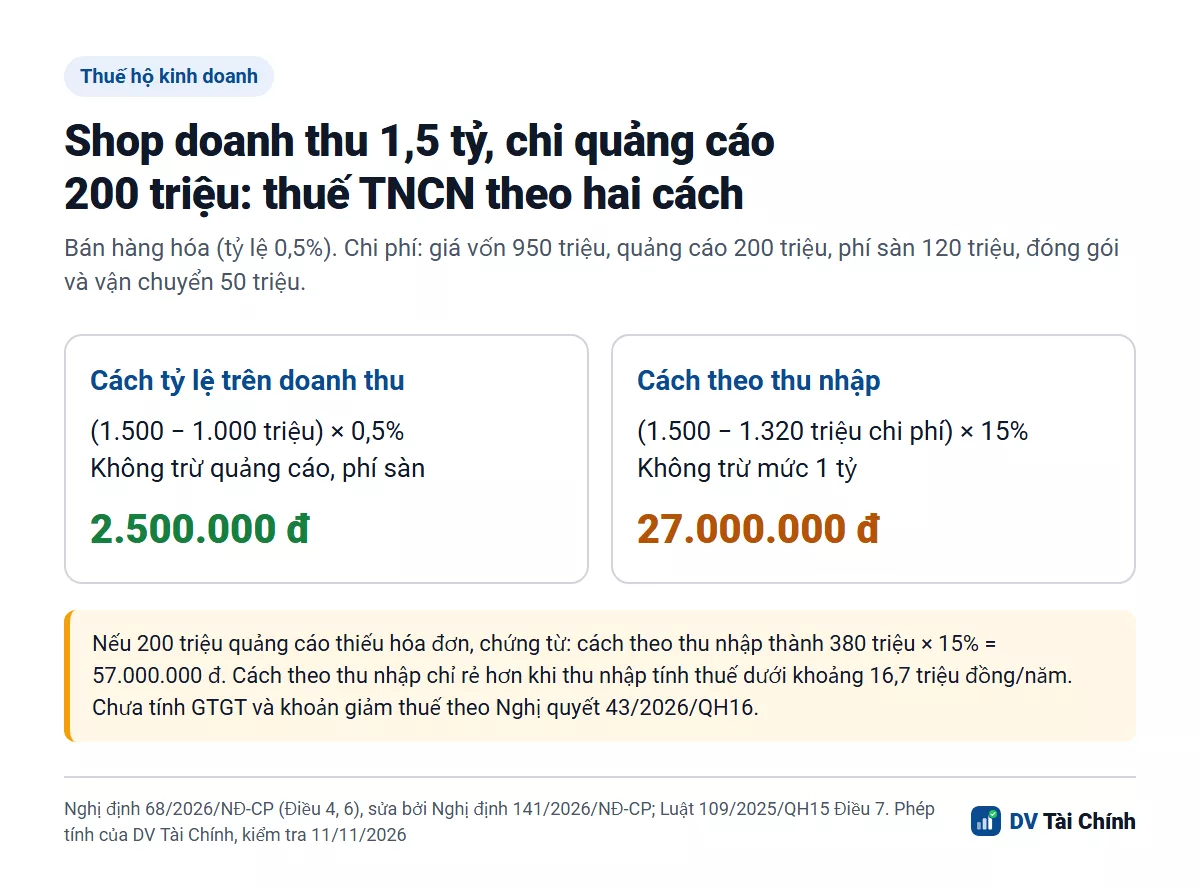
| Bước tính | Cách tỷ lệ trên doanh thu | Cách theo thu nhập |
|---|---|---|
| Số làm căn cứ | 1.500 − 1.000 = 500 triệu | 1.500 − 950 − 200 − 120 − 50 = 180 triệu |
| Thuế suất | 0,5% | 15% |
| Thuế TNCN | 2.500.000 đồng | 27.000.000 đồng |
| Nếu 200 triệu quảng cáo thiếu chứng từ | Không đổi: 2.500.000 đồng | 380 triệu × 15% = 57.000.000 đồng |
Mốc hòa vốn: cách theo thu nhập chỉ có lợi khi thu nhập tính thuế dưới khoảng 16,7 triệu đồng một năm (15% của số đó bằng 2,5 triệu), tức chi phí hợp lệ trên khoảng 1,483 tỷ đồng. Với shop bán hàng hóa có lãi bình thường, chi quảng cáo nhiều không tự làm cách theo thu nhập rẻ hơn. Ngành khác có mốc khác, hãy nhập số của mình vào công cụ tính thuế hộ kinh doanh trước khi chọn. Ví dụ chưa tính GTGT và khoản giảm thuế theo Nghị quyết 43/2026/QH16, xem bài giảm thuế cho hộ kinh doanh, doanh nghiệp nhỏ.
Doanh nghiệp chạy quảng cáo Meta, Google cần chứng từ gì để được trừ?
Cần chứng từ chứng minh khoản chi thực tế, liên quan kinh doanh, thanh toán không dùng tiền mặt với khoản từ 5 triệu đồng mỗi lần. Khi nhân viên trả hộ bằng thẻ của mình rồi công ty hoàn lại, Bộ Tài chính (trả lời về Điều 9 Nghị định 320/2025) nêu cần hóa đơn, chứng từ; quy chế hoặc quyết định cho phép người lao động mua hộ; chứng từ không dùng tiền mặt khi người lao động mua và khi doanh nghiệp trả lại.
- Tải biên lai từng lần trừ tiền của nền tảng, lưu cùng sao kê.
- Khai mã số thuế trong cài đặt thanh toán của Meta. Trang thuế của Meta ghi đã cộng GTGT 10% cho tài khoản địa chỉ Việt Nam từ 01/07/2025, việc khấu trừ khoản này chờ hướng dẫn của cơ quan thuế.
- Tra nền tảng trong mục danh sách nhà cung cấp nước ngoài đã đăng ký trên cổng etaxvn.gdt.gov.vn/nccnn của Cục Thuế. Việc có phải khấu trừ, nộp thay thuế nhà thầu phụ thuộc vào điều này; DV Tài Chính chưa mở được văn bản gốc nên không nêu tỷ lệ, hãy hỏi kế toán hoặc cơ quan thuế.
Ai nên chọn cách tính thuế theo thu nhập?
Ai nên cân nhắc?
Hộ lãi rất thấp hoặc đang lỗ, ngành có tỷ lệ cao như dịch vụ, và đã giữ đủ chứng từ cho phần lớn chi phí. Hộ trên 3 tỷ đồng thì bắt buộc.
Ai không nên chọn?
Shop bán hàng hóa có lãi bình thường, hộ chưa tách tài khoản kinh doanh với chi tiêu gia đình, hoặc nhập hàng không hóa đơn. Lựa chọn phải giữ 2 năm, đừng đổi chỉ vì một năm chi quảng cáo lớn.
Toàn cảnh xem bài thuế hộ kinh doanh 2026. Bài viết không thay cho tư vấn của cơ quan thuế quản lý.
Câu hỏi thường gặp
Phí sàn Shopee, TikTok có được trừ khi tính thuế không?
Tính thuế theo thu nhập có được trừ mức 1 tỷ đồng không?
Chi quảng cáo trả tiền mặt có được trừ không?
Hình ảnh trong bài thuộc quyền của chủ sở hữu được ghi ở chú thích ảnh. Nếu bạn là chủ sở hữu và muốn gỡ ảnh hoặc bổ sung ghi công, vui lòng để lại bình luận ngay dưới bài này (xem thêm trang Liên hệ); DV Tài Chính xử lý trong 48 giờ.