Thuế TNCN của hộ kinh doanh có doanh thu năm trên 1 tỷ đến 3 tỷ đồng, nếu chọn tính theo doanh thu, bằng phần doanh thu vượt 1 tỷ đồng nhân với tỷ lệ của ngành, từ 0,5% (bán hàng hóa) đến 5% (cho thuê tài sản, nội dung số). Chỉ phần vượt ngưỡng bị tính thuế, không phải toàn bộ doanh thu. Bài này dành cho chủ hộ muốn tra nhanh tỷ lệ của mình và biết con số nộp khi doanh thu 1,5 tỷ hay 2 tỷ đồng; khung chung của chính sách nằm ở bài thuế hộ kinh doanh 2026.
Cập nhật đến ngày 30/10/2026, theo Luật Thuế TNCN 109/2025/QH15, Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP.
Tóm tắt nhanh
- Doanh thu năm từ 1 tỷ đồng trở xuống: không nộp TNCN. Doanh thu trên 1 tỷ đến 3 tỷ đồng: chọn tính theo doanh thu hoặc theo thu nhập.
- Tính theo doanh thu: thuế = (doanh thu năm trừ 1 tỷ đồng) nhân tỷ lệ ngành, trong khoảng 0,5% đến 5%.
- Ví dụ bán hàng hóa, doanh thu 2 tỷ đồng: nộp 5.000.000 đồng TNCN. Cùng doanh thu nhưng cho thuê tài sản: 50.000.000 đồng.
- Tính theo thu nhập (doanh thu trừ chi phí): thuế suất 15% cho doanh thu đến 3 tỷ đồng, 17% cho trên 3 tỷ đến 50 tỷ đồng, 20% cho trên 50 tỷ đồng.
- Doanh thu trên 3 tỷ đồng bắt buộc tính theo thu nhập; con số trong bài chưa gồm thuế GTGT.
Tỷ lệ thuế TNCN của hộ kinh doanh theo từng ngành là bao nhiêu?
Có sáu nhóm tỷ lệ, từ 0,5% đến 5%, quy định tại khoản 3 Điều 7 Luật Thuế TNCN 109/2025/QH15 và được Nghị định 68/2026/NĐ-CP dẫn lại. Bạn nên xếp hoạt động của mình vào đúng nhóm trước khi tính, vì cùng doanh thu mà khác nhóm thì số thuế chênh gấp mười lần.
| Nhóm ngành | Tỷ lệ TNCN |
|---|---|
| Phân phối, cung cấp hàng hóa | 0,5% |
| Sản xuất, vận tải, dịch vụ gắn với hàng hóa; xây dựng có bao thầu nguyên vật liệu | 1,5% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 2% |
| Kinh doanh khác | 1% |
| Cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp | 5% |
| Sản phẩm, dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số | 5% |
Văn bản gốc có nhóm “kinh doanh khác” với tỷ lệ 1%, nên hoạt động không rơi vào năm nhóm còn lại mới dùng mức này. Chúng tôi chưa tìm thấy văn bản gốc nói rõ hoạt động lưu trú thuộc nhóm nào trong bảng; hộ làm lưu trú nên hỏi cơ quan thuế quản lý. Cho thuê bất động sản (trừ lưu trú) có quy định riêng tại khoản 4 Điều 7: thuế bằng phần doanh thu vượt ngưỡng nhân 5%.
Thuế được tính trên toàn bộ doanh thu hay chỉ phần vượt 1 tỷ đồng?
Chỉ phần vượt ngưỡng. Luật 109/2025/QH15 ghi doanh thu tính thuế là phần doanh thu vượt mức ngưỡng ở khoản 1 Điều 7, và Nghị định 68/2026/NĐ-CP dẫn lại nguyên cách xác định này. Nghị định 141/2026/NĐ-CP đổi mức 500 triệu đồng thành 1 tỷ đồng tại Điều 4 Nghị định 68, hiệu lực từ 01/01/2026, nên mức trừ cho năm 2026 là 1 tỷ đồng.
Đây là chỗ nhiều trang dễ nhầm: có bài còn nhân tỷ lệ với cả 2 tỷ đồng, ra số thuế gấp đôi. Công thức đúng cho cách tính theo doanh thu:
TNCN = (doanh thu năm trừ 1 tỷ đồng) nhân tỷ lệ của ngành
Cách này chỉ dùng khi doanh thu năm trên 1 tỷ đến 3 tỷ đồng. Doanh thu từ 1 tỷ đồng trở xuống không nộp TNCN, và hộ vẫn phải thông báo doanh thu theo bài hộ kinh doanh dưới 1 tỷ có phải nộp thuế không.
Bảng tra nhanh: doanh thu 1,5 tỷ và 2 tỷ đồng nộp bao nhiêu TNCN?
Bảng dưới đây là phép tính chẵn của DV Tài Chính cho từng nhóm ngành, chỉ gồm TNCN. Với doanh thu 1,5 tỷ đồng, phần chịu thuế là 500 triệu đồng; với 2 tỷ đồng là 1 tỷ đồng.
| Nhóm ngành | Tỷ lệ | Doanh thu 1,5 tỷ | Doanh thu 2 tỷ |
|---|---|---|---|
| Phân phối, cung cấp hàng hóa | 0,5% | 2.500.000 đồng | 5.000.000 đồng |
| Kinh doanh khác | 1% | 5.000.000 đồng | 10.000.000 đồng |
| Sản xuất, vận tải, xây dựng có bao thầu nguyên vật liệu | 1,5% | 7.500.000 đồng | 15.000.000 đồng |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 2% | 10.000.000 đồng | 20.000.000 đồng |
| Cho thuê tài sản, đại lý bảo hiểm, xổ số, đa cấp | 5% | 25.000.000 đồng | 50.000.000 đồng |
| Nội dung số | 5% | 25.000.000 đồng | 50.000.000 đồng |
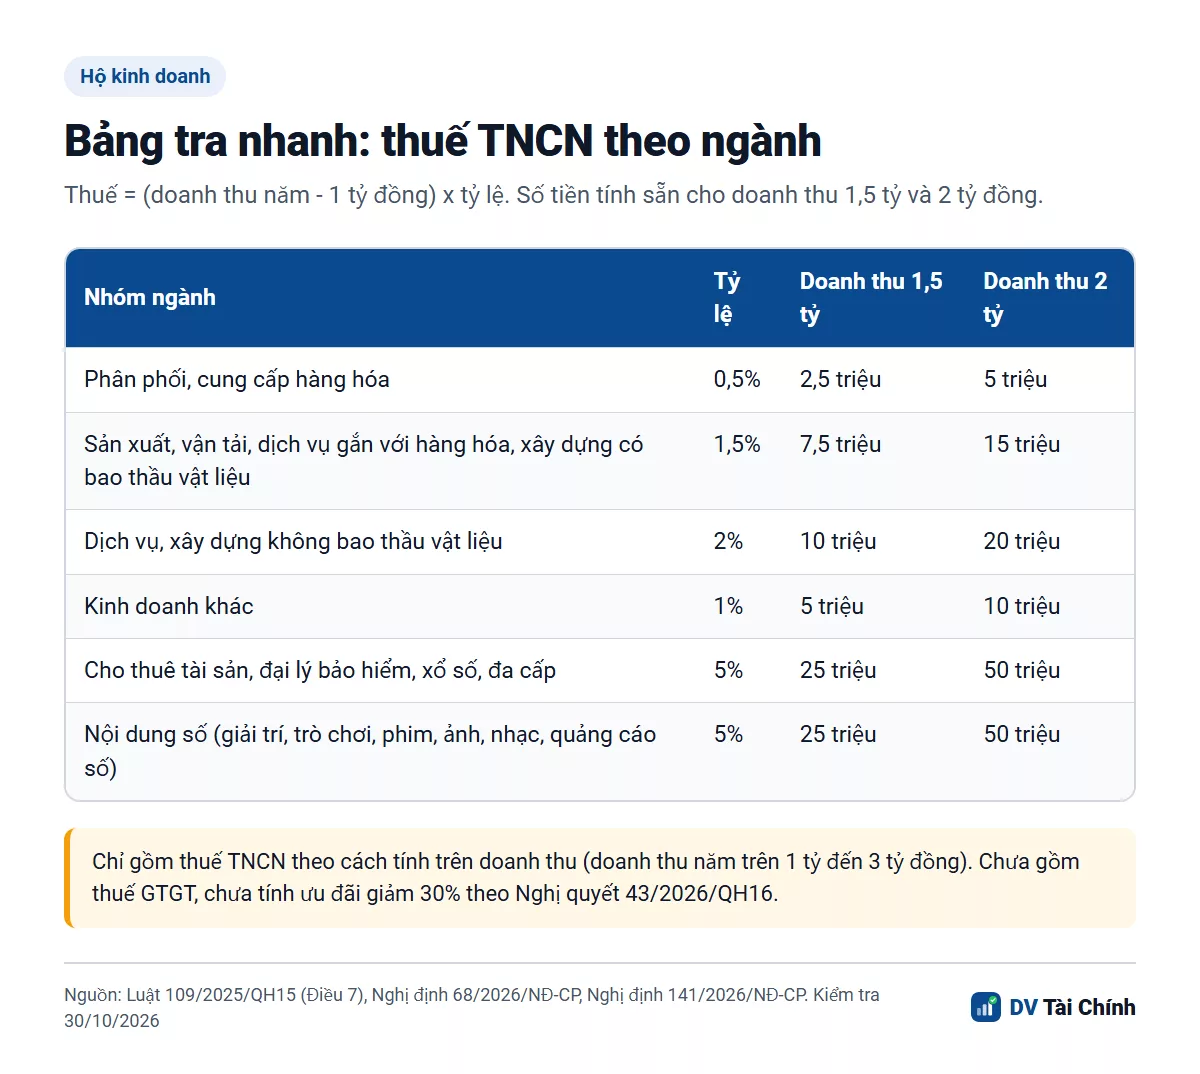
Ví dụ một dòng cho dễ hình dung: cửa hàng tạp hóa doanh thu 2 tỷ đồng nộp (2 tỷ trừ 1 tỷ) nhân 0,5%, bằng 5.000.000 đồng; quán dịch vụ cùng doanh thu nộp 1 tỷ nhân 2%, bằng 20.000.000 đồng. Các văn bản đã đối chiếu không nêu quy tắc làm tròn, nên ví dụ chọn số chẵn. Hộ thực tế còn phải cộng thuế GTGT và chưa tính ưu đãi giảm 30% thuế TNCN theo Nghị quyết 43/2026/QH16, vì Chính phủ sẽ có hướng dẫn chi tiết.
Hộ kinh doanh nhiều ngành nghề tính thế nào?
Mức trừ 1 tỷ đồng dùng chung cho toàn bộ hoạt động kinh doanh của hộ, không phải mỗi ngành một mức. Hướng dẫn của Cục Thuế đăng trên chinhphu.vn ngày 21/04/2026 nêu: tổng mức trừ không vượt quá ngưỡng trong một năm đối với doanh thu của toàn bộ hoạt động; cá nhân chọn cách áp dụng có lợi nhất, và phần chưa trừ hết ở ngành này được trừ tiếp vào ngành hoặc địa điểm khác. Hướng dẫn đó ghi mức trừ 500 triệu đồng vì ra trước Nghị định 141, nên chúng tôi áp nguyên tắc cho mức 1 tỷ đồng và khuyên bạn xác nhận lại với cơ quan thuế.
Ví dụ tự lập: hộ có 1,2 tỷ đồng bán hàng hóa (0,5%) và 0,8 tỷ đồng dịch vụ (2%), tổng 2 tỷ đồng.
- Trừ 1 tỷ vào dịch vụ trước (0,8 tỷ), phần còn 0,2 tỷ trừ vào bán hàng: thuế = 1 tỷ nhân 0,5% = 5.000.000 đồng.
- Trừ vào bán hàng trước (1 tỷ): thuế = 0,2 tỷ nhân 0,5% cộng 0,8 tỷ nhân 2% = 1.000.000 + 16.000.000 = 17.000.000 đồng.
Hai cách phân bổ chênh nhau 12 triệu đồng, nên dồn mức trừ vào ngành có tỷ lệ cao là cách có lợi hơn theo nguyên tắc “có lợi nhất” nói trên.
Nên tính theo doanh thu hay theo thu nhập?
Cách theo doanh thu thường nhẹ hơn khi lợi nhuận thực tế của hộ cao so với doanh thu; cách theo thu nhập nhẹ hơn khi biên lợi nhuận mỏng. Cách theo thu nhập tính thuế bằng doanh thu trừ chi phí hợp lệ, nhân 15% với doanh thu đến 3 tỷ đồng, rồi 17% cho trên 3 tỷ đến 50 tỷ đồng và 20% cho trên 50 tỷ đồng. Thuế và Hải quan (21/07/2026) nhắc chi phí phải có hóa đơn, chứng từ và khoản thanh toán từ 5 triệu đồng trở lên phải không dùng tiền mặt.
Để so hai cách, bạn tìm mốc hòa vốn: thuế theo doanh thu chia cho 15%. Nếu thu nhập tính thuế của bạn cao hơn mốc này, tính theo doanh thu nộp ít hơn.
| Nhóm ngành | Mốc hòa vốn khi doanh thu 1,5 tỷ | Mốc hòa vốn khi doanh thu 2 tỷ |
|---|---|---|
| Phân phối, cung cấp hàng hóa | 16,7 triệu đồng (1,1% doanh thu) | 33,3 triệu đồng (1,7%) |
| Kinh doanh khác | 33,3 triệu đồng (2,2%) | 66,7 triệu đồng (3,3%) |
| Sản xuất, vận tải | 50 triệu đồng (3,3%) | 100 triệu đồng (5%) |
| Dịch vụ, xây dựng không bao thầu vật liệu | 66,7 triệu đồng (4,4%) | 133,3 triệu đồng (6,7%) |
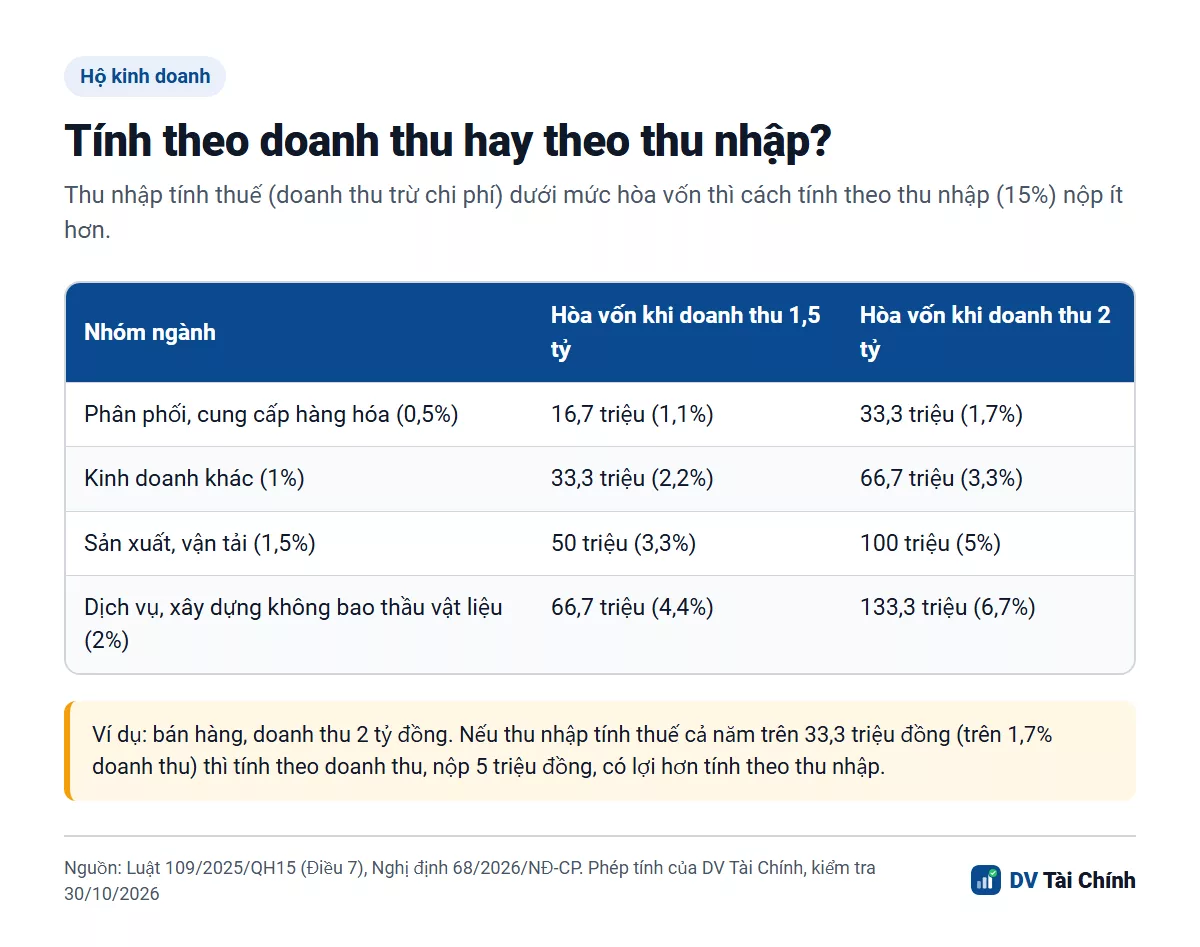
Ví dụ: hộ bán hàng hóa doanh thu 2 tỷ đồng chỉ cần lãi trên 33,3 triệu đồng một năm là tính theo doanh thu có lợi hơn. Bảng chưa áp dụng cho cho thuê bất động sản, vì khoản 4 Điều 7 loại cho thuê bất động sản khỏi cách tính theo thu nhập. Phương pháp đã chọn phải giữ ổn định 02 năm liên tục; nếu cuối năm doanh thu thực tế vượt 3 tỷ đồng thì từ năm sau bắt buộc chuyển sang tính theo thu nhập, theo Nghị định 68/2026/NĐ-CP.
Các bước tự tính thuế TNCN theo doanh thu
- Cộng doanh thu cả năm của mọi địa điểm, mọi ngành; chưa quá 3 tỷ đồng thì mới dùng cách này.
- Xếp từng khoản doanh thu vào nhóm ngành ở bảng tỷ lệ.
- Trừ 1 tỷ đồng vào tổng doanh thu, nếu nhiều ngành thì dồn mức trừ vào ngành có tỷ lệ cao trước, rồi xác nhận với cơ quan thuế.
- Nhân phần còn lại với tỷ lệ của từng ngành, cộng lại.
- Cộng thuế GTGT theo Luật Thuế GTGT và khai theo quý; lịch cụ thể ở bài lịch kê khai thuế hộ kinh doanh.
Ai nên chọn cách nào, và điểm cần cân nhắc
Hộ bán hàng hóa có biên lợi nhuận cao và hộ ít chứng từ chi phí thường hợp với cách theo doanh thu; hộ có chi phí lớn, có đủ hóa đơn và thanh toán không dùng tiền mặt nên thử so với cách theo thu nhập. Hộ cho thuê bất động sản không có lựa chọn thứ hai. Hộ vừa sát ngưỡng 1 tỷ vừa nhiều ngành, hoặc làm lưu trú, nên hỏi cơ quan thuế vì chúng tôi chưa xác minh được các tình huống này từ văn bản gốc. Hộ trên 3 tỷ đồng không còn lựa chọn và phải tính theo thu nhập.
Cách chúng tôi kiểm tra số liệu xem tại quy trình biên tập; các hướng dẫn khác cho chủ hộ ở chuyên mục Doanh nghiệp. Bài là thông tin tham khảo, không thay tư vấn của cơ quan thuế hay kế toán.
Câu hỏi thường gặp
Tỷ lệ thuế TNCN của hộ kinh doanh bán hàng hóa là bao nhiêu?
Doanh thu 2 tỷ đồng thì tính thuế TNCN trên 2 tỷ hay 1 tỷ?
Hộ kinh doanh cho thuê tài sản nộp TNCN bao nhiêu phần trăm?
Doanh thu trên 3 tỷ đồng tính thuế TNCN theo tỷ lệ ngành được không?
Tỷ lệ này đã gồm thuế GTGT chưa?
Hình ảnh trong bài thuộc quyền của chủ sở hữu được ghi ở chú thích ảnh. Nếu bạn là chủ sở hữu và muốn gỡ ảnh hoặc bổ sung ghi công, vui lòng để lại bình luận ngay dưới bài này (xem thêm trang Liên hệ); DV Tài Chính xử lý trong 48 giờ.