Không, hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN), kể cả cho cả năm 2026 vì Nghị định 141/2026/NĐ-CP có hiệu lực từ 01/01/2026. Nhưng “không nộp thuế” chưa phải “không phải làm gì”: bạn vẫn phải thông báo doanh thu, ghi sổ doanh thu và báo tài khoản dùng để nhận tiền bán hàng. Cách tính thuế cho hộ vượt 1 tỷ nằm ở bài thuế hộ kinh doanh 2026.
Cập nhật đến ngày 28/10/2026, theo Nghị định 68/2026/NĐ-CP, Nghị định 141/2026/NĐ-CP và Thông tư 18/2026/TT-BTC (đã sửa bởi Thông tư 50/2026/TT-BTC).
Tóm tắt nhanh
- Doanh thu năm từ 1 tỷ đồng trở xuống (gồm cả đúng 1 tỷ): không nộp GTGT, TNCN.
- Việc phải làm: thông báo doanh thu bằng Mẫu 01/TKN-CNKD, hạn chậm nhất 31/01 năm sau; ghi sổ doanh thu; thông báo tài khoản, ví điện tử dùng cho kinh doanh.
- Hộ mới ra kinh doanh trong 6 tháng đầu năm thông báo hai lần: hạn 31/07 cho doanh thu đến hết 30/06, hạn 31/01 cho phần còn lại.
- Doanh thu cộng dồn vượt 1 tỷ đồng giữa năm: nghĩa vụ khai và nộp thuế bắt đầu từ quý vượt, không tính lại các quý trước.
- Đã nộp thuế theo ngưỡng cũ 500 triệu: tiền đã nộp được xử lý theo Điều 12 Nghị định 68/2026/NĐ-CP.
Ai nằm trong nhóm hộ kinh doanh dưới 1 tỷ?
Nhóm này gồm hộ kinh doanh và cá nhân kinh doanh có tổng doanh thu cả năm dương lịch từ 1 tỷ đồng trở xuống, kể cả hộ mới ra kinh doanh. Nghị định 141/2026/NĐ-CP thay cụm “500 triệu đồng” bằng “01 tỷ đồng” tại nhiều điều của Nghị định 68/2026/NĐ-CP, và ghi hiệu lực từ 01/01/2026 dù ký ngày 29/04/2026.
Hai điểm hay bị hiểu sai. Thứ nhất, văn bản dùng “từ 1 tỷ đồng trở xuống”, nên doanh thu đúng 1 tỷ vẫn không phải nộp. Thứ hai, theo Cục Thuế (Thuế và Hải quan, 07/09/2026), doanh thu tính theo tổng hoạt động kinh doanh, không có ngưỡng riêng cho từng kênh; bài của Thuế Hà Nội ngày 18/06/2026 nêu mốc 1 tỷ xét trên tổng doanh thu trực tuyến lẫn cửa hàng.
Hộ dưới 1 tỷ vẫn phải làm những việc gì?
Có bốn việc: thông báo doanh thu, ghi sổ, thông báo tài khoản và theo dõi ngưỡng. Hóa đơn điện tử có mã chưa bắt buộc với nhóm này.
- Thông báo doanh thu thực tế: theo Điều 4 Thông tư 18/2026/TT-BTC, hộ không chịu thuế GTGT và không nộp TNCN dùng Mẫu 01/TKN-CNKD để thông báo doanh thu thực tế phát sinh trong năm, chậm nhất ngày 31/01 của năm dương lịch tiếp theo. Với doanh thu năm 2026, hạn là 31/01/2027.
- Ghi sổ doanh thu: theo bài về Thông tư 152/2025/TT-BTC (hiệu lực 01/01/2026) đăng ngày 07/01/2026, hộ không chịu thuế GTGT và không nộp TNCN chỉ cần một sổ doanh thu bán hàng hóa, dịch vụ, mẫu S1a-HKD. Sổ này là căn cứ chứng minh bạn dưới ngưỡng; chủ hộ được tự ghi.
- Thông báo tài khoản và ví điện tử: Mẫu 01/BK-STK, theo Điều 4 Thông tư 18/2026/TT-BTC. Hộ mới nộp kèm thông báo doanh thu hoặc tờ khai đầu tiên của năm.
- Theo dõi doanh thu cộng dồn từng quý: vì chỉ cần vượt 1 tỷ là phát sinh nghĩa vụ ở quý đó.
Về tài khoản, mọi số tài khoản và ví điện tử gắn với hoạt động kinh doanh đều phải thông báo; cách chọn và thông báo có ở bài tài khoản ngân hàng cho hộ kinh doanh.
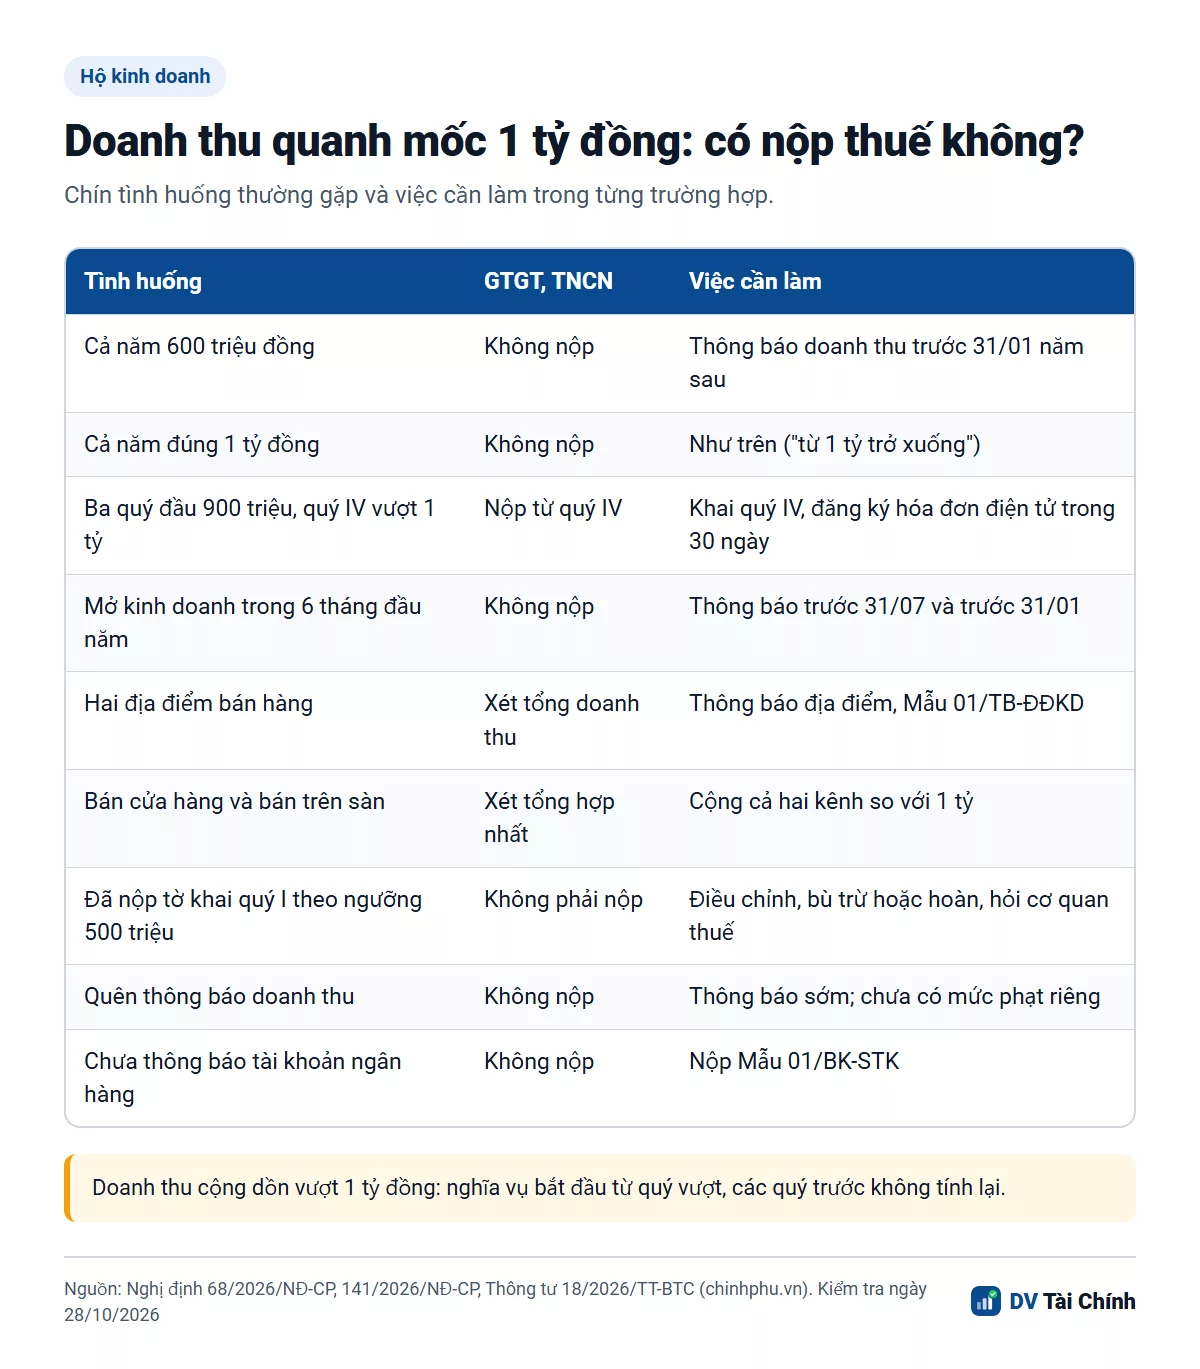
Bảng tình huống: có nộp thuế không và phải làm gì?
Bảng dưới gom các tình huống thường gặp quanh mốc 1 tỷ đồng, mỗi dòng đều dựa vào điều khoản đã dẫn ở các mục trong bài.
| Tình huống | Có nộp GTGT, TNCN không? | Phải làm |
|---|---|---|
| Doanh thu cả năm 600 triệu đồng | Không | Thông báo doanh thu trước 31/01 năm sau, ghi sổ S1a-HKD |
| Doanh thu cả năm đúng 1 tỷ đồng | Không (văn bản ghi “từ 1 tỷ trở xuống”) | Như dòng trên |
| Ba quý đầu 900 triệu, quý IV làm vượt 1 tỷ | Có, từ quý IV | Khai quý IV; đăng ký hóa đơn điện tử trong 30 ngày kể từ ngày cuối kỳ tính thuế có doanh thu vượt mức |
| Mở kinh doanh tháng 3, dự kiến dưới 1 tỷ | Không | Thông báo doanh thu đến 30/06 trước 31/07, phần sau trước 31/01 |
| Mở kinh doanh tháng 9, dự kiến dưới 1 tỷ | Không | Một lần thông báo trước 31/01 năm sau |
| Có hai địa điểm bán hàng | Xét trên tổng doanh thu cả hộ | Thông báo địa điểm bằng Mẫu 01/TB-ĐĐKD (Điều 3 Thông tư 18/2026/TT-BTC) |
| Bán tại cửa hàng và trên sàn | Xét trên tổng hợp nhất | Cộng cả hai kênh so với 1 tỷ |
| Đã nộp tờ khai quý I theo ngưỡng 500 triệu, cả năm vẫn dưới 1 tỷ | Không phải nộp | Số đã nộp xử lý theo Điều 12 Nghị định 68/2026/NĐ-CP, hoàn theo Thông tư 18/2026/TT-BTC; liên hệ cơ quan thuế quản lý |
| Quên thông báo doanh thu | Không | Thông báo càng sớm càng tốt; hiện chưa có mức phạt riêng nhưng nghĩa vụ vẫn còn |
Doanh thu sát ngưỡng thì xử lý thế nào? Ví dụ 1,1 tỷ đồng
Khi doanh thu cộng dồn trong năm vượt 1 tỷ đồng, nghĩa vụ khai và nộp thuế bắt đầu từ quý phát sinh doanh thu vượt, và các quý trước không bị tính lại. Ví dụ Cục Thuế đưa ra trên Thuế và Hải quan ngày 07/09/2026: hộ có doanh thu đến hết quý III là 900 triệu đồng, nếu quý IV vượt tổng 1 tỷ thì nghĩa vụ bắt đầu từ quý IV.
Ví dụ do DV Tài Chính tự lập: hộ bán lẻ có doanh thu ba quý đầu 780 triệu đồng và quý IV 320 triệu đồng, cả năm 1,1 tỷ đồng. Phần vượt là 100.000.000 đồng; với nhóm phân phối hàng hóa (0,5%, theo bài trụ cột), TNCN là 500.000 đồng, chưa gồm GTGT. Tờ khai quý IV có hạn vào 31/01/2027. Nếu quý IV chỉ thêm 200 triệu đồng thì cả năm là 980 triệu đồng, vẫn dưới ngưỡng và chỉ cần thông báo doanh thu, nên hãy chốt số sổ sách cuối mỗi quý.
Hộ đã nộp thuế theo ngưỡng 500 triệu thì sao?
Hộ có doanh thu năm từ 1 tỷ đồng trở xuống đã khai và nộp thuế theo ngưỡng cũ được xử lý số tiền đã nộp theo Điều 12 Nghị định 68/2026/NĐ-CP. Hướng dẫn của Cục Thuế, đăng ngày 05/05/2026, nói hộ có thể điều chỉnh tờ khai, và nếu cả năm doanh thu chưa đến 1 tỷ đồng thì tiền thuế đã nộp được hoàn theo Thông tư 18/2026/TT-BTC.
Bài đó không nêu hồ sơ và thời hạn cụ thể nên chúng tôi không đoán; hãy giữ biên lai nộp thuế và hỏi cơ quan thuế quản lý. Thông tư 50/2026/TT-BTC (13/05/2026) cho hộ doanh thu từ 1 tỷ đồng trở xuống chưa nộp tờ khai quý I/2026 hoặc chưa thông báo tài khoản hạn bổ sung đến 31/07/2026; mốc này đã qua, nếu chưa làm thì nên làm ngay.
Các mốc hạn của hộ dưới 1 tỷ là những ngày nào?
| Mốc | Việc | Căn cứ |
|---|---|---|
| 01/01/2026 | Ngưỡng 1 tỷ đồng có hiệu lực cho cả năm 2026 | Nghị định 141/2026/NĐ-CP |
| 20/04/2026 | Hạn thông báo tài khoản của nhóm doanh thu 500 triệu đồng trở xuống theo ngưỡng cũ | Thông tư 18/2026/TT-BTC |
| 31/07/2026 | Hạn bổ sung tờ khai quý I hoặc thông báo tài khoản; hạn thông báo doanh thu đến 30/06 của hộ mới | Thông tư 50/2026/TT-BTC, Điều 9 Nghị định 68/2026/NĐ-CP |
| Cuối tháng đầu quý sau | Nộp tờ khai quý, chỉ khi doanh thu cộng dồn vượt 1 tỷ đồng | Nghị định 68/2026/NĐ-CP |
| 31/01/2027 | Thông báo doanh thu thực tế năm 2026 bằng Mẫu 01/TKN-CNKD | Điều 4 Thông tư 18/2026/TT-BTC |
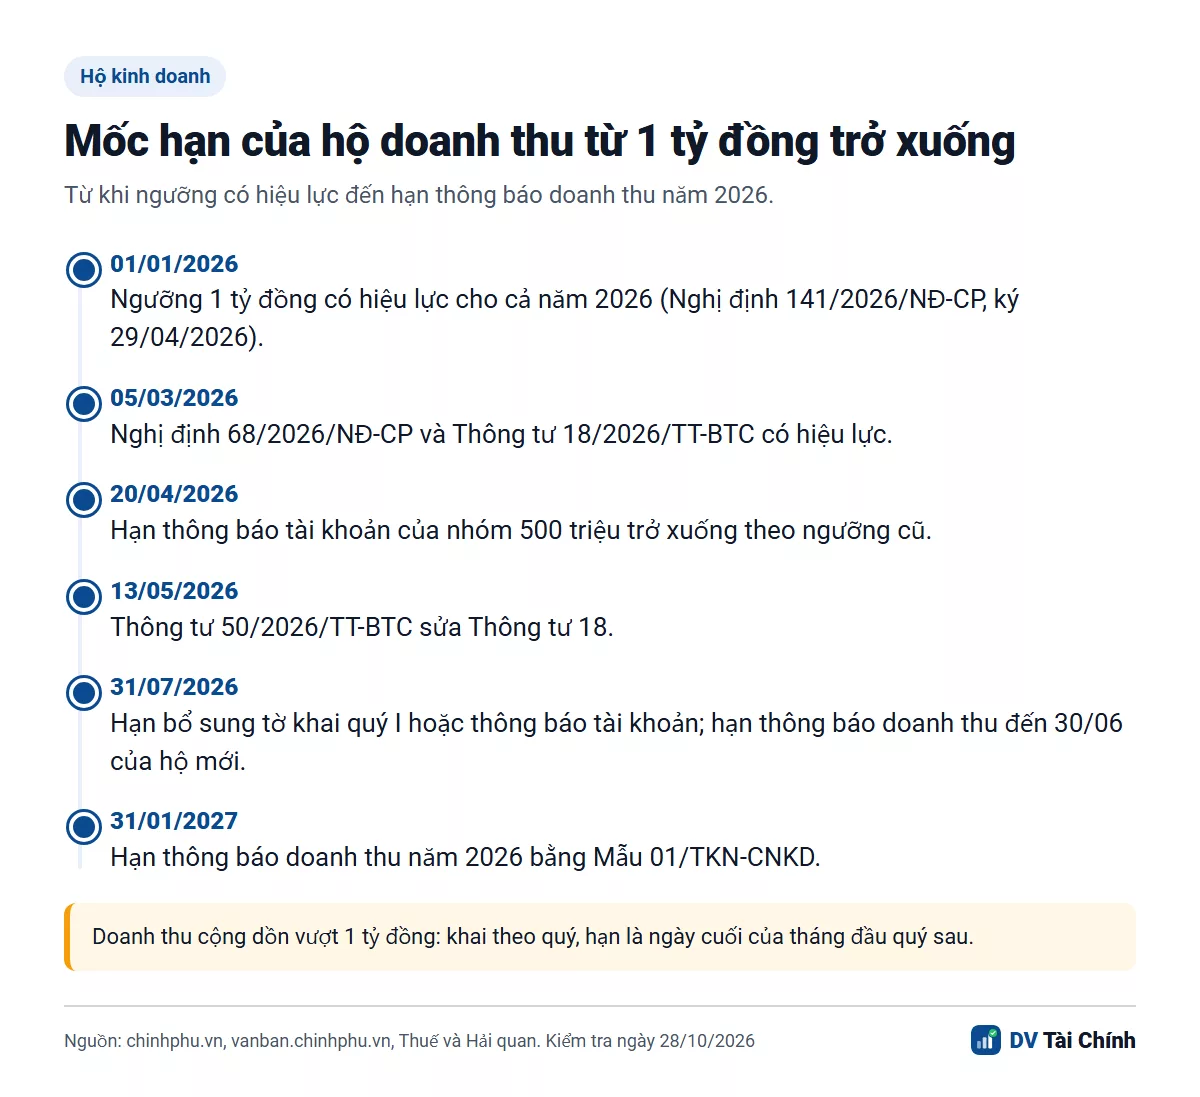
Tính đến ngày 28/10/2026, mốc gần nhất còn lại là 31/01/2027, khoảng ba tháng nữa. Chúng tôi không thấy văn bản nào ban hành sau 29/04/2026 đổi ngưỡng 1 tỷ đồng.
Không thông báo doanh thu thì có bị phạt không?
Hiện chưa có mức phạt hành chính riêng cho việc chậm hoặc không thông báo doanh thu của nhóm này, nhưng nghĩa vụ vẫn tồn tại. Theo Cục Thuế trên chinhphu.vn ngày 15/10/2026, các Điều 10, 11, 13 và 17 của Nghị định 125/2020/NĐ-CP (đã sửa đổi) chưa có chế tài cho hành vi này, trong khi chậm nộp tờ khai thuế thì có thể bị xử phạt theo Điều 13.
Ai nên làm gì, và điểm cần cân nhắc
Chính sách này có lợi cho hộ dưới 1 tỷ, nhưng chỉ nên coi mình “dưới ngưỡng” khi sổ doanh thu đầy đủ, vì thiếu sổ rất khó chứng minh khi bị đối chiếu. Bài chưa kết luận cho hộ cho thuê bất động sản, hộ nhiều ngành hay hộ chia tách để né ngưỡng, vì chúng tôi chưa xác minh được các tình huống này từ văn bản gốc; những hộ đó nên hỏi cơ quan thuế quản lý.
Lịch khai theo quý cho hộ đã vượt ngưỡng nằm ở bài lịch kê khai thuế hộ kinh doanh. Cách chúng tôi kiểm tra số liệu xem tại quy trình biên tập; hướng dẫn khác cho chủ hộ ở chuyên mục Doanh nghiệp. Bài là thông tin tham khảo, không thay tư vấn của cơ quan thuế hay kế toán.
Câu hỏi thường gặp
Hộ kinh doanh doanh thu dưới 1 tỷ có phải nộp thuế không?
Hộ dưới 1 tỷ có phải xuất hóa đơn điện tử không?
Hộ mới mở trong năm thông báo doanh thu khi nào?
Không thông báo doanh thu có bị phạt không?
Hình ảnh trong bài thuộc quyền của chủ sở hữu được ghi ở chú thích ảnh. Nếu bạn là chủ sở hữu và muốn gỡ ảnh hoặc bổ sung ghi công, vui lòng để lại bình luận ngay dưới bài này (xem thêm trang Liên hệ); DV Tài Chính xử lý trong 48 giờ.