Trang có liên kết tiếp thị. Chúng tôi có thể nhận hoa hồng khi bạn đăng ký qua các nút bên dưới. Xem chính sách liên kết.
Chủ hộ kinh doanh có thể vay vốn theo ba hướng chính: vay tín chấp dựa trên dòng tiền, vay thế chấp bằng tài sản, và vay theo mục đích như mua máy móc hay sửa địa điểm. Khoản nào hợp phụ thuộc vào việc bạn cần tiền bao lâu, có tài sản bảo đảm không và chứng minh được doanh thu đến đâu. Bài này giúp bạn chọn đúng loại vay, chuẩn bị hồ sơ và tính chi phí thật, dựa trên website của Techcombank, VIB, VPBank, Shinhan Finance, kiểm tra ngày 02/11/2026.
Tóm tắt nhanh
- Vay tín chấp không cần tài sản: Techcombank nêu hạn mức đến 700 triệu đồng cho vay trả góp hộ kinh doanh (đến 36 tháng) và đến 500 triệu đồng cho ShopCash, chỉ cho khách hàng hiện hữu.
- Vay đầu tư theo mục đích (máy móc, sửa chữa, mua địa điểm) thường có tài sản bảo đảm; VIB không công bố hạn mức và lãi suất trên trang, phải hỏi.
- Vay 200 triệu đồng với lãi giả định 18%/năm: tổng lãi từ 36 đến 72 triệu đồng tùy cách tính và cách trả.
- Hồ sơ thường gồm đăng ký hộ kinh doanh, sổ doanh thu hoặc tờ khai thuế, sao kê tài khoản kinh doanh.
- Quá hạn có thể bị tính lãi 150% lãi trong hạn (điều khoản VIB): đọc kỹ hợp đồng trước khi ký.
Có những loại vay vốn kinh doanh nào?
Có bốn nhóm chính, khác nhau ở tài sản bảo đảm, thời hạn và mục đích dùng tiền. Bảng dưới là cách phân loại của DV Tài Chính để bạn chọn nhanh; số liệu từng ngân hàng ở các mục sau.
| Nhu cầu | Loại vay hợp | Tài sản bảo đảm | Điều cần cân nhắc |
|---|---|---|---|
| Nhập hàng, vốn xoay vòng vài tháng | Tín chấp ngắn hạn, gốc trả cuối kỳ | Không | Gốc dồn một lần cuối kỳ, cần dòng tiền hoặc kế hoạch gia hạn |
| Cần vốn dài hơn, chi phí hàng tháng đều | Tín chấp trả góp | Không | Lãi thường cao hơn vay thế chấp |
| Mua máy móc, sửa quán, mở rộng địa điểm | Vay đầu tư theo mục đích | Thường có (chính tài sản mua hoặc địa điểm) | Phí thẩm định, công chứng, bảo hiểm tài sản |
| Vay lớn, nhiều năm | Thế chấp bất động sản | Có | Thủ tục dài; rủi ro mất tài sản nếu không trả được |
Ngoài ngân hàng thương mại, còn có những kênh nên hỏi như Ngân hàng Chính sách xã hội và quỹ bảo lãnh tín dụng địa phương. Chúng tôi chưa xác minh được mức vay và lãi suất hiện hành của hai kênh này nên không nêu số; hãy hỏi chi nhánh trước khi tính toán.
Vay tín chấp được bao nhiêu?
Theo Techcombank, hộ kinh doanh vay tín chấp được đến 700 triệu đồng với gói trả góp và đến 500 triệu đồng với ShopCash, nhưng cả hai chỉ dành cho khách hàng hiện hữu. Bài chi tiết về điều kiện và so sánh bốn đơn vị nằm ở vay tín chấp cho hộ kinh doanh.
| Sản phẩm (website chính thức) | Hạn mức | Thời hạn | Cách trả |
|---|---|---|---|
| Techcombank, ShopCash (bổ sung vốn, mua hàng hóa) | Cấp trước đến 500 triệu đồng | Trả gốc sau 12 tháng sử dụng | Không trả gốc hằng tháng |
| Techcombank, vay trả góp tín chấp hộ kinh doanh | Đến 700 triệu đồng; ứng vốn tức thì đến 100 triệu đồng | Đến 36 tháng | Trả gốc và lãi hằng tháng |
| Shinhan Finance, vay tín chấp (bài 22/07/2026) | Đến 500 triệu đồng | Không công bố trong bài | Lãi từ 18%/năm, dư nợ giảm dần |
| VPBank, vay tín chấp (bảng tham khảo) | 500 triệu đồng | Đến 60 tháng | Từ 14%/năm (tham khảo) |
Techcombank không công bố lãi suất hai gói tín chấp trên trang đã mở. Số VPBank là khoản vay tín chấp cá nhân theo bảng tham khảo, chưa phải gói riêng cho hộ kinh doanh.
Vay đầu tư theo mục đích cần hồ sơ gì?
Bạn cần giấy đăng ký hộ kinh doanh, giấy tờ tùy thân, giấy tờ tài sản bảo đảm và hồ sơ chứng minh nguồn thu. Theo trang của VIB, hồ sơ thu nhập của hộ kinh doanh gồm sổ bán hàng, hóa đơn, sao kê tài khoản; mỗi mục đích vay thêm giấy tờ riêng như hợp đồng mua máy, bảng dự toán sửa chữa hoặc hợp đồng mua địa điểm.
Điều kiện người vay theo VIB: từ 18 tuổi và không quá 70 tuổi khi khoản vay đáo hạn, nơi ở hoặc làm việc cách chi nhánh tối đa 100 km, thu nhập ổn định và không có nợ quá hạn. VIB thu phí thẩm định tài sản từ 1.000.000 đồng; công chứng hợp đồng thế chấp khoảng 0,1% giá trị hợp đồng và đăng ký giao dịch bảo đảm 80.000 đồng do bên thứ ba thu. Trang không công bố hạn mức, thời hạn hay lãi suất, nên bạn cần hỏi trực tiếp.
Từ khi hộ kinh doanh không còn thuế khoán, sổ doanh thu và tờ khai trở thành bằng chứng thu nhập chính; xem thêm thuế hộ kinh doanh 2026. Dòng tiền nên đi qua đúng tài khoản đã thông báo, cách chọn ở bài tài khoản ngân hàng cho hộ kinh doanh.
Vay 200 triệu đồng thì chi phí lãi là bao nhiêu?
Cùng lãi giả định 18%/năm, vay 200 triệu đồng phải trả từ 36 đến 72 triệu đồng tiền lãi, tùy bạn trả theo cách nào và lãi tính trên dư nợ nào. Đây là phép tính tự lập của DV Tài Chính, chưa gồm phí và không phải cam kết của đơn vị nào.
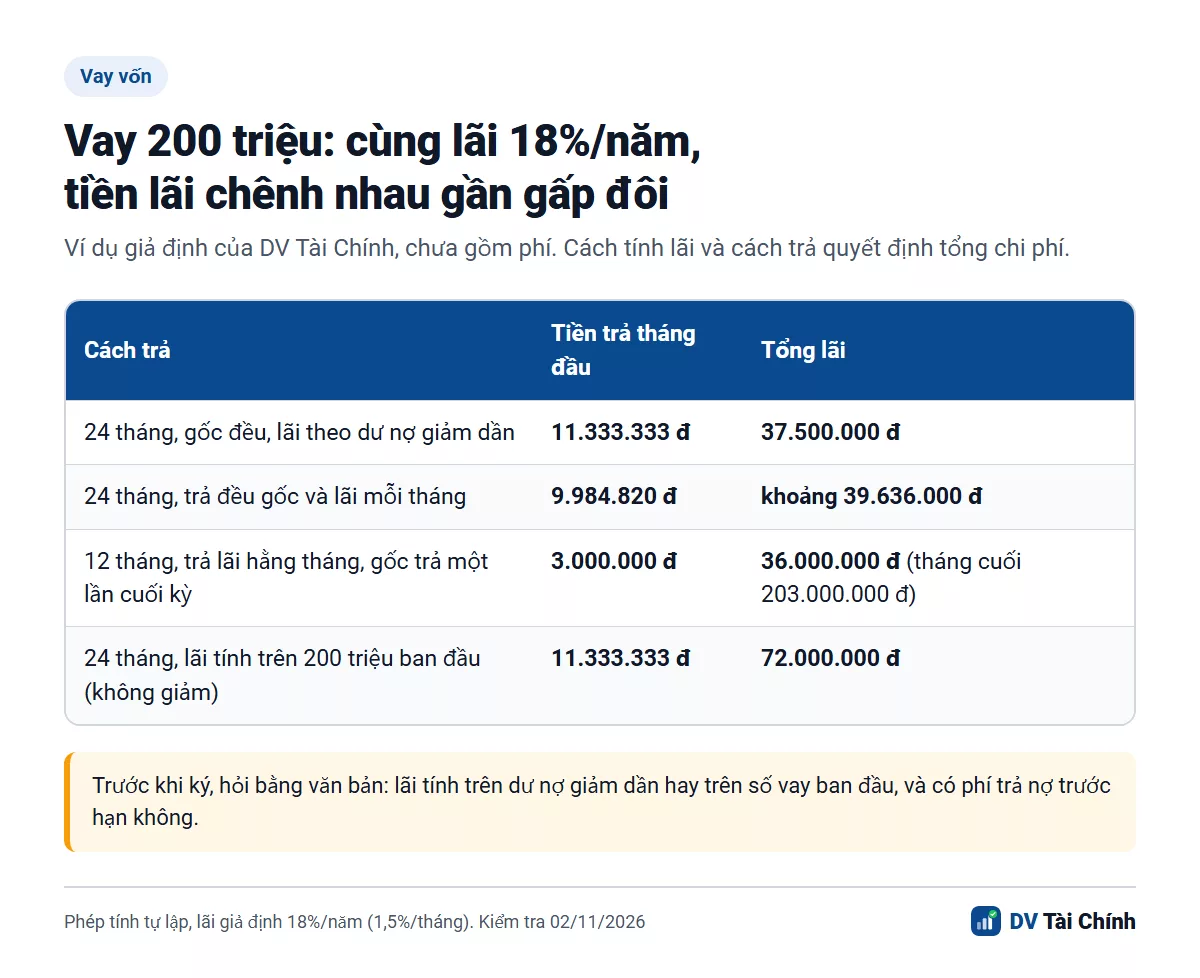
Hai điểm đáng nhớ từ bảng. Trả gốc đều làm tiền tháng đầu cao nhất nhưng tổng lãi thấp hơn trả đều gốc lẫn lãi. Còn gói trả lãi hằng tháng, gốc cuối kỳ có tiền hằng tháng nhẹ nhất nhưng tháng cuối bạn phải có 203 triệu đồng cùng lúc. Bạn có thể thử số khác ở công cụ tính lãi vay.
Điều khoản nào trong hợp đồng dễ làm tốn tiền?
Ba điều khoản tốn tiền nhất là lãi quá hạn, phí trả nợ trước hạn và bảo hiểm tài sản bảo đảm. Theo điều khoản tín dụng VIB công bố, nợ gốc quá hạn chịu lãi bằng 150% lãi trong hạn, lãi chậm trả 10%/năm, trả nợ trước hạn phải có văn bản và chịu phí theo quy định từng thời kỳ, kèm khả năng hoàn lại chênh lệch lãi nếu đã hưởng ưu đãi. Ngân hàng cũng có thể tự trích nợ từ tài khoản của bạn khi đến hạn.
- Hỏi lãi tính trên dư nợ giảm dần hay trên số vay ban đầu.
- Hỏi tổng phí ngoài lãi: thẩm định, công chứng, bảo hiểm, phí trả trước hạn.
- Hỏi lãi thả nổi hay cố định, và sau ưu đãi lãi tăng bao nhiêu.
- Hỏi điều gì xảy ra nếu một kỳ trả chậm, lãi quá hạn tính ra sao.
- Kiểm tra pháp nhân cho vay; không vay qua ứng dụng không nêu rõ đơn vị cho vay.
Ai nên và không nên vay?
Bạn nên vay khi khoản tiền tạo ra doanh thu tăng thêm cao hơn chi phí lãi, ví dụ nhập hàng quay vòng nhanh hoặc mua máy giúp tăng sản lượng. Bạn không nên vay khi dùng tiền để bù lỗ kéo dài, khi tiền trả hằng tháng lớn hơn phần lợi nhuận ổn định của bạn, hoặc khi chưa có sổ doanh thu để chứng minh nguồn trả. Vay tiêu dùng cá nhân mang danh kinh doanh cũng nên tách riêng, so sánh ở bảng so sánh khoản vay. Chủ doanh nghiệp cần thẻ chi tiêu thì xem thẻ tín dụng doanh nghiệp.
Xem vay tín chấp tại trang của Shinhan FinanceCâu hỏi thường gặp
Hộ kinh doanh có vay được mà không cần tài sản thế chấp không?
Vay vốn kinh doanh cần chứng minh thu nhập thế nào?
Vay tín chấp hay thế chấp thì rẻ hơn?
Trả nợ trước hạn có mất phí không?
Hình ảnh trong bài thuộc quyền của chủ sở hữu được ghi ở chú thích ảnh. Nếu bạn là chủ sở hữu và muốn gỡ ảnh hoặc bổ sung ghi công, vui lòng để lại bình luận ngay dưới bài này (xem thêm trang Liên hệ); DV Tài Chính xử lý trong 48 giờ.