Trang có liên kết tiếp thị. Chúng tôi có thể nhận hoa hồng khi bạn đăng ký qua các nút bên dưới. Xem chính sách liên kết.
Chủ hộ kinh doanh vẫn vay tín chấp được, nhưng ngân hàng chỉ cho vay khi bạn chứng minh được dòng tiền kinh doanh bằng giấy tờ. Hạn mức trong các trang chính thức dao động từ 100 triệu đến 700 triệu đồng, lãi suất ít nơi công bố rõ, và hồ sơ doanh thu ngày càng quan trọng khi hộ kinh doanh khai thuế theo kê khai thay vì thuế khoán. Bài này so sánh bốn đơn vị theo thông tin trên website của họ, kiểm tra ngày 30/10/2026.
Tóm tắt nhanh
- Hạn mức nêu trên website: Techcombank đến 700 triệu đồng (chỉ cho khách hiện hữu), Shinhan Finance đến 500 triệu đồng, VPBank 500 triệu đồng theo bảng tham khảo, FE Credit 100 triệu đồng.
- Shinhan Finance ghi lãi từ 18%/năm trên dư nợ giảm dần; Techcombank và FE Credit không công bố lãi suất trên trang đã mở.
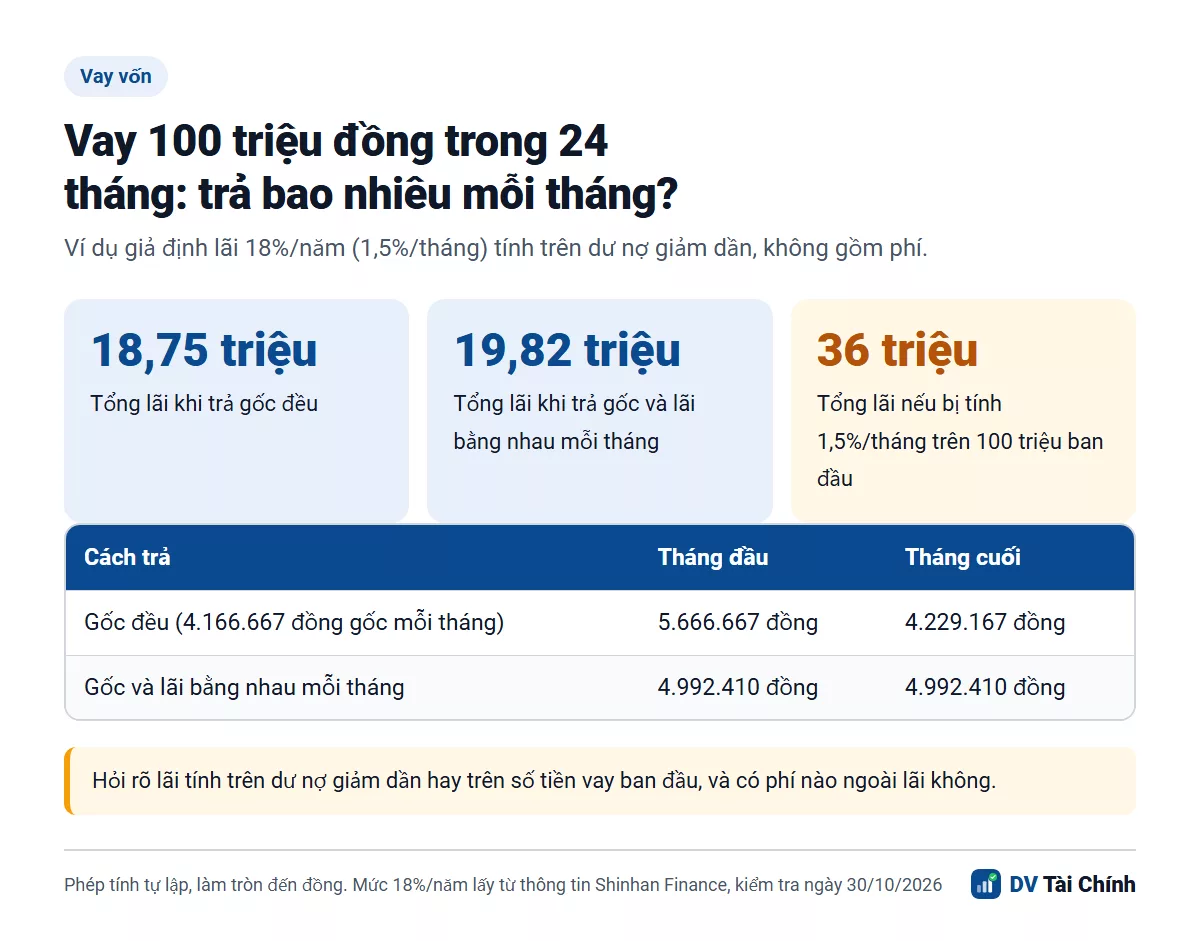
- Ví dụ vay 100 triệu đồng trong 24 tháng, lãi giả định 18%/năm: tổng lãi khoảng 18,75 triệu đồng nếu trả gốc đều, 19,82 triệu đồng nếu trả đều gốc lẫn lãi.
- Hồ sơ thường gồm đăng ký hộ kinh doanh, sao kê tài khoản (Shinhan Finance ghi 3 tháng), sổ doanh thu hoặc tờ khai thuế.
- Không vay qua ứng dụng hoặc trang không nêu rõ pháp nhân cho vay.
Hộ kinh doanh có vay tín chấp được không?
Được. Theo Techcombank, hộ kinh doanh không phải pháp nhân nên chủ hộ vay với tư cách cá nhân, cần mục đích vay hợp pháp, phương án sử dụng vốn khả thi và khả năng trả nợ. VPBank mô tả khoản vay tín chấp hộ kinh doanh là khoản không cần tài sản thế chấp, ngân hàng xét theo lịch sử tín dụng và năng lực tài chính của người vay.
Điểm khác biệt so với vay tiêu dùng của người làm công ăn lương nằm ở chứng từ: không có bảng lương, bạn phải thay bằng sao kê, sổ sách và tờ khai. Trong các trang đã mở, FE Credit không nhắc riêng hộ kinh doanh; khoản “Tiền mặt linh hoạt” của họ dành cho cá nhân nói chung.
Hạn mức, lãi suất, thời hạn của từng đơn vị là bao nhiêu?
Bảng dưới chỉ ghi những gì các đơn vị công bố trên website chính thức; ô nào không có số thì ghi “không công bố”, không đoán.
| Đơn vị | Sản phẩm | Hạn mức | Lãi suất | Thời hạn | Điều kiện nêu trên website |
|---|---|---|---|---|---|
| VPBank | Vay tín chấp cá nhân (bảng tham khảo) | 500 triệu đồng; đến 2 tỷ đồng với một số khoản vay kinh doanh | Từ 14%/năm (tham khảo) | Đến 60 tháng | Tuổi 23 đến 60, thu nhập từ 5 triệu đồng/tháng |
| Techcombank | ShopCash (tín chấp) | Đến 500 triệu đồng | Không công bố trên trang | Không trả gốc hàng tháng, trả gốc sau 12 tháng | Chủ hộ kinh doanh; dành cho khách hàng hiện hữu |
| Techcombank | Vay trả góp tín chấp hộ kinh doanh | Đến 700 triệu đồng | Không công bố trên trang | Đến 36 tháng, trả gốc và lãi hàng tháng | Như trên |
| Shinhan Finance | Vay tín chấp (bài 22/07/2026) | Đến 500 triệu đồng, tối đa 13 lần thu nhập tháng | Từ 18%/năm, dư nợ giảm dần | Không công bố trong bài | Tuổi 21 đến 65, thu nhập từ 4 triệu đồng/tháng, tổng nợ hiện có dưới 50% thu nhập ròng |
| FE Credit | Tiền mặt linh hoạt | Đến 100 triệu đồng | Không công bố trên trang | Không công bố trên trang | Không nêu riêng hộ kinh doanh |
Hai lưu ý khi đọc bảng. Thứ nhất, số liệu VPBank lấy từ bảng tham khảo trên website VPBank và là khoản vay tín chấp cá nhân, chưa phải gói riêng cho hộ kinh doanh; bài trên website cũng ghi rõ các mức mang tính tham khảo. Thứ hai, chúng tôi chưa xác minh được trang sản phẩm chính thức của MB và TPBank nên không đưa hai ngân hàng này vào bảng; nếu muốn so sánh thêm, bạn hãy hỏi trực tiếp từng nơi.
Cần hồ sơ gì để chứng minh thu nhập khi không còn thuế khoán?
Bạn cần sao kê tài khoản dùng cho kinh doanh, sổ doanh thu và, nếu có, tờ khai thuế. Techcombank liệt kê giấy tờ chứng minh thu nhập gồm báo cáo tài chính, sổ sách, tờ khai thuế hoặc hợp đồng mua bán; Shinhan Finance ghi hộ kinh doanh nộp giấy phép kinh doanh kèm sao kê tài khoản kinh doanh 3 tháng; VIB, trong hồ sơ vay kinh doanh, yêu cầu sổ bán hàng, hóa đơn, chứng từ thu chi và sao kê tài khoản thể hiện dòng tiền.
Việc bỏ thuế khoán làm hồ sơ này quan trọng hơn trước. Theo Nghị định 141/2026/NĐ-CP, hộ có doanh thu năm từ 1 tỷ đồng trở xuống không nộp GTGT và TNCN nhưng phải thông báo doanh thu bằng Mẫu 01/TKN-CNKD và ghi sổ doanh thu; hộ vượt ngưỡng khai thuế theo quý. Chi tiết nằm ở bài thuế hộ kinh doanh 2026. Với người cho vay, sổ doanh thu và tờ khai là bằng chứng độc lập duy nhất ngoài sao kê, nên thông báo doanh thu đều đặn giúp hồ sơ nhất quán.
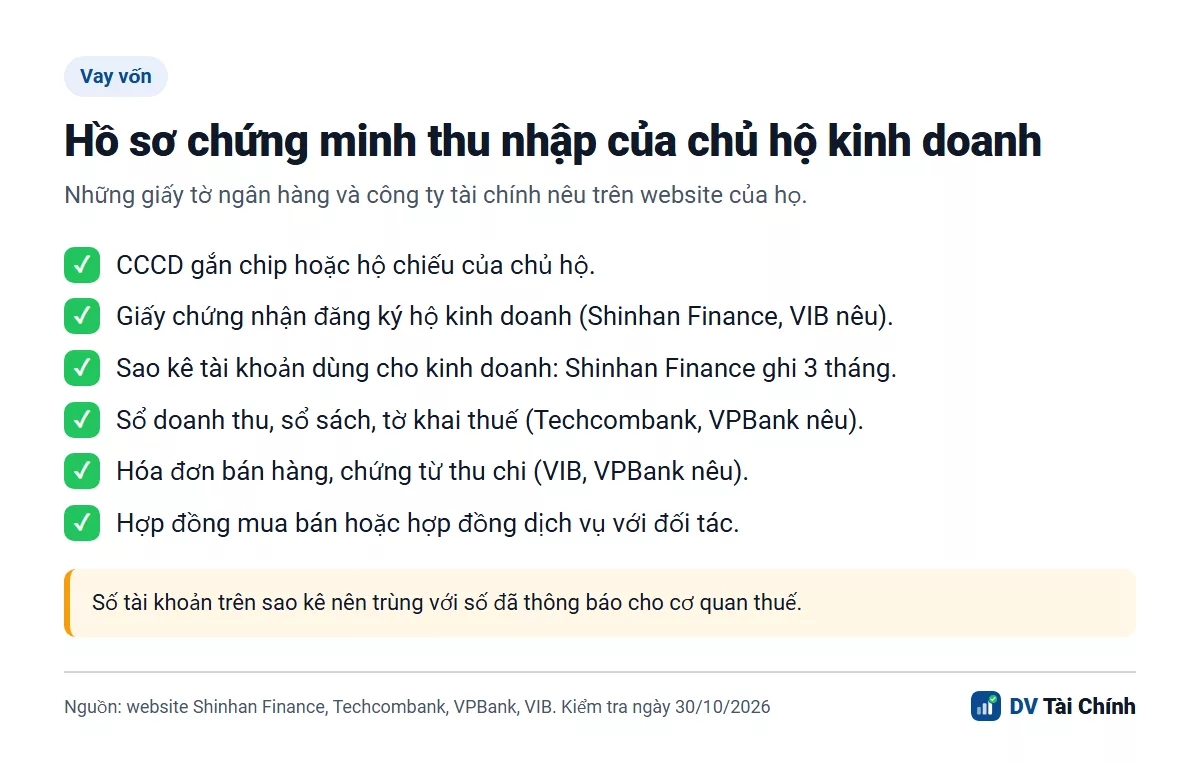
- Gom sao kê 3 đến 6 tháng của tài khoản bạn đã thông báo cho cơ quan thuế; cách chọn tài khoản có ở bài tài khoản ngân hàng cho hộ kinh doanh.
- Đối chiếu doanh thu trong sổ, tờ khai và sao kê; ba nguồn lệch nhau là điểm khiến hồ sơ bị hỏi lại.
- Chuẩn bị đăng ký hộ kinh doanh, CCCD và kế hoạch dùng vốn.
- Hỏi tổng đài về lãi suất, phí và cách tính lãi bằng văn bản trước khi ký.
Vay 100 triệu đồng thì mỗi tháng phải trả bao nhiêu?
Với lãi giả định 18%/năm (1,5%/tháng), vay 100 triệu đồng trong 24 tháng, tháng đầu bạn trả khoảng 5,67 triệu đồng nếu trả gốc đều và khoảng 4,99 triệu đồng nếu trả đều gốc lẫn lãi. Đây là phép tính tự lập của DV Tài Chính, chưa gồm phí.
| Cách trả | Tháng đầu | Tháng cuối | Tổng lãi |
|---|---|---|---|
| Gốc đều (4.166.667 đồng gốc mỗi tháng, lãi theo dư nợ giảm dần) | 5.666.667 đồng | 4.229.167 đồng | 18.750.000 đồng |
| Trả đều gốc và lãi mỗi tháng | 4.992.410 đồng | 4.992.410 đồng | khoảng 19.817.845 đồng |
| Lãi 1,5%/tháng tính trên 100 triệu ban đầu (không giảm theo dư nợ) | khoảng 5.666.667 đồng | khoảng 5.666.667 đồng | 36.000.000 đồng |
Dòng cuối cho thấy vì sao phải hỏi lãi tính trên dư nợ giảm dần hay trên số vay ban đầu: cùng mức 1,5%/tháng, cách tính thứ hai gần gấp đôi tiền lãi. Bạn có thể thử số khác ở công cụ tính lãi vay.
Vay tín chấp có rủi ro gì?
Rủi ro lớn nhất là lãi cao hơn vay có tài sản bảo đảm và tiền trả cố định mỗi tháng không đổi dù doanh thu mùa vắng giảm. Ngoài ra cần chú ý ba điểm sau.
- Cách tính lãi: xác nhận lãi tính trên dư nợ giảm dần, như Shinhan Finance ghi trong bài của họ, và ghi lại bằng văn bản.
- Phí: hỏi phí hồ sơ, phí trả nợ trước hạn, phí bảo hiểm khoản vay nếu có. VPBank, ở bài về vay kinh doanh đăng năm 2021, nói phí trả nợ trước hạn có thể là 1% đến 5% mỗi năm trên số tiền trả trước tùy ngân hàng; con số này cũ nên chỉ để bạn biết mà hỏi.
- Đơn vị cho vay: chỉ vay qua ngân hàng hoặc công ty tài chính nêu rõ tên pháp nhân trên website chính thức. Không chuyển tiền “phí giải ngân” trước khi nhận vốn, và không đưa ảnh CCCD cho người lạ.
Ai nên và không nên vay tín chấp?
Khoản vay này hợp với chủ hộ cần vốn xoay vòng ngắn, có sao kê rõ ràng và dòng tiền đủ trả. Nó không hợp nếu bạn dùng để trả nợ khoản khác, doanh thu thất thường hoặc tổng nợ hiện có đã cao; Shinhan Finance, ví dụ, nêu tổng nợ hiện có nên dưới 50% thu nhập ròng. Vốn dài hạn, số tiền lớn thì nên so sánh thêm các khoản có tài sản bảo đảm trong chuyên mục vay tiền nhanh.
Thông tin chỉ mang tính tham khảo, hạn mức và lãi suất đổi theo hồ sơ và thời điểm, hãy xác nhận với ngân hàng trước khi đăng ký.
Tìm hiểu khoản vay tại trang của VPBankCâu hỏi thường gặp
Hộ kinh doanh vay tín chấp tối đa bao nhiêu?
Hộ kinh doanh không có tờ khai thuế có vay tín chấp được không?
Vay tín chấp hộ kinh doanh khác vay tín chấp cá nhân ở điểm nào?
Làm sao biết lãi suất đang tính trên dư nợ giảm dần?
Hình ảnh trong bài thuộc quyền của chủ sở hữu được ghi ở chú thích ảnh. Nếu bạn là chủ sở hữu và muốn gỡ ảnh hoặc bổ sung ghi công, vui lòng để lại bình luận ngay dưới bài này (xem thêm trang Liên hệ); DV Tài Chính xử lý trong 48 giờ.