Có: Nghị quyết 43/2026/QH16 giảm 30% số thuế thu nhập cá nhân (TNCN) và thuế thu nhập doanh nghiệp (TNDN) phải nộp của kỳ tính thuế 2026 và 2027, nếu doanh thu hằng năm của bạn không quá 10 tỷ đồng. Bài này dành cho chủ hộ, cá nhân kinh doanh và chủ doanh nghiệp nhỏ muốn biết mình có được giảm không và giảm được bao nhiêu. Nền tảng về ngưỡng 1 tỷ đồng và cách tính thuế hộ nằm ở bài thuế hộ kinh doanh 2026.
Cập nhật đến ngày 30/10/2026, theo Nghị quyết 43/2026/QH16.
Tóm tắt nhanh
- Nghị quyết 43/2026/QH16 do Quốc hội khóa XVI thông qua ngày 24/08/2026, có hiệu lực cùng ngày, áp dụng cho kỳ tính thuế 2026 và 2027.
- Mức giảm: 30% số thuế TNCN hoặc TNDN phải nộp, với doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.
- Giảm tính trên số thuế phải nộp, không phải trên doanh thu; doanh nghiệp đang có ưu đãi thì giảm 30% trên số thuế còn lại sau ưu đãi.
- Doanh nghiệp hình thành từ chia, tách sau 24/08/2026 bị loại nếu tổng doanh thu các doanh nghiệp sau tách trên 10 tỷ đồng.
- Chính phủ quy định chi tiết; đến 30/10/2026 chúng tôi chưa thấy nghị định hướng dẫn được ban hành.
Nghị quyết giảm 30% thuế cho ai, trong thời gian nào?
Nghị quyết áp dụng cho hai nhóm: cá nhân cư trú có thu nhập từ kinh doanh (gồm chủ hộ kinh doanh) và doanh nghiệp, tổ chức thành lập theo pháp luật Việt Nam. Khoản 1 và 2 Điều 1 đều đặt điều kiện doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.
Điều 2 ghi hiệu lực từ 24/08/2026 và áp dụng cho kỳ tính thuế năm 2026, năm 2027. Vì giảm tính cho cả kỳ tính thuế năm, không phải chỉ cho phần thu nhập phát sinh sau 24/08, nên số thuế cả năm 2026 là căn cứ để giảm. Một số báo ghi ngày thông qua là 14/08 hoặc 22/08; đó là ngày đề xuất hoặc trình. Toàn văn đăng trên Báo điện tử Chính phủ ghi thông qua ngày 24/08/2026.
Giảm 30% là giảm trên cái gì?
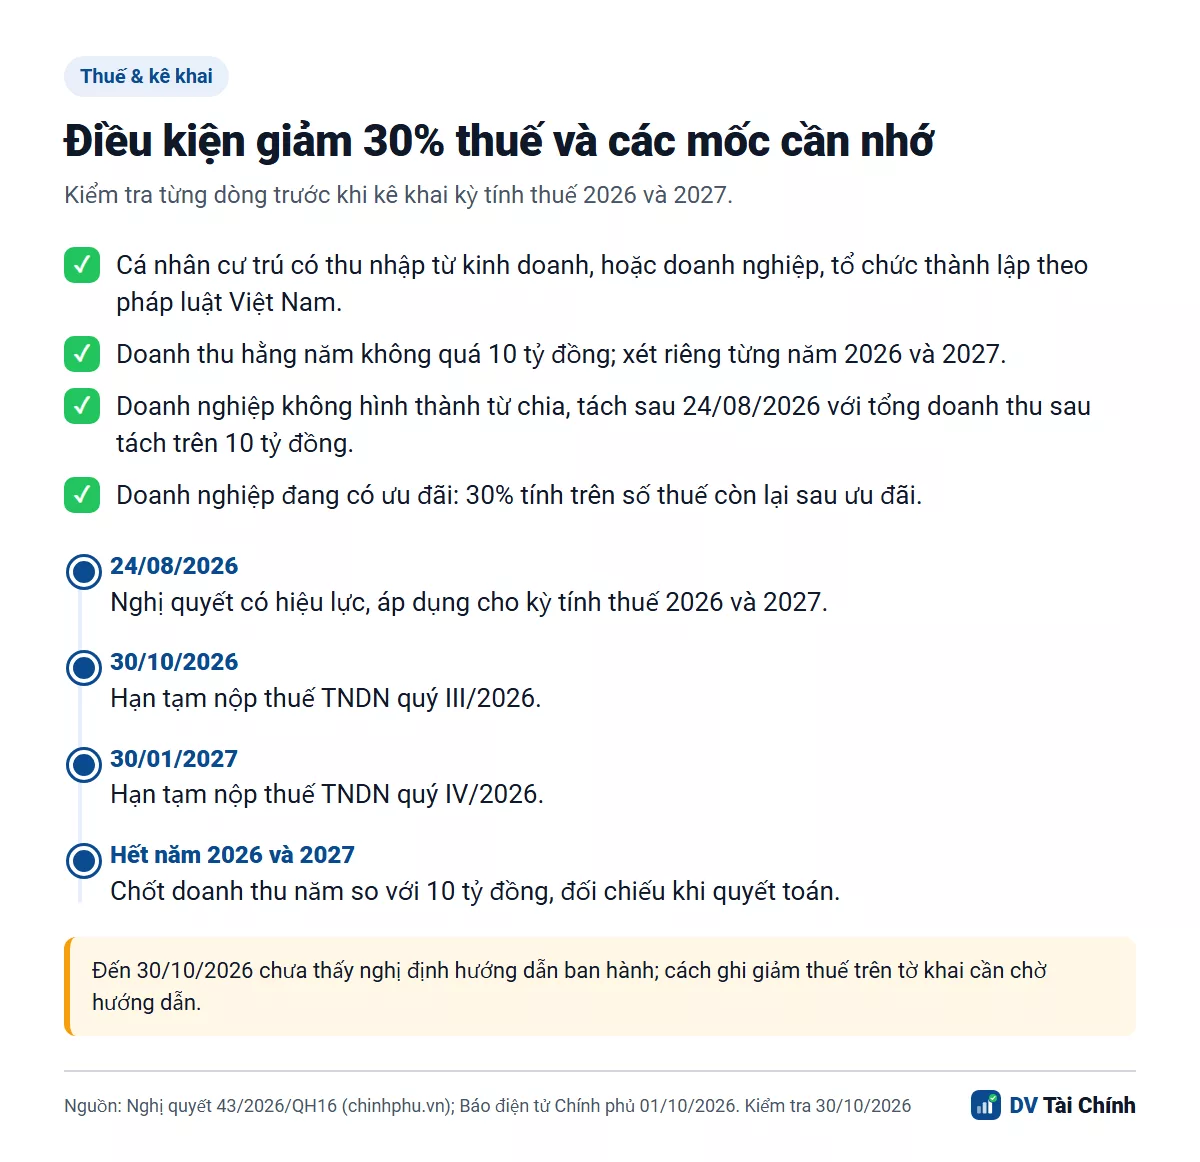
Là 30% của số thuế phải nộp, không phải 30% của doanh thu hay thu nhập. Văn bản dùng cụm “giảm 30% số thuế thu nhập cá nhân phải nộp” và “giảm 30% số thuế thu nhập doanh nghiệp phải nộp”, nên số thuế cuối cùng bằng 70% số thuế tính ra.
Điểm hay bị hiểu nhầm: hộ kinh doanh có doanh thu từ 1 tỷ đồng trở xuống vốn đã không phải nộp TNCN theo Nghị định 141/2026/NĐ-CP, nên không có khoản nào để giảm. Người hưởng thực tế nhóm hộ là hộ có doanh thu trên 1 tỷ đến 10 tỷ đồng, những hộ có phát sinh TNCN phải nộp.
Ví dụ: hộ kinh doanh và doanh nghiệp nộp bao nhiêu sau khi giảm?
Bảng dưới là phép tính do DV Tài Chính tự lập, lấy số thuế phải nộp rồi nhân 70%. Với hộ, số thuế TNCN lấy từ các ví dụ ở bài trụ cột (tính trên phần doanh thu vượt 1 tỷ đồng, chưa gồm GTGT); với doanh nghiệp, chúng tôi giả định số thuế TNDN phải nộp, vì thuế suất cụ thể phụ thuộc từng trường hợp.
| Trường hợp | Thuế phải nộp trước giảm | Giảm 30% | Còn phải nộp |
|---|---|---|---|
| Hộ bán lẻ, doanh thu 1,5 tỷ đồng (TNCN) | 2.500.000 đồng | 750.000 đồng | 1.750.000 đồng |
| Hộ dịch vụ, doanh thu 1,8 tỷ đồng (TNCN) | 16.000.000 đồng | 4.800.000 đồng | 11.200.000 đồng |
| Hộ sản xuất, doanh thu 2,5 tỷ đồng (TNCN) | 22.500.000 đồng | 6.750.000 đồng | 15.750.000 đồng |
| Doanh nghiệp, thuế TNDN phải nộp 100 triệu đồng | 100.000.000 đồng | 30.000.000 đồng | 70.000.000 đồng |
Ví dụ doanh nghiệp đang hưởng ưu đãi: thuế TNDN tính ra 100 triệu đồng, ưu đãi giảm một nửa còn 50 triệu đồng, theo Điều 1 khoản 2 thì 30% tính trên 50 triệu đồng, tức giảm 15 triệu đồng, còn phải nộp 35 triệu đồng. Hai ưu đãi không cộng thành 80% vì mức giảm 30% luôn tính sau ưu đãi.
Điều kiện để được giảm 30% thuế gồm những gì?
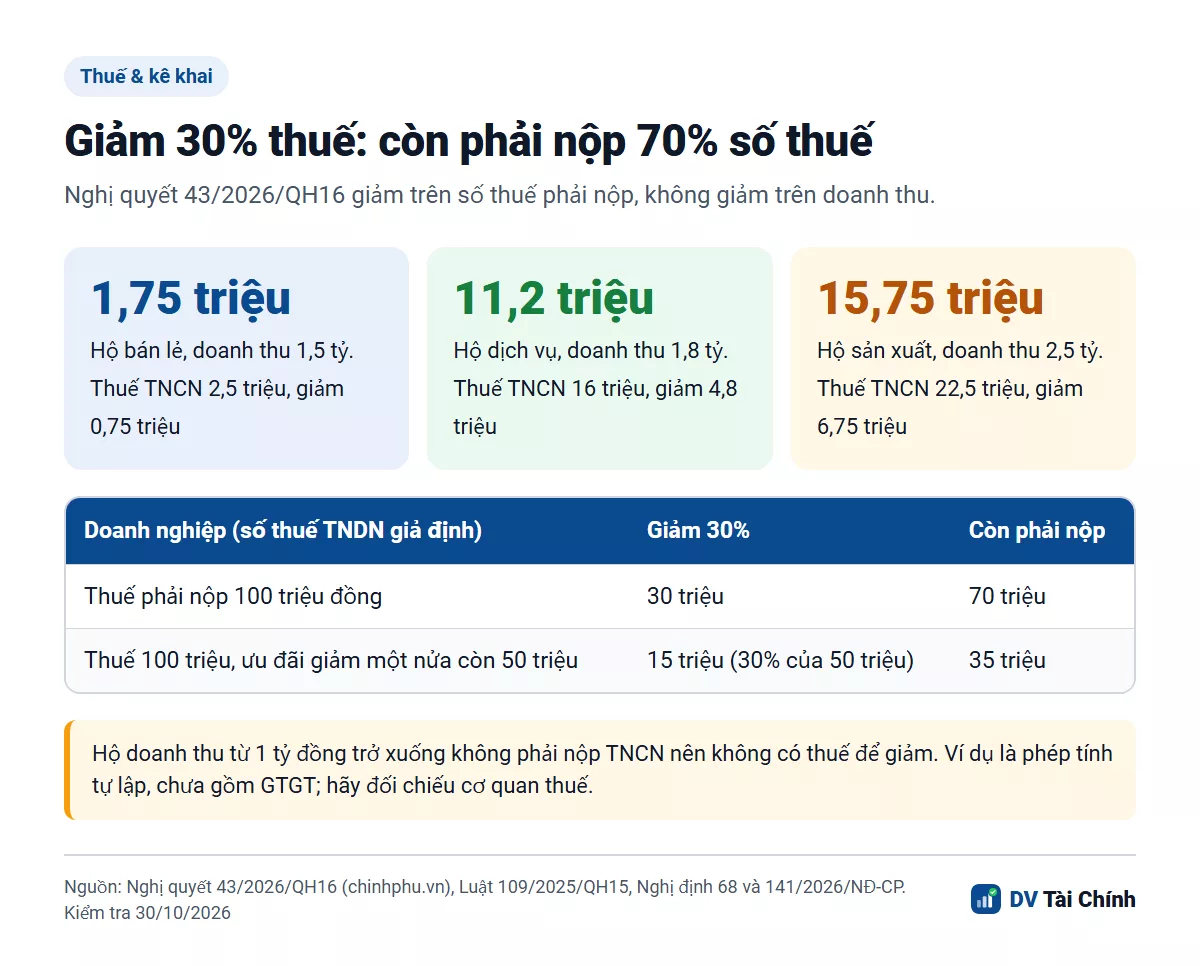
Có bốn điều kiện, đọc từ Điều 1 của nghị quyết. Hãy đánh dấu từng dòng trước khi kê khai.
- Là cá nhân cư trú có thu nhập từ kinh doanh, hoặc doanh nghiệp, tổ chức thành lập theo pháp luật Việt Nam.
- Doanh thu hằng năm của chính năm đang xét (2026, rồi 2027) không quá 10 tỷ đồng. Mỗi năm được xét riêng.
- Với doanh nghiệp: không thuộc trường hợp hình thành từ chia, tách sau 24/08/2026 mà tổng doanh thu các doanh nghiệp sau chia, tách trong năm 2026 hoặc 2027 trên 10 tỷ đồng.
- Lưu giữ chứng từ chứng minh doanh thu: sổ doanh thu, hóa đơn điện tử, hợp đồng, sao kê. Đây là lời khuyên của các chuyên gia thuế trong bài Thuế và Hải quan ngày 03/09/2026, không phải điều khoản của nghị quyết.
Cách xác định “doanh thu hằng năm” chi tiết sẽ nằm ở nghị định hướng dẫn. Dự thảo mà Báo Đấu thầu đăng ngày 08/09/2026 dẫn Điều 4 và Điều 5 Nghị định 68/2026/NĐ-CP, nhưng đó mới là dự thảo nên bài không coi là quy định.
Giảm 30% được áp dụng vào kỳ kê khai nào?
Giảm áp dụng cho số thuế của cả kỳ tính thuế năm 2026 và năm 2027, nên mốc rõ nhất là lúc quyết toán. Phần tạm nộp trong năm phụ thuộc nghị định hướng dẫn, mà đến 30/10/2026 chúng tôi chưa thấy ban hành.
| Mốc | Việc | Căn cứ |
|---|---|---|
| 24/08/2026 | Nghị quyết có hiệu lực, bắt đầu áp dụng cho kỳ tính thuế 2026 | Điều 2 Nghị quyết 43/2026/QH16 |
| 30/10/2026 | Hạn tạm nộp thuế TNDN quý III/2026 của doanh nghiệp | Báo điện tử Chính phủ, 01/10/2026 |
| 30/01/2027 | Hạn tạm nộp thuế TNDN quý IV/2026 | Báo điện tử Chính phủ, 01/10/2026 |
| Hết 2026 | Chốt doanh thu năm 2026 so với 10 tỷ đồng; quyết toán, đối chiếu số thuế được giảm | Điều 1 Nghị quyết 43/2026/QH16 |
| Năm 2027 | Xét lại điều kiện doanh thu từ đầu, giảm 30% lần hai | Điều 1 Nghị quyết 43/2026/QH16 |
Các chuyên gia thuế trong bài Thuế và Hải quan ngày 03/09/2026 lưu ý doanh nghiệp vẫn phải tạm nộp đủ: bốn quý sau khi giảm 30% không được thấp hơn 80% số thuế phải nộp khi quyết toán. Đây là quy tắc tạm nộp thông thường mà các chuyên gia nhắc lại, không nằm trong nghị quyết; bạn nên hỏi kế toán hoặc cơ quan thuế khi nghị định ra đời. Với hộ tính TNCN theo thu nhập (doanh thu trừ chi phí), bài đó cũng lưu ý khi tạm khai theo quý chưa được trừ 1 tỷ đồng doanh thu đầu tiên, và số thuế sẽ tính lại khi quyết toán cuối năm.
Ai nên chú ý, và những điểm cần cân nhắc
Hưởng nhiều nhất là hộ doanh thu trên 1 tỷ đến 10 tỷ đồng và doanh nghiệp nhỏ có lãi, vì các nhóm này có thuế để giảm. Hộ doanh thu dưới 1 tỷ đồng và doanh nghiệp lỗ chưa có khoản thuế nào để nhận ưu đãi, nên không cần làm gì thêm ngoài nghĩa vụ thông thường (xem hộ kinh doanh dưới 1 tỷ có phải nộp thuế không).
Ba điểm cần cân nhắc. Thứ nhất, doanh thu sát 10 tỷ đồng dễ vượt: chỉ cần năm đó vượt là mất cả khoản giảm của năm đó, nên hãy chốt doanh thu theo quý, như lịch ở bài lịch kê khai thuế hộ kinh doanh. Thứ hai, không nên chia nhỏ doanh nghiệp để lách ngưỡng, vì nghị quyết đã có điều khoản loại trừ. Thứ ba, đừng tự tính giảm trên tờ khai khi chưa có hướng dẫn về biểu mẫu; chờ nghị định hoặc hỏi cơ quan thuế quản lý. Bài chưa kết luận về thủ tục điều chỉnh hay hoàn thuế vì chưa có văn bản chính thức. Hướng dẫn khác cho chủ hộ ở chuyên mục Doanh nghiệp; bài chỉ là thông tin tham khảo, không thay tư vấn của cơ quan thuế hay kế toán.
Câu hỏi thường gặp
Nghị quyết giảm 30% thuế có hiệu lực từ khi nào?
Hộ kinh doanh doanh thu 10 tỷ đồng đúng có được giảm 30% không?
Giảm 30% thuế là giảm 30% trên doanh thu hay trên số thuế?
Doanh nghiệp tách ra từ công ty cũ có được giảm 30% thuế không?
Đã có nghị định hướng dẫn giảm 30% thuế chưa?
Hình ảnh trong bài thuộc quyền của chủ sở hữu được ghi ở chú thích ảnh. Nếu bạn là chủ sở hữu và muốn gỡ ảnh hoặc bổ sung ghi công, vui lòng để lại bình luận ngay dưới bài này (xem thêm trang Liên hệ); DV Tài Chính xử lý trong 48 giờ.