Có: từ kỳ tính thuế 2026, doanh nghiệp, tổ chức thành lập theo pháp luật Việt Nam có tổng doanh thu năm từ 1 tỷ đồng trở xuống được miễn thuế thu nhập doanh nghiệp (TNDN), nhưng doanh thu được xét là của năm trước liền kề, không phải năm đang kinh doanh. Doanh nghiệp vượt mức này mà doanh thu năm không quá 10 tỷ đồng thì được giảm 30% số TNDN phải nộp năm 2026 và 2027. Bài dành cho chủ công ty nhỏ; nếu bạn là hộ kinh doanh, đọc bài hộ kinh doanh dưới 1 tỷ có phải nộp thuế không.
Cập nhật đến ngày 11/11/2026, theo Nghị định 141/2026/NĐ-CP và Nghị định 398/2026/NĐ-CP.
Tóm tắt nhanh
- Nghị định 141/2026/NĐ-CP ký 29/04/2026, hiệu lực từ 01/01/2026, bổ sung khoản 15 Điều 4 Nghị định 320/2025/NĐ-CP: thu nhập của doanh nghiệp có tổng doanh thu năm từ 1 tỷ đồng trở xuống được miễn TNDN.
- Doanh thu xét là tổng doanh thu bán hàng, dịch vụ, tài chính và thu nhập khác trên phụ lục kèm tờ khai quyết toán của năm trước liền kề.
- Doanh nghiệp mới thành lập dự kiến doanh thu không quá 1 tỷ đồng thì không phải tạm nộp TNDN.
- Không áp dụng cho công ty con, công ty liên kết mà doanh nghiệp liên kết không đủ điều kiện miễn.
- Doanh thu năm trên 1 tỷ đến 10 tỷ đồng: giảm 30% TNDN năm 2026, 2027 theo Nghị định 398/2026/NĐ-CP.
Doanh nghiệp dưới 1 tỷ có được miễn thuế TNDN không?
Được, và cả doanh nghiệp có doanh thu đúng 1 tỷ đồng cũng được, vì văn bản ghi “từ 01 tỷ đồng trở xuống”. Điều 2 Nghị định 141/2026/NĐ-CP bổ sung khoản 15 vào Điều 4 Nghị định 320/2025/NĐ-CP (điều liệt kê các khoản thu nhập được miễn thuế TNDN), áp dụng cho doanh nghiệp, tổ chức được thành lập theo pháp luật Việt Nam. Nghị định do Phó Thủ tướng Nguyễn Văn Thắng ký ngày 29/04/2026 nhưng có hiệu lực từ 01/01/2026, nên áp dụng cho cả năm 2026.
Miễn ở đây là miễn thuế TNDN trên thu nhập, không phải miễn mọi loại thuế. Văn bản không nhắc đến thuế giá trị gia tăng (GTGT) của doanh nghiệp, nên nghĩa vụ GTGT và hóa đơn của công ty không thay đổi vì quy định này.
Doanh thu 1 tỷ đồng được tính thế nào?
Lấy tổng doanh thu của năm trước liền kề trên phụ lục kết quả hoạt động sản xuất, kinh doanh kèm tờ khai quyết toán TNDN, gồm doanh thu bán hàng, cung cấp dịch vụ (không gồm các khoản giảm trừ doanh thu), doanh thu hoạt động tài chính và thu nhập khác (điểm a). Như vậy tiền lãi gửi ngân hàng hay tiền thanh lý tài sản cũng cộng vào, không chỉ tiền bán hàng.
Năm trước hoạt động chưa đủ 12 tháng thì quy đổi ra 12 tháng: doanh thu thực tế chia số tháng hoạt động rồi nhân 12; tháng thành lập được tính đủ tháng (điểm b). Ví dụ DV Tài Chính tự tính cho công ty thành lập tháng 10/2025, tức hoạt động 3 tháng trong năm 2025:
- Doanh thu 3 tháng 300 triệu đồng: 300 triệu ÷ 3 × 12 = 1,2 tỷ đồng, vượt 1 tỷ, năm 2026 không được miễn.
- Doanh thu 3 tháng 240 triệu đồng: 240 triệu ÷ 3 × 12 = 960 triệu đồng, năm 2026 thuộc diện miễn.
Doanh nghiệp mới thành lập trong năm thì sao?
Doanh nghiệp mới thành lập trong kỳ tính thuế mà dự kiến doanh thu kỳ đó không quá 1 tỷ đồng thì không phải tạm nộp TNDN (điểm c). Hết kỳ, nếu doanh thu thực tế vượt 1 tỷ đồng, doanh nghiệp kê khai, quyết toán TNDN theo quy định và không bị tính tiền chậm nộp.
Doanh nghiệp đã tạm nộp TNDN quý I/2026 mà đủ điều kiện thì không phải tạm nộp các quý sau; số đã nộp thừa được bù trừ hoặc hoàn theo pháp luật quản lý thuế (khoản 2 Điều 4 Nghị định 141).
Trường hợp nào không được miễn?
Công ty con hoặc công ty có quan hệ liên kết không được miễn nếu doanh nghiệp trong quan hệ liên kết không đáp ứng điều kiện miễn (điểm d). Ví dụ theo cách đọc của chúng tôi: công ty nhỏ doanh thu 800 triệu đồng nhưng là công ty con của một công ty doanh thu 20 tỷ đồng thì không được hưởng khoản miễn này.
Phần miễn TNDN không có điều khoản riêng loại trừ doanh nghiệp chia, tách; điều kiện loại trừ chia, tách nằm ở Nghị định 398 và chỉ áp dụng cho mức giảm 30%.
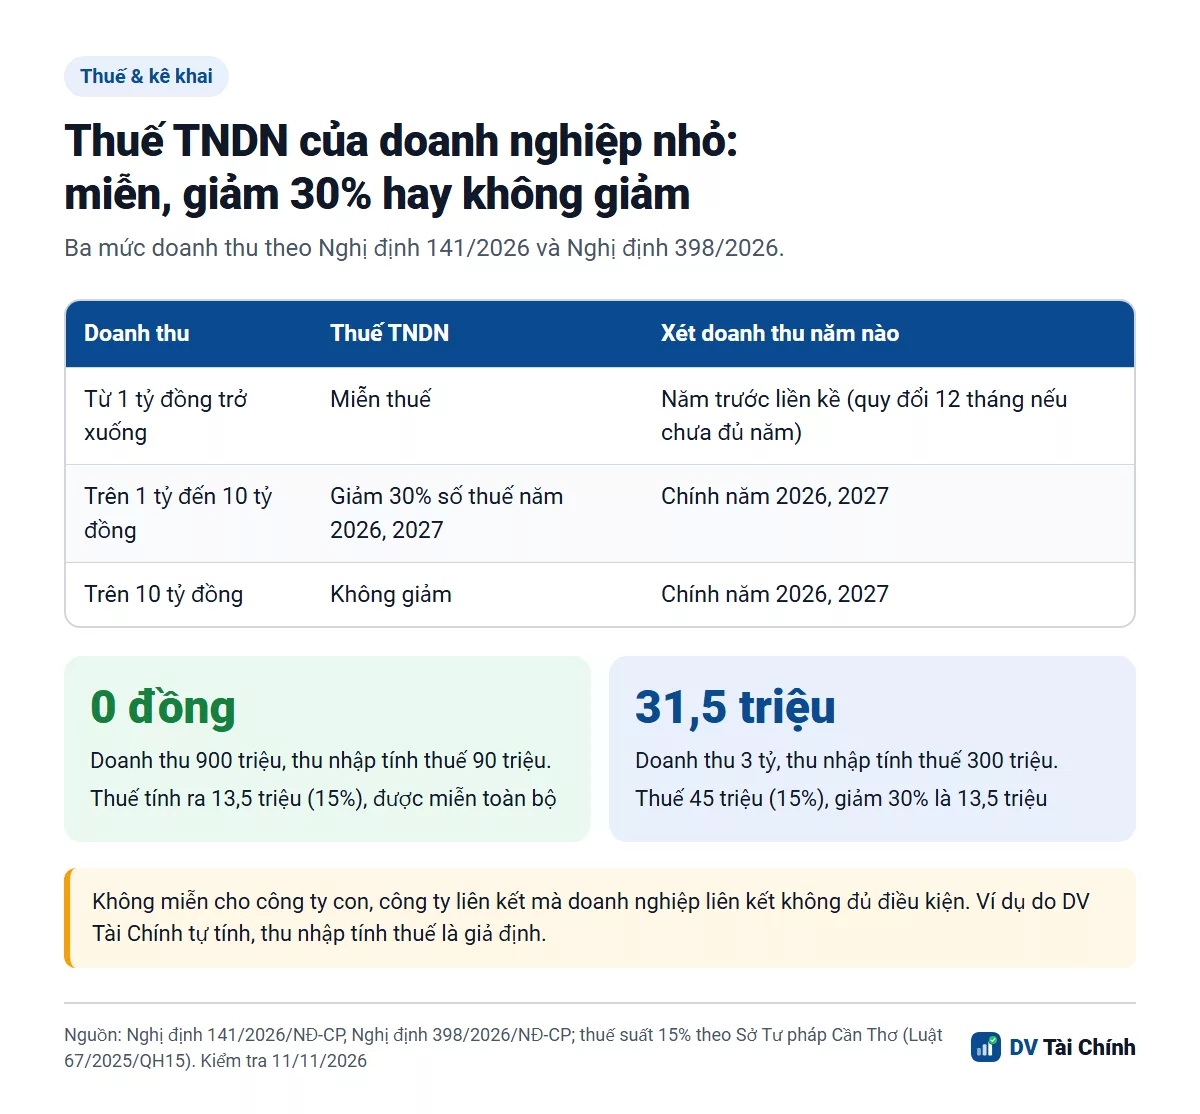
Ba mức doanh thu: miễn, giảm 30% hay không giảm?
Doanh nghiệp rơi vào một trong ba mức dưới đây; bảng do DV Tài Chính tổng hợp từ Nghị định 141 và Nghị định 398.
| Doanh thu | Thuế TNDN | Năm xét doanh thu | Căn cứ |
|---|---|---|---|
| Từ 1 tỷ đồng trở xuống | Miễn thuế | Năm trước liền kề | Khoản 15 Điều 4 Nghị định 320/2025 (bổ sung bởi Nghị định 141/2026) |
| Trên 1 tỷ đến 10 tỷ đồng | Giảm 30% số thuế phải nộp năm 2026, 2027; tự trừ khi tạm nộp quý | Chính năm 2026, 2027 | Điều 3 Nghị định 398/2026 |
| Trên 10 tỷ đồng | Không giảm; đã trừ khi tạm nộp thì nộp đủ và tính chậm nộp theo khoản 3 Điều 24 Nghị định 252/2026 | Chính năm 2026, 2027 | Điều 3 Nghị định 398/2026 |
Chi tiết cách khai mức giảm 30%, điều kiện và các mốc tạm nộp có trong bài giảm 30% thuế hộ kinh doanh, doanh nghiệp theo Nghị định 398.
Ví dụ: doanh nghiệp 900 triệu và 3 tỷ nộp bao nhiêu TNDN?
Công ty doanh thu 900 triệu đồng không nộp TNDN, còn công ty doanh thu 3 tỷ đồng trong ví dụ nộp 31,5 triệu đồng sau khi giảm 30%. Bảng là phép tính DV Tài Chính tự tính, với thu nhập tính thuế giả định và thuế suất 15% cho doanh nghiệp doanh thu năm không quá 3 tỷ đồng (theo bài giới thiệu Luật Thuế TNDN 2025 của Sở Tư pháp Cần Thơ).
| Trường hợp | Thuế tính ra | Miễn hoặc giảm | Còn phải nộp |
|---|---|---|---|
| Doanh thu 2025 và 2026 đều 900 triệu, thu nhập tính thuế 90 triệu × 15% | 13.500.000 đồng | Miễn toàn bộ | 0 đồng |
| Doanh thu 2025 và 2026 đều 3 tỷ, thu nhập tính thuế 300 triệu × 15% | 45.000.000 đồng | Giảm 30%: 13.500.000 đồng | 31.500.000 đồng |
Trường hợp đáng chú ý: doanh thu 2025 là 900 triệu nhưng năm 2026 tăng lên 3 tỷ đồng. Theo câu chữ điểm a, năm 2026 vẫn xét doanh thu năm 2025 nên thuộc diện miễn; chúng tôi chưa thấy hướng dẫn riêng của Bộ Tài chính cho tình huống này, nên hãy hỏi cơ quan thuế quản lý trước khi quyết toán.
Được miễn rồi có còn phải khai thuế, quyết toán không?
Nên tiếp tục khai và quyết toán TNDN như bình thường. Nghị định 141 không có câu nào miễn nghĩa vụ khai thuế; chính căn cứ xét miễn lại lấy từ phụ lục kèm tờ khai quyết toán năm trước, và điểm c yêu cầu doanh nghiệp vượt mức thì kê khai, quyết toán theo quy định. Đây là cách đọc của chúng tôi từ văn bản; hỏi kế toán hoặc cơ quan thuế quản lý về cách ghi khoản thu nhập miễn thuế trên tờ khai.
Báo cáo tài chính, thuế GTGT và hóa đơn điện tử vẫn theo quy định của doanh nghiệp. Nếu cần vốn lưu động trong giai đoạn đầu, xem các lựa chọn ở bài vay vốn kinh doanh cho hộ kinh doanh và doanh nghiệp nhỏ.
Doanh nghiệp khác hộ kinh doanh dưới 1 tỷ ở điểm nào?
Khác ở loại thuế được miễn và năm xét doanh thu.
| Tiêu chí | Hộ, cá nhân kinh doanh | Doanh nghiệp, tổ chức |
|---|---|---|
| Thuế không phải nộp khi đến 1 tỷ | TNCN (và GTGT, xem bài về hộ dưới 1 tỷ) | Chỉ TNDN |
| Văn bản | Nghị định 68/2026, sửa bởi Điều 1 Nghị định 141/2026 | Nghị định 320/2025, bổ sung bởi Điều 2 Nghị định 141/2026 |
| Doanh thu xét | Doanh thu thực tế phát sinh trong năm (hộ thông báo bằng Mẫu 01/TKN-CNKD) | Doanh thu năm trước liền kề (quy đổi 12 tháng nếu chưa đủ năm) |
| Ngoại lệ | Không có ngoại lệ công ty con, liên kết | Công ty con, công ty liên kết với doanh nghiệp không đủ điều kiện |
Tổng quan nghĩa vụ của hộ ở bài trụ thuế hộ kinh doanh 2026.
Ai nên và không nên dựa vào khoản miễn này?
Hợp với công ty nhỏ, độc lập, doanh thu ổn định dưới 1 tỷ đồng, ví dụ công ty dịch vụ một vài người. Không nên lập kế hoạch dựa vào khoản miễn nếu công ty là công ty con của doanh nghiệp lớn, nếu năm trước doanh thu đã sát 1 tỷ đồng, hoặc nếu bạn định tách nhỏ công ty: chỉ cần doanh thu quy đổi năm trước vượt 1 tỷ là mất miễn cả năm. Bài là thông tin tham khảo, không thay tư vấn của kế toán hay cơ quan thuế; xem thêm chuyên mục Doanh nghiệp.
Câu hỏi thường gặp
Doanh nghiệp doanh thu đúng 1 tỷ có được miễn thuế TNDN không?
Miễn thuế TNDN cho doanh nghiệp dưới 1 tỷ áp dụng từ khi nào?
Doanh nghiệp mới thành lập có phải tạm nộp thuế TNDN không?
Doanh nghiệp được miễn TNDN có được miễn thuế GTGT không?
Doanh nghiệp doanh thu 3 tỷ có được giảm thuế TNDN không?
Hình ảnh trong bài thuộc quyền của chủ sở hữu được ghi ở chú thích ảnh. Nếu bạn là chủ sở hữu và muốn gỡ ảnh hoặc bổ sung ghi công, vui lòng để lại bình luận ngay dưới bài này (xem thêm trang Liên hệ); DV Tài Chính xử lý trong 48 giờ.