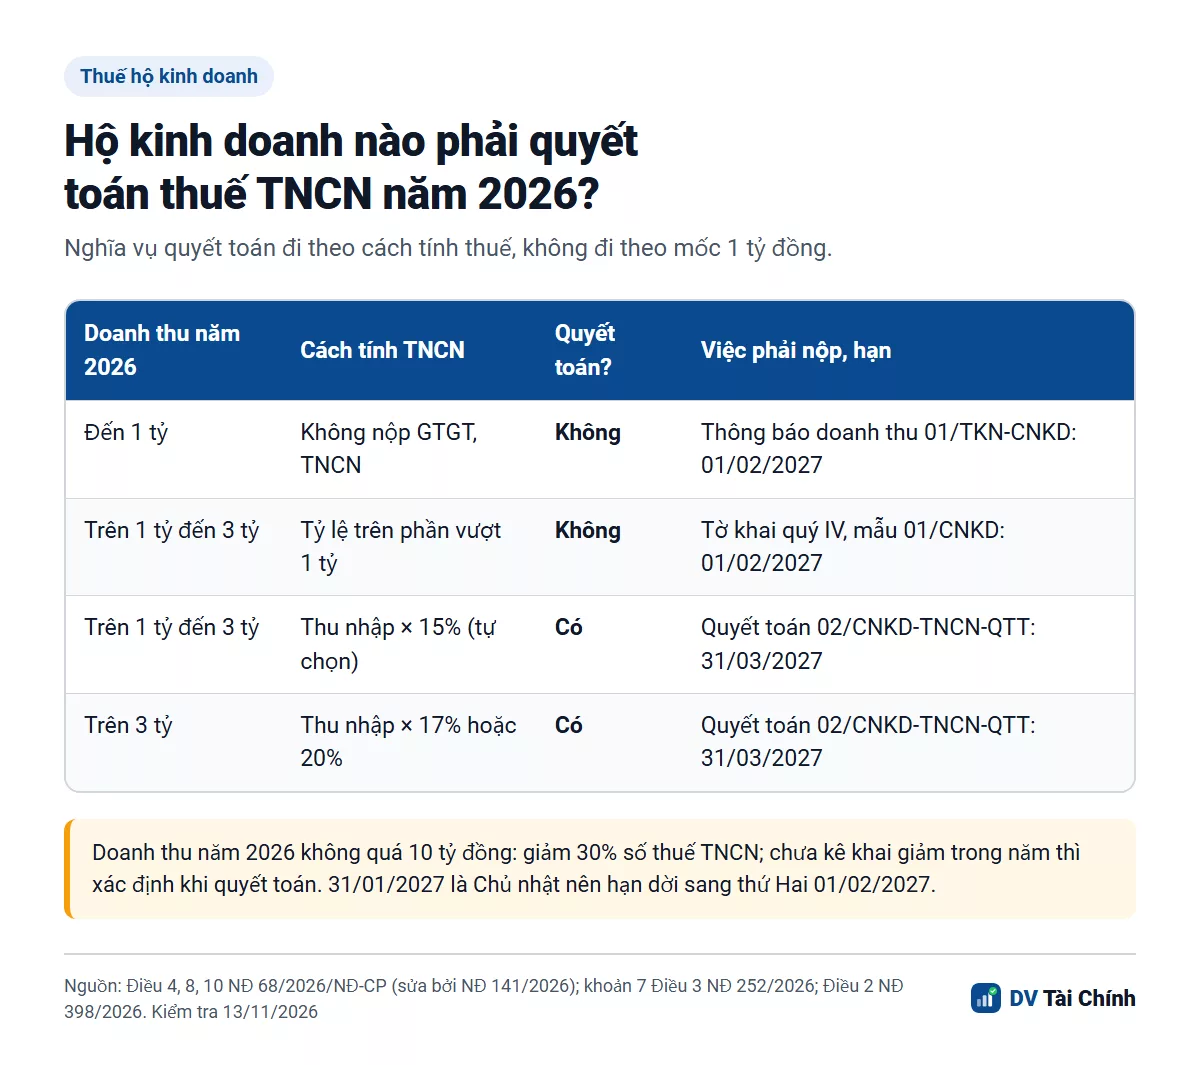
Chỉ hộ kinh doanh nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế mới phải quyết toán thuế năm 2026: hộ doanh thu trên 3 tỷ đồng (bắt buộc) và hộ trên 1 tỷ đến 3 tỷ đồng đã chọn cách này. Hạn nộp tờ khai quyết toán mẫu 02/CNKD-TNCN-QTT và nộp số thuế còn thiếu là thứ Tư 31/03/2027. Hộ từ 1 tỷ trở xuống chỉ thông báo doanh thu, hộ nộp theo tỷ lệ trên doanh thu khai theo quý và không quyết toán thuế TNCN năm.
Cập nhật đến ngày 13/11/2026, theo Nghị định 68/2026/NĐ-CP (sửa bởi Nghị định 141/2026/NĐ-CP), Nghị định 252/2026/NĐ-CP và Nghị định 398/2026/NĐ-CP.
Tóm tắt nhanh
- Phải quyết toán: hộ nộp thuế TNCN theo thu nhập tính thuế, tức doanh thu trừ chi phí rồi nhân 15% (đến 3 tỷ), 17% (trên 3 tỷ đến 50 tỷ) hoặc 20% (trên 50 tỷ).
- Hạn: chậm nhất 31/03/2027 (thứ Tư) theo điểm c khoản 3 Điều 8 Nghị định 68/2026; tiền thuế nộp cùng hạn.
- Hộ doanh thu năm 2026 không quá 10 tỷ đồng được giảm 30% số thuế TNCN; chưa kê khai giảm trong năm thì xác định khi quyết toán (Nghị định 398/2026).
- Tạm nộp thiếu so với số quyết toán thì nộp bổ sung, không tính tiền chậm nộp nếu nộp trong hạn; nộp sau 31/03/2027 thì chịu 0,03% mỗi ngày.
- Ví dụ DV Tài Chính tự tính: hộ 2,5 tỷ, chi phí hợp lệ 2,2 tỷ, thuế TNCN năm 31,5 triệu đồng sau giảm 30%.
Hộ kinh doanh có phải quyết toán thuế cuối năm không?
Chỉ khi hộ nộp thuế TNCN theo thu nhập tính thuế. Khoản 5 Điều 4 Nghị định 68/2026 chia hai phương pháp; Nghị định 141/2026 đổi mốc 500 triệu thành 01 tỷ đồng. Điều 10 quy định hộ theo phương pháp thu nhập tạm nộp TNCN theo quý hoặc tháng và khai quyết toán theo năm. Hộ chọn tỷ lệ trên doanh thu thì khai, nộp TNCN theo quý cùng thuế GTGT, văn bản không đặt thêm bước quyết toán.
| Nhóm doanh thu năm 2026 | Cách tính thuế TNCN | Việc cuối năm | Hạn (đã dời ngày nghỉ) | Nguồn, ngày kiểm tra |
|---|---|---|---|---|
| Từ 1 tỷ đồng trở xuống | Không nộp GTGT, TNCN | Thông báo doanh thu thực tế, mẫu 01/TKN-CNKD | 01/02/2027 | Điểm a khoản 1 Điều 8 NĐ 68 sửa bởi NĐ 141; 13/11/2026 |
| Trên 1 tỷ đến 3 tỷ, chọn tỷ lệ | (Doanh thu − 1 tỷ) × tỷ lệ ngành, ví dụ 0,5% bán hàng hóa | Tờ khai quý IV, mẫu 01/CNKD; không quyết toán TNCN | 01/02/2027 | Điểm a khoản 5 Điều 4, khoản 2 Điều 10 NĐ 68; 13/11/2026 |
| Trên 1 tỷ đến 3 tỷ, chọn thu nhập | (Doanh thu − chi phí) × 15% | Tờ khai quý IV và quyết toán TNCN, mẫu 02/CNKD-TNCN-QTT | 01/02/2027 và 31/03/2027 | Điểm b khoản 5 Điều 4, Điều 10 NĐ 68; 13/11/2026 |
| Trên 3 tỷ đồng | Bắt buộc theo thu nhập: 17% (đến 50 tỷ), 20% (trên 50 tỷ) | Tờ khai quý (tháng nếu trên 50 tỷ) và quyết toán TNCN | Tờ khai quý IV: 01/02/2027; quyết toán: 31/03/2027 | Khoản 2 Điều 7 Luật 109/2025; khoản 1 Điều 10 NĐ 68; 13/11/2026 |
Các nguồn đang ghi khác nhau và cách DV Tài Chính xử lý: một số trang còn ghi mốc 500 triệu (bản gốc Nghị định 68 trước khi bị sửa), một số trang khác viết “hộ trên 1 tỷ phải quyết toán”. Chúng tôi đọc bản ký Nghị định 68 và trang toàn văn Nghị định 141: mốc là 01 tỷ đồng, và nghĩa vụ quyết toán gắn với phương pháp thu nhập chứ không gắn với mốc 1 tỷ. Tỷ lệ từng ngành xem ở bài tỷ lệ thuế TNCN hộ kinh doanh theo ngành.
Hộ dưới 1 tỷ có phải quyết toán thuế không?
Không. Hộ có doanh thu năm 2026 từ 1 tỷ đồng trở xuống chỉ thông báo doanh thu thực tế phát sinh trong năm bằng mẫu 01/TKN-CNKD, chậm nhất 31/01/2027. Ngày này là Chủ nhật; khoản 7 Điều 3 Nghị định 252/2026 dời hạn sang ngày làm việc liền kề sau ngày nghỉ, nên hạn thực tế là thứ Hai 01/02/2027. Nếu trong năm doanh thu vượt 1 tỷ, hộ phải khai, nộp thuế từ quý phát sinh doanh thu vượt. Chi tiết ở bài hộ kinh doanh dưới 1 tỷ có phải nộp thuế.
Hạn quyết toán thuế hộ kinh doanh năm 2026 là ngày nào?
Chậm nhất thứ Tư 31/03/2027, cho cả tờ khai và tiền thuế. Điểm c khoản 3 Điều 8 Nghị định 68/2026 đặt hạn “ngày 31 tháng 3 của năm dương lịch tiếp theo”, và điểm e cùng khoản ghi thời hạn nộp thuế là ngày cuối cùng của thời hạn nộp hồ sơ. Ngày 31/03/2027 là ngày làm việc nên không được dời. Các hạn khác của năm xem ở bài lịch kê khai thuế hộ kinh doanh.
Quyết toán thuế hộ kinh doanh như thế nào?
Bạn tính lại thuế TNCN của cả năm theo số thật, rồi trừ phần đã giảm, đã bị khấu trừ và đã tạm nộp. Các bước:
- Cộng doanh thu cả năm 2026 của mọi địa điểm và mọi kênh, gồm cả doanh thu trên sàn đã được khấu trừ thuế (khoản 3 Điều 11 Nghị định 68).
- Cộng chi phí được trừ: chi thực tế, liên quan kinh doanh, có hóa đơn, chứng từ; khoản thanh toán từ 5 triệu đồng mỗi lần phải có chứng từ không dùng tiền mặt (khoản 1 Điều 6). Lương của chính chủ hộ, chi cho gia đình, tiền phạt không được trừ (khoản 2 Điều 6).
- Lấy doanh thu trừ chi phí ra thu nhập tính thuế, nhân thuế suất 15%, 17% hoặc 20% theo quy mô doanh thu.
- Nếu doanh thu năm không quá 10 tỷ đồng, giảm 30% số thuế vừa tính. Nghị định 398/2026 cho xác định khoản giảm khi quyết toán nếu trong năm chưa kê khai giảm.
- Trừ số thuế TNCN sàn đã khấu trừ (theo chứng từ khấu trừ) và số đã tạm nộp các quý.
- Nộp tờ khai 02/CNKD-TNCN-QTT bằng phương thức điện tử và nộp số còn thiếu trước 31/03/2027. Nộp thừa thì đề nghị xử lý theo Điều 12 Nghị định 68.
Ví dụ: hộ doanh thu 2,5 tỷ quyết toán bao nhiêu?
Phải nộp thêm 4,5 triệu đồng trong ví dụ dưới đây. DV Tài Chính tự tính, chỉ gồm thuế TNCN, với giả định: hộ bán hàng hóa đã chọn phương pháp thu nhập từ năm 2026, doanh thu 2,5 tỷ đồng (trong đó 400 triệu trên sàn), chi phí hợp lệ 2,2 tỷ đồng, chứng từ khấu trừ của sàn ghi 2 triệu đồng thuế TNCN, đã tạm nộp 25 triệu đồng trong năm.
| Bước | Phép tính | Kết quả |
|---|---|---|
| Thu nhập tính thuế | 2.500 − 2.200 triệu | 300 triệu đồng |
| Thuế TNCN trước giảm | 300 triệu × 15% | 45.000.000 đồng |
| Giảm 30% (doanh thu không quá 10 tỷ) | 45 triệu × 30% | 13.500.000 đồng |
| Thuế TNCN phải nộp cả năm | 45 − 13,5 triệu | 31.500.000 đồng |
| Trừ sàn đã khấu trừ và đã tạm nộp | 31,5 − 2 − 25 triệu | 4.500.000 đồng phải nộp thêm |
Nộp đủ 4,5 triệu đồng trước 31/03/2027 thì không tính tiền chậm nộp. Để so sánh, cùng doanh thu đó nếu chọn cách tỷ lệ: (2.500 − 1.000) triệu × 0,5% = 7,5 triệu, giảm 30% còn 5,25 triệu đồng. Với hộ bán hàng hóa có lãi khoảng 12% như ví dụ, cách theo thu nhập tốn hơn; nhưng hộ đã chọn phải giữ 02 năm liên tục (điểm d khoản 5 Điều 4). Thử số của bạn bằng công cụ kiểm tra thuế hộ kinh doanh.
Nộp chậm quyết toán bị phạt bao nhiêu?
Có hai khoản riêng: tiền chậm nộp trên số thuế nộp muộn, và tiền phạt hành chính vì nộp tờ khai muộn.
- Tiền chậm nộp: 0,03% mỗi ngày trên số thuế chậm nộp, theo Luật Quản lý thuế 108/2025/QH15 (hiệu lực 01/07/2026). Ví dụ trên nộp 4,5 triệu đồng chậm 30 ngày: 4.500.000 × 0,03% × 30 = 40.500 đồng (DV Tài Chính tự tính).
- Phạt nộp tờ khai quá hạn trên 90 ngày: Nghị định 310/2025/NĐ-CP (hiệu lực 16/01/2026) sửa khoản 5 Điều 13 Nghị định 125/2020: phạt 15 đến 25 triệu đồng khi có số thuế phải nộp và người nộp đã nộp đủ thuế, tiền chậm nộp trước khi cơ quan thuế kiểm tra; mức phạt không vượt số thuế phát sinh trên tờ khai.
Mức phạt khi trễ 1 đến 90 ngày (khoản 1 đến 4 Điều 13 Nghị định 125/2020) DV Tài Chính chưa đối chiếu được bản gốc nên không nêu số. Cách an toàn: nộp tờ khai đúng hạn dù chưa đủ tiền.
Quyết toán thuế hộ kinh doanh online được không?
Được, và đây là cách bắt buộc: điểm a khoản 4 Điều 8 Nghị định 68/2026 quy định hộ kinh doanh nộp hồ sơ khai thuế bằng phương thức điện tử. Người cao tuổi, người khuyết tật, người thuộc diện bảo trợ xã hội, người ở địa bàn đặc biệt khó khăn hoặc gặp bất khả kháng không thể giao dịch điện tử thì nộp trực tiếp hoặc gửi bưu chính đến Trung tâm Phục vụ hành chính công cấp xã. Hộ nhiều cửa hàng nộp thuế TNCN tại trụ sở chính.
Ai cần chuẩn bị ngay từ bây giờ?
- Hộ đang nộp theo tỷ lệ mà doanh thu năm 2026 sẽ vượt 3 tỷ đồng: từ năm 2027 phải chuyển sang phương pháp thu nhập (điểm d khoản 5 Điều 4), nên bắt đầu giữ đủ chứng từ chi phí từ tháng 1/2027.
- Hộ đã chọn phương pháp thu nhập: gom hóa đơn, sao kê và chứng từ khấu trừ của sàn trước Tết, vì Tết Nguyên đán 2027 nghỉ 7 ngày từ 04/02 đến 10/02/2027 (Văn phòng Chính phủ, văn bản 10065/VPCP-KGVX).
- Hộ doanh thu năm có thể vượt 10 tỷ đồng: không được giảm 30% và phải nộp bổ sung số đã giảm (Nghị định 398/2026).
Câu hỏi thường gặp
Hộ kinh doanh nộp thuế theo tỷ lệ có phải quyết toán không?
Quyết toán thuế hộ kinh doanh dùng mẫu nào?
Doanh thu bán trên Shopee, TikTok Shop đã bị khấu trừ có phải tính vào quyết toán?
Tạm nộp thừa thuế trong năm thì làm sao?
Bước tiếp theo
- Xác định hộ bạn đang nộp theo tỷ lệ hay theo thu nhập, rồi nhập doanh thu, chi phí vào công cụ kiểm tra thuế hộ kinh doanh để ước số phải nộp.
- Đọc điều kiện và mẫu kê khai khoản giảm ở bài giảm 30% thuế hộ kinh doanh theo Nghị định 398/2026.
- Ghi lịch hai mốc 01/02/2027 (tờ khai quý IV hoặc thông báo doanh thu) và 31/03/2027 (quyết toán); toàn cảnh quy định xem ở bài thuế hộ kinh doanh 2026. Bài viết không thay cho hướng dẫn của cơ quan thuế quản lý.
Hình ảnh trong bài thuộc quyền của chủ sở hữu được ghi ở chú thích ảnh. Nếu bạn là chủ sở hữu và muốn gỡ ảnh hoặc bổ sung ghi công, vui lòng để lại bình luận ngay dưới bài này (xem thêm trang Liên hệ); DV Tài Chính xử lý trong 48 giờ.