Hộ kinh doanh hoạt động trong 43 nhóm ngành của Nghị định 245/2026/NĐ-CP được lùi hạn nộp tiền thuế giá trị gia tăng và thuế thu nhập cá nhân, tối đa 5 tháng với thuế thu nhập cá nhân, và không bị tính tiền chậm nộp trong thời gian gia hạn. Hạn gửi văn bản đề nghị gia hạn là chậm nhất 02/11/2026, tức hôm nay, nên nếu bạn chưa gửi thì đây là ngày quyết định.
Cập nhật đến ngày 02/11/2026, theo Nghị định 245/2026/NĐ-CP ngày 27/06/2026 của Chính phủ.
Tóm tắt nhanh
- Nghị định 245/2026/NĐ-CP có hiệu lực từ 27/06/2026 đến hết 30/12/2026; chỉ lùi hạn nộp tiền, không giảm số thuế phải nộp.
- Hộ kinh doanh phải có hoạt động thuộc một trong 43 nhóm ngành ở Phụ lục I; hoạt động nhiều ngành mà có một ngành thuộc danh mục thì được gia hạn cả số thuế phải nộp.
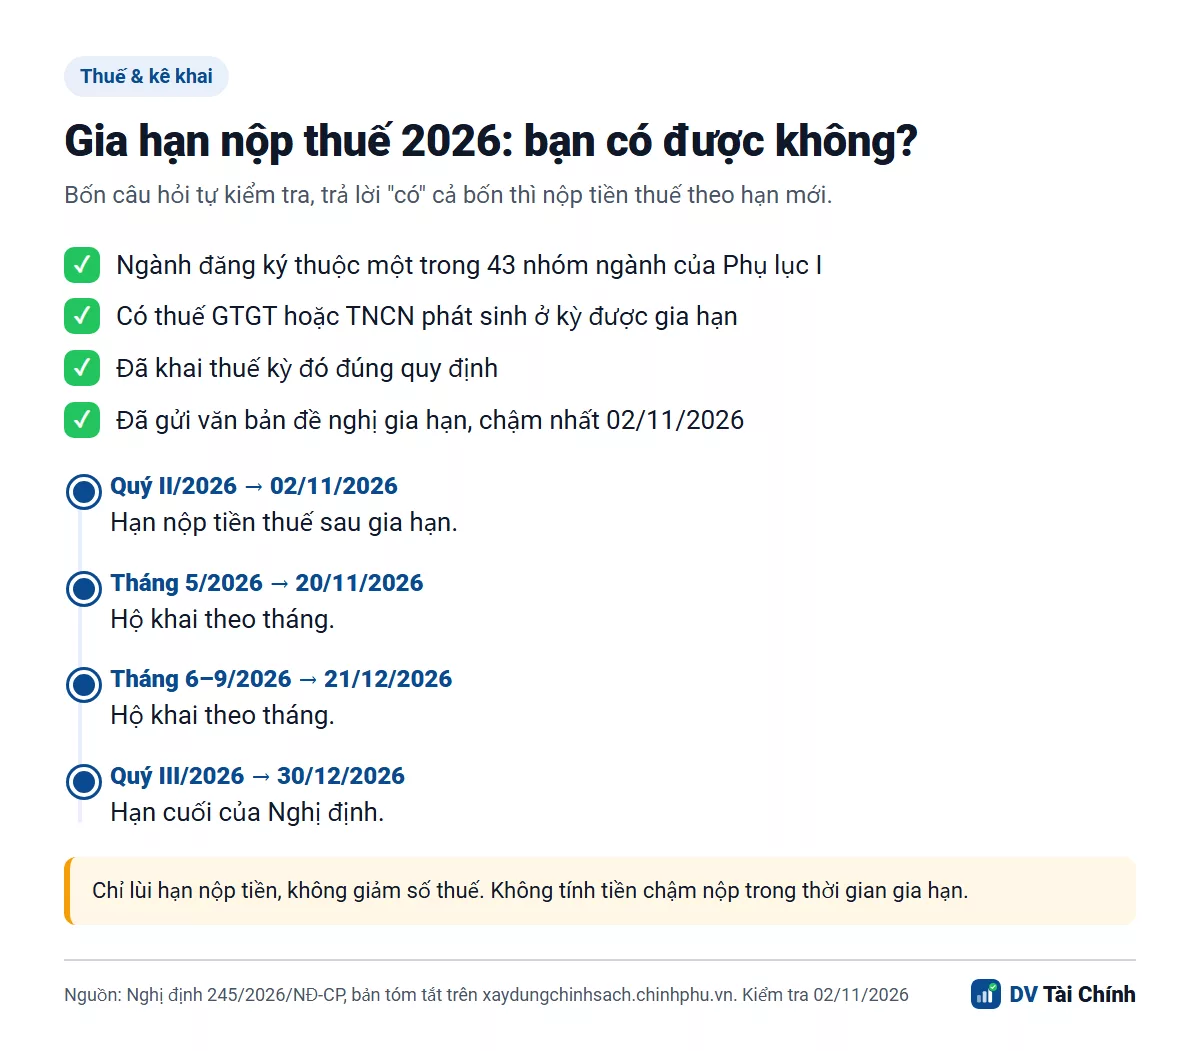
- Mốc hạn nộp tiền thuế: quý II/2026 đến 02/11/2026, quý III/2026 đến 30/12/2026, kỳ tháng 5 đến 20/11/2026, các tháng 6 đến 9 đến 21/12/2026.
- Văn bản đề nghị gia hạn gửi cùng hồ sơ khai thuế hoặc chậm nhất 02/11/2026; gửi sau ngày này thì không được gia hạn.
- Bán lẻ không thấy trong danh mục tóm tắt 43 nhóm ngành: hộ bán lẻ nên hỏi cơ quan thuế trước khi trông vào gia hạn.
Nghị định 245/2026 gia hạn những gì?
Nghị định gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất năm 2026, đã đăng Công báo số 389 ngày 13/07/2026. Đây là gia hạn nộp tiền, không phải giảm thuế: số thuế vẫn phải nộp đủ, chỉ muộn hơn và không tính tiền chậm nộp trong thời gian gia hạn. Nếu hệ thống thuế đã lỡ tính tiền chậm nộp, cơ quan thuế phải điều chỉnh hoặc hủy khoản đó.
Với hộ kinh doanh và cá nhân kinh doanh, thời gian gia hạn thuế thu nhập cá nhân tối đa là 5 tháng. Phần thuế phát sinh sau khi khai bổ sung cũng được gia hạn, nhưng chỉ khi tờ khai bổ sung được gửi trước khi hết thời hạn gia hạn.
Hạn nộp tiền thuế mới là ngày nào?
Theo bản tóm tắt của cổng Xây dựng chính sách, pháp luật (chinhphu.vn), tiền thuế giá trị gia tăng và thu nhập cá nhân của các kỳ sau được lùi đến các ngày dưới đây. Thuế giá trị gia tăng ở khâu nhập khẩu không thuộc diện gia hạn.
| Kỳ tính thuế | Hạn nộp tiền thuế sau gia hạn | Thứ trong tuần | Ai thường gặp kỳ này |
|---|---|---|---|
| Quý II/2026 | 02/11/2026 | Thứ Hai | Hộ khai theo quý (doanh thu năm trên 1 tỷ đồng) |
| Tháng 5/2026 | 20/11/2026 | Thứ Sáu | Hộ khai theo tháng |
| Tháng 6, 7, 8, 9/2026 | 21/12/2026 | Thứ Hai | Hộ khai theo tháng |
| Quý III/2026 | 30/12/2026 | Thứ Tư | Hộ khai theo quý |
Cột thứ trong tuần do DV Tài Chính tự tra lịch. Hạn nộp tờ khai quý III vẫn là 02/11/2026 vì gia hạn chỉ áp dụng cho tiền thuế; bảng đầy đủ nằm ở bài lịch kê khai thuế hộ kinh doanh.
Hộ kinh doanh nào được gia hạn?
Hộ được gia hạn khi có hoạt động thuộc 43 nhóm ngành, lĩnh vực ở Phụ lục I của Nghị định và có thuế phát sinh thuộc kỳ được gia hạn. Doanh nghiệp nhỏ và siêu nhỏ cũng được áp dụng, nhưng hộ kinh doanh không phải doanh nghiệp nên không dùng được nhóm này.
Trong bản tóm tắt danh mục, các nhóm hộ kinh doanh hay gặp gồm vận tải và kho bãi, lưu trú và ăn uống, giáo dục và đào tạo, y tế, kinh doanh bất động sản, du lịch, thể thao vui chơi giải trí, lập trình máy tính. Nhóm lưu trú và ăn uống bao gồm các ngành cấp dưới, nên quán ăn, nhà trọ, nhà nghỉ thuộc diện này. Điều tôi không thấy trong danh mục tóm tắt là bán lẻ: cửa hàng tạp hóa, quần áo, điện thoại có thể không được gia hạn. Đây là nhận xét từ bản tóm tắt, chưa phải từ Phụ lục I gốc có mã ngành chi tiết, nên bạn cần tra mã ngành đăng ký của mình theo Quyết định 36/2025/QĐ-TTg hoặc hỏi cơ quan thuế.
Bốn câu hỏi để biết bạn có được gia hạn không
- Ngành đăng ký của bạn thuộc nhóm nào trong 43 nhóm? Mở giấy đăng ký hộ kinh doanh, xem mã ngành, đối chiếu danh mục.
- Bạn có số thuế phát sinh ở kỳ được gia hạn không? Hộ doanh thu năm từ 1 tỷ đồng trở xuống không nộp thuế giá trị gia tăng và thu nhập cá nhân nên không có gì để gia hạn; chi tiết ở bài hộ kinh doanh dưới 1 tỷ có phải nộp thuế.
- Bạn đã khai thuế kỳ đó chưa? Gia hạn chỉ áp dụng khi tờ khai nộp đúng quy định.
- Bạn đã gửi văn bản đề nghị gia hạn chưa? Dùng mẫu ở Phụ lục II của Nghị định, gửi điện tử, nộp trực tiếp hoặc qua bưu chính.
Cả bốn câu đều “có” thì bạn đủ điều kiện nộp tiền thuế theo hạn mới ở bảng trên. Số thuế phải nộp ở kỳ nào, bạn xem cách tính ở bài tỷ lệ thuế thu nhập cá nhân hộ kinh doanh theo ngành.
Làm gì nếu lỡ hạn gửi văn bản ngày 02/11?
Theo trang trình tự trên cổng Xây dựng chính sách, pháp luật, văn bản gửi sau 02/11/2026 không được hưởng gia hạn, và bạn nộp tiền thuế theo hạn thông thường. Việc nên làm là kiểm tra xem kỳ nào của bạn đã quá hạn nộp tiền, tính khoản chậm nộp rồi nộp sớm để khoản này không phát sinh thêm, và hỏi cơ quan thuế quản lý về trường hợp cụ thể. Nguồn tôi đọc không nêu riêng hộ kinh doanh có bắt buộc gửi văn bản hay không, nên đừng suy ra mình được miễn.
Còn một rủi ro nữa: nếu cơ quan thuế phát hiện trong thời gian gia hạn rằng bạn không thuộc diện, bạn phải nộp thuế và tiền chậm nộp của cả giai đoạn gia hạn; nếu thanh tra sau đó mới phát hiện, bạn còn có thể bị phạt. Gia hạn nhầm đối tượng tốn kém hơn không gia hạn.
Câu hỏi thường gặp
Nghị định 245/2026 gia hạn đến bao giờ?
Gia hạn có làm giảm số thuế phải nộp không?
Hộ bán lẻ có được gia hạn không?
Hộ doanh thu dưới 1 tỷ đồng có cần gia hạn không?
Thông tin về gia hạn dùng chung cho nhiều tình huống, nhưng mỗi hộ có mã ngành và kỳ khai khác nhau. Nếu cần xem tổng thể các thay đổi, đọc bài thuế hộ kinh doanh 2026.
Hình ảnh trong bài thuộc quyền của chủ sở hữu được ghi ở chú thích ảnh. Nếu bạn là chủ sở hữu và muốn gỡ ảnh hoặc bổ sung ghi công, vui lòng để lại bình luận ngay dưới bài này (xem thêm trang Liên hệ); DV Tài Chính xử lý trong 48 giờ.