TikTok Shop khấu trừ 1% thuế giá trị gia tăng (GTGT) và 0,5% thuế thu nhập cá nhân (TNCN) trên doanh thu mỗi đơn hàng hóa của cá nhân và hộ kinh doanh, rồi nộp thay cho cơ quan thuế. Cơ chế này chạy từ ngày 01/07/2025 theo Nghị định 117/2025/NĐ-CP. Bài này dành cho người bán cá nhân và hộ kinh doanh; người bán là doanh nghiệp không thuộc phạm vi bài.
Cập nhật đến ngày 28/10/2026, theo Nghị định 117/2025/NĐ-CP, Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP.
Tóm tắt nhanh
- Sàn có cả chức năng đặt hàng và thanh toán trực tuyến phải khấu trừ, khai và nộp thay thuế cho từng giao dịch của hộ, cá nhân kinh doanh.
- Tỷ lệ khấu trừ với cá nhân cư trú: hàng hóa 1% GTGT và 0,5% TNCN; dịch vụ 5% và 2%; vận tải, dịch vụ gắn với hàng hóa 3% và 1,5%.
- Thuế bị trừ ngay khi giao dịch thành công và được chấp nhận thanh toán; đơn hủy hoặc trả hàng được bù trừ.
- Số thuế đã khấu trừ không phải khai, nộp lại, nhưng bạn vẫn phải cộng doanh thu mọi kênh để biết mình trên hay dưới ngưỡng 1 tỷ đồng.
- Doanh thu năm không quá 1 tỷ đồng: thuế đã bị trừ có thể đề nghị hoàn; hạn thông báo doanh thu thực tế là 31/01 năm sau.
Sàn TikTok Shop khấu trừ thuế của ai, từ khi nào?
Sàn khấu trừ thuế của hộ và cá nhân kinh doanh bán trên nền tảng có cả chức năng đặt hàng trực tuyến và thanh toán trực tuyến, từ ngày 01/07/2025. Nghị định 117/2025/NĐ-CP, ký ngày 09/06/2025, áp dụng cho cả sàn trong nước lẫn nước ngoài, và Nghị định 68/2026/NĐ-CP (Điều 11) nhắc lại nguyên tắc này.
Trang hướng dẫn của TikTok Shop Việt Nam (Seller University, kiểm tra ngày 28/10/2026) xác nhận sàn khấu trừ, kê khai và nộp thay VAT cùng TNCN cho người bán là hộ kinh doanh và cá nhân từ 01/07/2025. Nếu bạn bán ở một nền tảng không có đủ hai chức năng trên, bạn tự kê khai và nộp thuế như hộ kinh doanh thông thường. Cách tính cho trường hợp đó xem ở bài thuế hộ kinh doanh 2026.
Tỷ lệ sàn khấu trừ là bao nhiêu?
Với cá nhân cư trú, tỷ lệ khấu trừ là 1% GTGT cộng 0,5% TNCN, tổng 1,5% doanh thu, nếu giao dịch là hàng hóa. Dịch vụ bị trừ cao hơn. Bảng dưới đây theo bản tóm tắt Nghị định 117/2025/NĐ-CP trên Báo điện tử Chính phủ:
| Loại giao dịch | GTGT | TNCN | Tổng |
|---|---|---|---|
| Hàng hóa | 1% | 0,5% | 1,5% |
| Dịch vụ | 5% | 2% | 7% |
| Vận tải, dịch vụ gắn với hàng hóa | 3% | 1,5% | 4,5% |
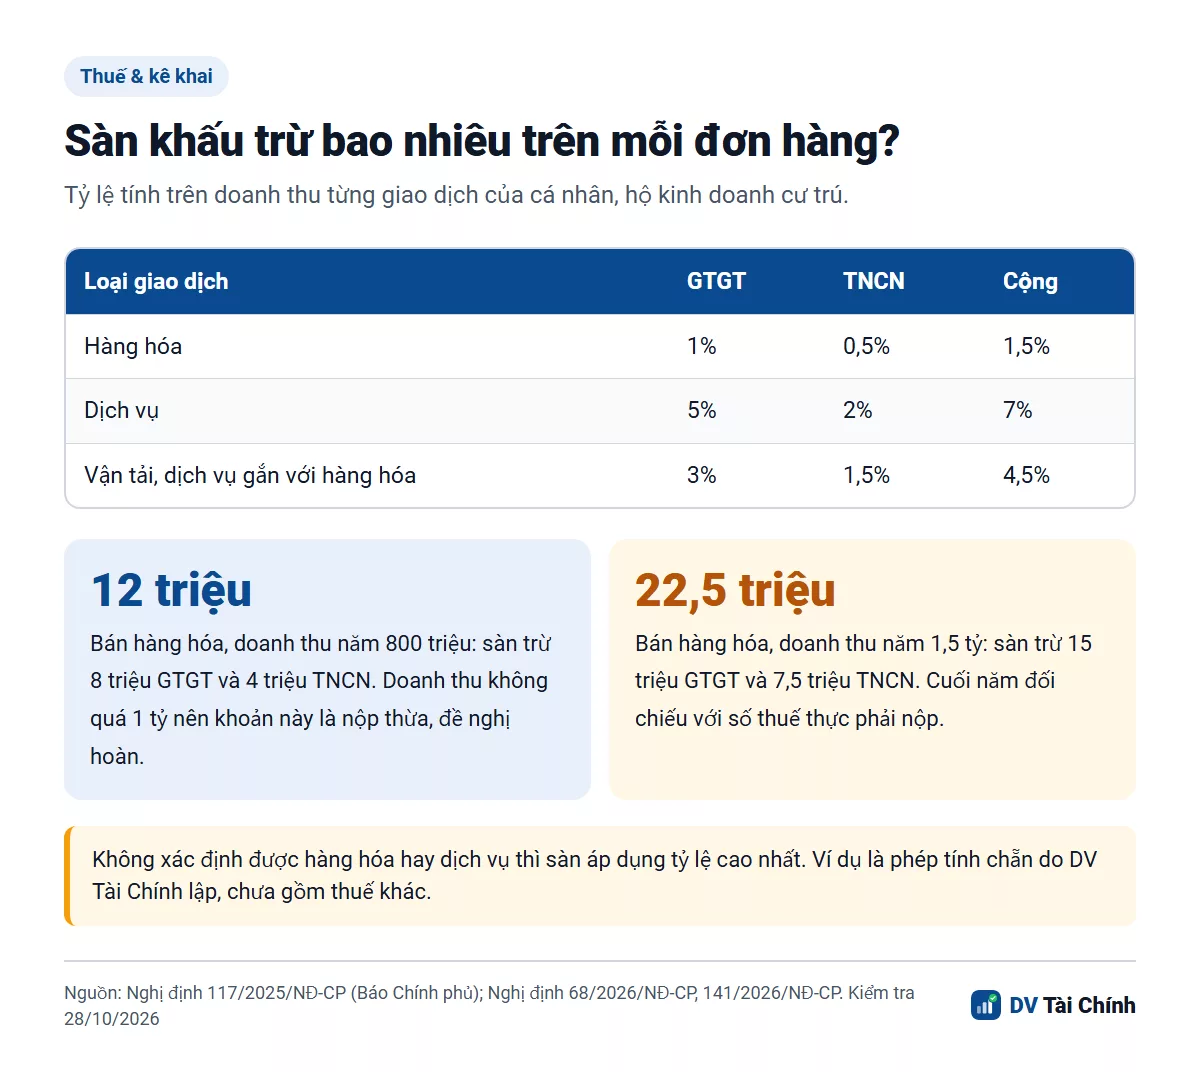
Doanh thu để tính là số tiền người bán được hưởng mà sàn thu hộ cho từng giao dịch. Khi sàn không xác định được giao dịch là hàng hóa hay dịch vụ, sàn áp dụng tỷ lệ cao nhất. Ví dụ minh họa trên trang Seller University của TikTok Shop cũng dùng VAT 1% và TNCN 0,5% cho hàng hóa.
Sàn khấu trừ ngay khi xác nhận giao dịch thành công và chấp nhận thanh toán, rồi kê khai theo tháng. Đơn bị hủy hoặc trả hàng thì sàn bù trừ số thuế đã trừ với thuế phải khấu trừ ở các giao dịch khác. Bạn xem thuế của từng đơn ở mục Phí trong báo cáo tài chính của Seller Center.
Ví dụ: bán hàng hóa 800 triệu đồng và 1,5 tỷ đồng một năm thì bị trừ bao nhiêu?
Doanh thu năm 800 triệu đồng bán hàng hóa trên TikTok Shop bị khấu trừ 12 triệu đồng, và vì không quá 1 tỷ đồng nên khoản này được coi là nộp thừa. Phép tính: 800 triệu nhân 1% là 8 triệu GTGT, cộng 800 triệu nhân 0,5% là 4 triệu TNCN.
Theo trả lời của Cục Thuế đăng trên chinhphu.vn ngày 21/07/2026, hộ có doanh thu năm từ 1 tỷ đồng trở xuống chỉ phải thông báo doanh thu thực tế trước ngày 31/01 năm sau, và nếu thuế sàn đã khấu trừ vượt số phải nộp thì được đề nghị hoàn. Bạn dùng mẫu 01/TKN-CNKD để thông báo doanh thu.
Doanh thu năm 1,5 tỷ đồng bán hàng hóa chỉ trên TikTok Shop bị khấu trừ 22,5 triệu đồng: 15 triệu GTGT và 7,5 triệu TNCN. Theo cách đọc ở bài trụ cột, TNCN tính theo tỷ lệ trên phần vượt ngưỡng là (1,5 tỷ trừ 1 tỷ) nhân 0,5%, bằng 2,5 triệu đồng, thấp hơn 7,5 triệu đồng đã bị trừ. Cục Thuế hướng dẫn số thuế sàn đã khấu trừ được trừ vào số phải nộp khi quyết toán, thừa thì được hoàn; hãy đối chiếu với cơ quan thuế quản lý trước khi nộp. Thuế GTGT của phần vượt ngưỡng bài này không tính vì chưa có nguồn chính thức để xác minh.
Các con số trên là phép tính chẵn do DV Tài Chính tự lập, giả định chỉ bán hàng hóa trên một sàn có khấu trừ.
Sàn đã khấu trừ thì người bán còn phải làm gì?
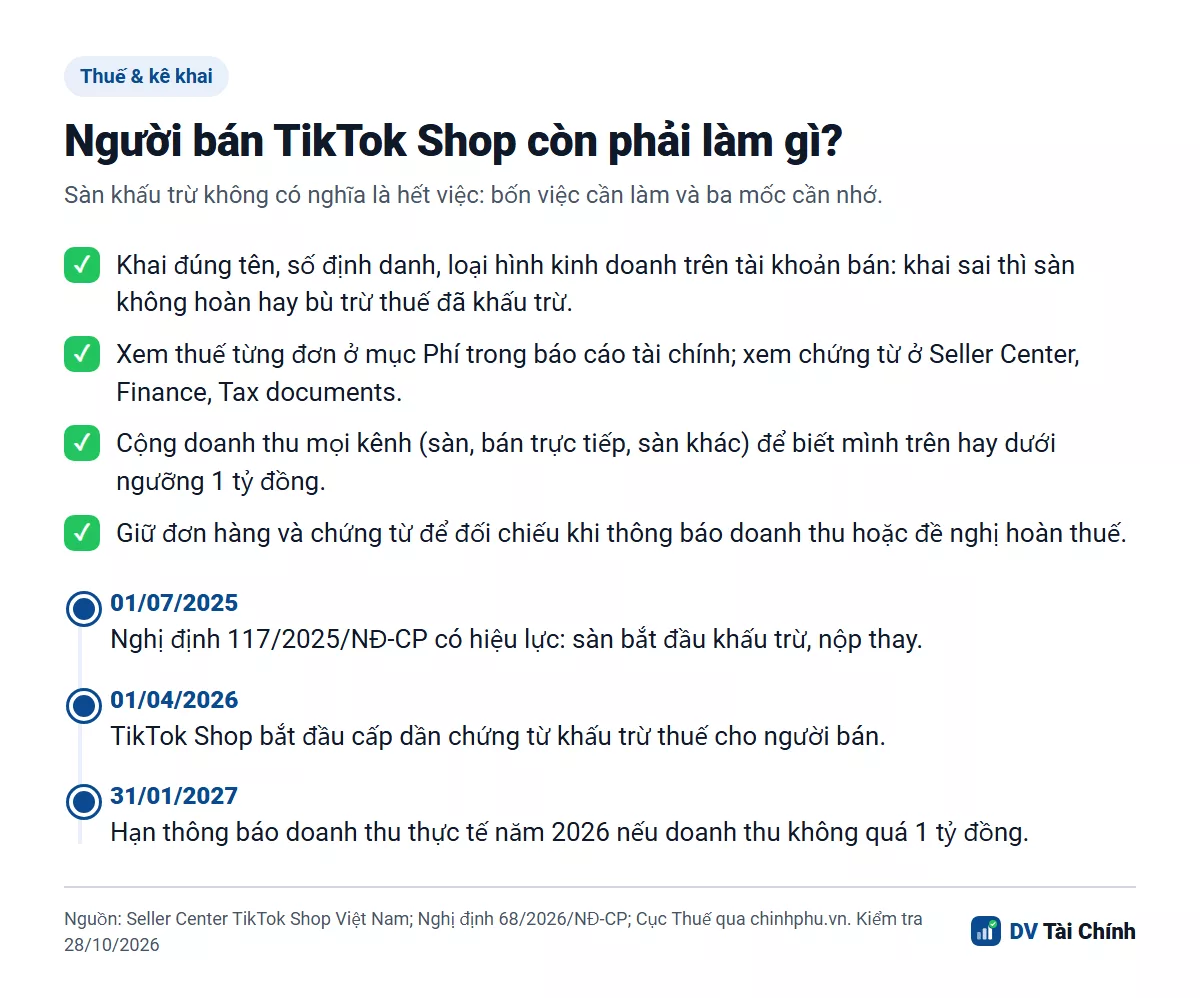
Bạn không phải khai, nộp lại số thuế đã bị khấu trừ, nhưng vẫn phải tự tổng hợp doanh thu cả năm. Cục Thuế nêu rõ điểm này theo Điều 8 Nghị định 68/2026/NĐ-CP, sửa bởi Nghị định 141/2026/NĐ-CP: việc tổng hợp là để xác định bạn thuộc diện chỉ thông báo doanh thu hay phải quyết toán.
- Khai đúng tên, số định danh 12 chữ số và loại hình kinh doanh khi tạo tài khoản bán. TikTok Shop cho biết nếu khai sai, sàn không hoàn hay bù trừ thuế đã khấu trừ; nếu thiếu thông tin, sàn vẫn khấu trừ nhưng không cấp được chứng từ hằng năm.
- Theo dõi thuế từng đơn ở mục Phí, và lấy chứng từ khấu trừ tại Seller Center, Finance, Tax documents, Withholding Tax Certificates. Sàn bắt đầu cấp dần chứng từ từ 01/04/2026.
- Cộng doanh thu mọi kênh trong năm: sàn, bán trực tiếp, sàn khác. Doanh thu hộ kinh doanh được tổng hợp theo một chủ thể.
- Doanh thu không quá 1 tỷ đồng: thông báo doanh thu thực tế trước 31/01 năm sau, và đề nghị hoàn hoặc bù trừ số thuế đã bị trừ.
- Doanh thu trên 3 tỷ đồng, hoặc từ 1 đến 3 tỷ đồng mà bạn chọn tính thuế theo thu nhập: quyết toán TNCN năm, thuế sàn đã khấu trừ được trừ, thừa thì hoàn.
Nếu bạn còn bán tại cửa hàng hoặc kênh không có khấu trừ, phần doanh thu đó bạn tự kê khai. Lịch cụ thể xem bài lịch kê khai thuế hộ kinh doanh. Tiền bán hàng về tài khoản nào cũng cần thông báo cho cơ quan thuế; xem bài tài khoản ngân hàng cho hộ kinh doanh.
Hoàn thuế đã bị sàn khấu trừ mất bao lâu?
Theo thủ tục hoàn nộp thừa chung cho hộ kinh doanh do Bộ Tài chính công bố, cơ quan thuế thông báo chấp nhận hoặc không chấp nhận hồ sơ trong 3 ngày làm việc, và hoàn thuế chậm nhất 6 ngày làm việc kể từ thông báo chấp nhận. Hồ sơ bị chuyển sang kiểm tra trước hoàn thì thời hạn là chậm nhất 40 ngày. Trang thủ tục này không có quy định riêng cho trường hợp thuế sàn khấu trừ, nên thời hạn thực tế của bạn có thể khác.
Bạn có thể nộp hồ sơ trực tiếp, qua bưu chính hoặc trực tuyến trên Cổng Dịch vụ công quốc gia. Mẫu tờ khai trong các trang đã mở được ghi theo các thông tư khác nhau, nên hãy tải mẫu hiện hành trên cổng thuế hoặc hỏi cơ quan thuế quản lý.
Sau khi nâng ngưỡng lên 1 tỷ đồng, sàn có đổi cách khấu trừ không?
Trong các văn bản và hướng dẫn chính thức chúng tôi đã mở, chưa thấy văn bản nào sửa tỷ lệ hoặc cơ chế khấu trừ của sàn. Nghị định 141/2026/NĐ-CP, ký ngày 29/04/2026, đổi ngưỡng từ 500 triệu thành 1 tỷ đồng trong Nghị định 68/2026/NĐ-CP, có hiệu lực từ 01/01/2026. Sàn vẫn khấu trừ trên mỗi giao dịch, và việc xử lý phần thuế đã trừ diễn ra ở bước kê khai và hoàn cuối năm của người bán. Nếu bạn đọc bài cũ nêu ngưỡng 500 triệu đồng, hãy đối chiếu lại với bài thuế hộ kinh doanh 2026.
Ai cần chú ý nhất?
Người bán có doanh thu năm gần 1 tỷ đồng cần theo dõi sát, vì chỉ cần vượt ngưỡng là chuyển sang diện nộp thuế và có thể phải quyết toán. Người bán dưới ngưỡng thường là nhóm có thuế bị trừ nhưng sau đó đủ điều kiện đề nghị hoàn, nên dễ bỏ sót nếu không giữ chứng từ. Bài này là thông tin tham khảo, không thay tư vấn của cơ quan thuế hay kế toán. Cách DV Tài Chính kiểm tra số liệu xem tại quy trình biên tập; các hướng dẫn khác cho chủ hộ ở chuyên mục Doanh nghiệp.
Câu hỏi thường gặp
TikTok Shop khấu trừ bao nhiêu phần trăm thuế?
Sàn đã khấu trừ thuế thì tôi có phải tự kê khai thêm không?
Doanh thu cả năm dưới 1 tỷ đồng mà bị sàn trừ thuế thì làm sao?
Xem thuế TikTok Shop đã khấu trừ ở đâu?
Khai sai thông tin định danh trên TikTok Shop thì sao?
Hình ảnh trong bài thuộc quyền của chủ sở hữu được ghi ở chú thích ảnh. Nếu bạn là chủ sở hữu và muốn gỡ ảnh hoặc bổ sung ghi công, vui lòng để lại bình luận ngay dưới bài này (xem thêm trang Liên hệ); DV Tài Chính xử lý trong 48 giờ.