Từ ngày 01/01/2026, hộ kinh doanh không còn nộp thuế khoán, và hộ có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế giá trị gia tăng (GTGT) lẫn thuế thu nhập cá nhân (TNCN). Mức 1 tỷ đồng do Nghị định 141/2026/NĐ-CP đặt ra, thay cho mức 500 triệu đồng trong Nghị định 68/2026/NĐ-CP. Bài này dành cho chủ hộ, người bán hàng nhỏ, người cho thuê tài sản đang muốn biết mình thuộc nhóm nào.
Cập nhật đến ngày 26/10/2026, theo Nghị định 68/2026/NĐ-CP, Nghị định 141/2026/NĐ-CP và Nghị quyết 43/2026/QH16.
Tóm tắt nhanh
- Hộ kinh doanh không áp dụng phương pháp khoán thuế từ 01/01/2026 và chấm dứt thu lệ phí môn bài từ cùng ngày (Nghị quyết 198/2025/QH15).
- Doanh thu năm từ 1 tỷ đồng trở xuống: không nộp GTGT, TNCN; vẫn phải thông báo doanh thu thực tế chậm nhất ngày 31/01 năm sau.
- Doanh thu năm trên 1 tỷ đồng: nộp thuế, kê khai theo quý; hóa đơn điện tử bắt buộc.
- TNCN theo cách tỷ lệ trên doanh thu: tính trên phần doanh thu vượt ngưỡng, với tỷ lệ từ 0,5% đến 5% tùy ngành.
- Doanh thu trên 3 tỷ đồng bắt buộc tính theo thu nhập (doanh thu trừ chi phí).
Thuế hộ kinh doanh đã thay đổi những gì từ 2025 đến nay?
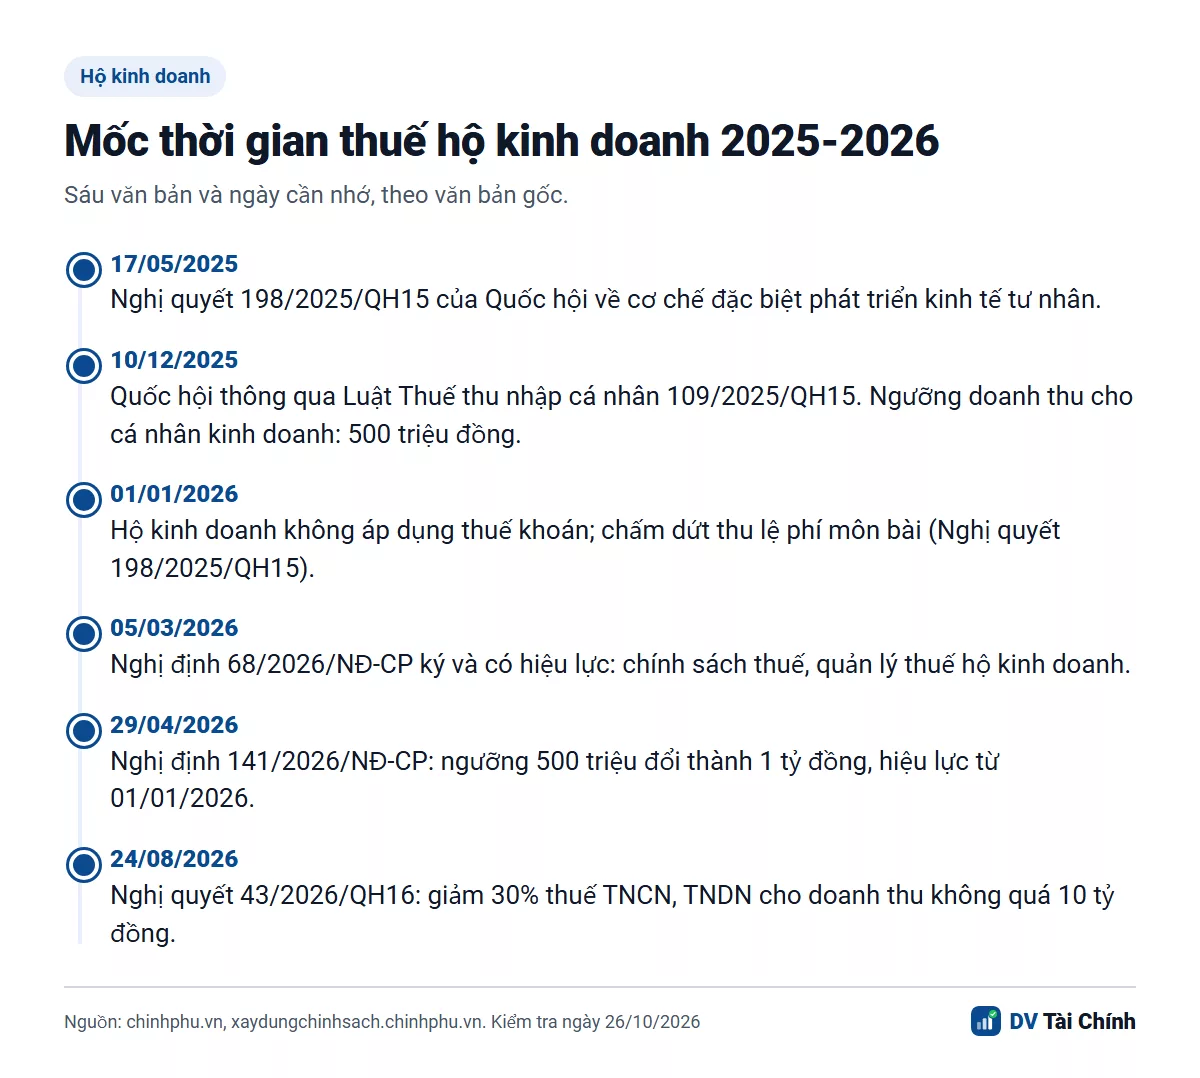
Có sáu mốc văn bản, và mốc quan trọng nhất với người nộp thuế là ngày 29/04/2026, khi Chính phủ ký Nghị định 141/2026/NĐ-CP nâng ngưỡng lên 1 tỷ đồng với hiệu lực từ 01/01/2026. Vì hiệu lực tính từ 01/01/2026, ngưỡng mới áp dụng cho cả năm 2026.
| Ngày | Văn bản | Nội dung chính |
|---|---|---|
| 17/05/2025 | Nghị quyết 198/2025/QH15 | Cơ chế đặc biệt phát triển kinh tế tư nhân, trong đó có việc bỏ khoán thuế và lệ phí môn bài từ 01/01/2026 |
| 10/12/2025 | Luật Thuế TNCN 109/2025/QH15 | Quốc hội thông qua; ngưỡng doanh thu của cá nhân kinh doanh là 500 triệu đồng, tăng từ 200 triệu đồng; hiệu lực 01/07/2026, riêng thu nhập từ kinh doanh áp dụng từ kỳ tính thuế 2026 |
| 01/01/2026 | Nghị quyết 198/2025/QH15 | Hộ kinh doanh không áp dụng phương pháp khoán thuế; chấm dứt thu lệ phí môn bài |
| 05/03/2026 | Nghị định 68/2026/NĐ-CP | Chính sách thuế, quản lý thuế cho hộ kinh doanh; có hiệu lực từ ngày 05/03/2026 |
| 29/04/2026 | Nghị định 141/2026/NĐ-CP | Đổi 500 triệu thành 1 tỷ đồng ở nhiều điều của Nghị định 68; hiệu lực từ 01/01/2026 |
| 24/08/2026 | Nghị quyết 43/2026/QH16 | Giảm 30% thuế TNCN, TNDN kỳ 2026 và 2027 cho doanh thu năm không quá 10 tỷ đồng |
Hộ kinh doanh nào không phải nộp thuế?
Hộ và cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp GTGT và TNCN. Nghị định 141/2026/NĐ-CP thay cụm “500 triệu đồng” bằng “01 tỷ đồng” tại Điều 3, Điều 4, khoản 1 Điều 8, Điều 9, Điều 10, khoản 3 Điều 11, khoản 1 và 2 Điều 12, khoản 4 Điều 17 và khoản 3 Điều 18 của Nghị định 68/2026/NĐ-CP.
Không nộp thuế không có nghĩa là không làm gì: hộ vẫn phải thông báo doanh thu thực tế trong năm và khai các loại thuế khác chậm nhất ngày 31/01 của năm sau. Hộ đã tự xác định doanh thu từ 1 tỷ đồng trở xuống và đã nộp thuế theo mức 500 triệu thì được xử lý tiền thuế đã nộp theo Điều 12 Nghị định 68/2026/NĐ-CP.
Thuế khoán đã bỏ chưa, và các năm trước có bị tính lại không?
Thuế khoán đã bỏ: Nghị quyết 198/2025/QH15 quy định hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01/01/2026, đồng thời chấm dứt thu lệ phí môn bài từ ngày đó. Từ năm 2026, hộ tự kê khai và tự xác định số thuế.
Về các năm trước, Nghị định 68/2026/NĐ-CP nêu rằng cơ quan thuế không dùng doanh thu khai năm 2026 để tính lại nghĩa vụ các năm trước, và không xử phạt các nghĩa vụ đã thực hiện theo phương pháp khoán, trừ trường hợp che giấu doanh thu dẫn đến thiếu thuế.
Doanh thu vượt 1 tỷ đồng thì tính thuế TNCN thế nào?
Có hai cách. Cách thứ nhất là lấy phần doanh thu vượt ngưỡng nhân với tỷ lệ theo ngành; cách thứ hai là lấy doanh thu trừ chi phí rồi nhân thuế suất. Doanh thu đến 3 tỷ đồng được chọn một trong hai cách, trên 3 tỷ đồng bắt buộc dùng cách thứ hai.
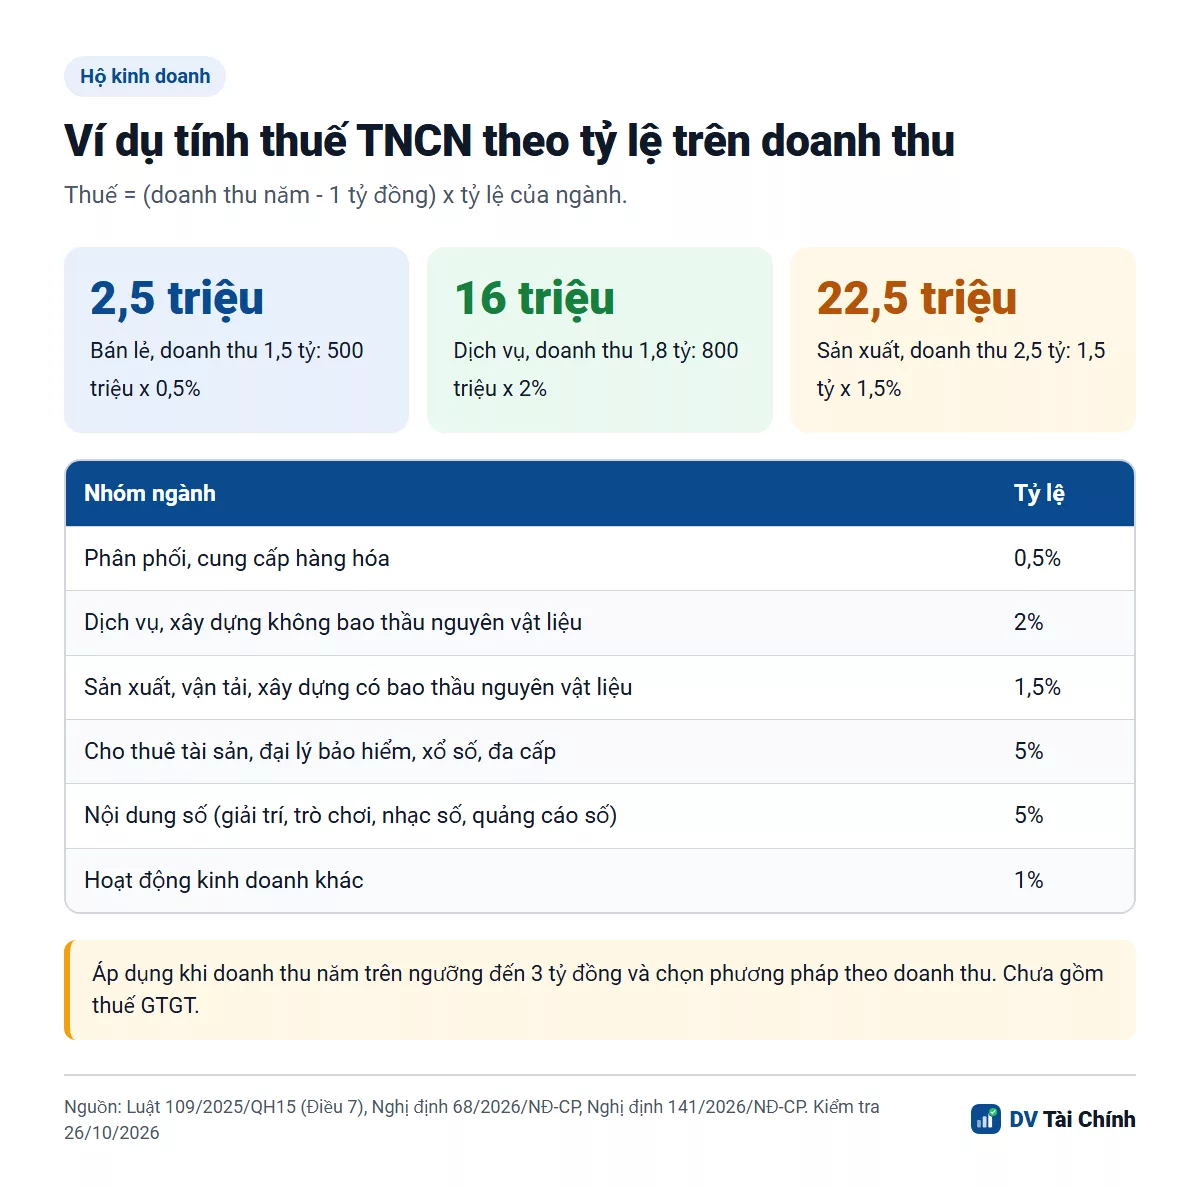
Với cách thứ nhất, văn bản ghi doanh thu tính thuế là phần doanh thu vượt mức ngưỡng ở khoản 1 Điều 4 Nghị định 68/2026/NĐ-CP, và tỷ lệ theo khoản 3 Điều 7 Luật 109/2025/QH15:
| Nhóm ngành | Tỷ lệ TNCN |
|---|---|
| Phân phối, cung cấp hàng hóa | 0,5% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 2% |
| Sản xuất, vận tải, dịch vụ gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | 1,5% |
| Cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp | 5% |
| Nội dung số (giải trí, trò chơi điện tử, phim, ảnh, nhạc, quảng cáo số) | 5% |
| Hoạt động kinh doanh khác | 1% |
Với cách thứ hai, Luật 109/2025/QH15 ghi thuế suất 15% cho doanh thu năm từ trên 500 triệu đến 3 tỷ đồng, 17% cho trên 3 tỷ đến 50 tỷ đồng và 20% cho trên 50 tỷ đồng, tính trên thu nhập tính thuế. Phương pháp đã chọn phải giữ ổn định 02 năm liên tục; nếu cuối năm doanh thu thực tế vượt 3 tỷ đồng thì năm sau chuyển sang tính theo thu nhập. Cho thuê bất động sản (trừ lưu trú) có cách tính riêng theo Luật, với tỷ lệ 5%.
Ví dụ: hộ bán lẻ doanh thu 1,5 tỷ đồng nộp bao nhiêu TNCN?
Hộ bán lẻ có doanh thu năm 1,5 tỷ đồng, chọn tính theo doanh thu, nộp 2.500.000 đồng TNCN. Cách làm: doanh thu tính thuế là 1.500.000.000 trừ 1.000.000.000, bằng 500.000.000 đồng; nhân tỷ lệ 0,5% của nhóm phân phối, cung cấp hàng hóa.
Hai ví dụ nữa, cùng công thức:
- Dịch vụ không bao thầu nguyên vật liệu, doanh thu 1,8 tỷ đồng: (1,8 tỷ trừ 1 tỷ) nhân 2%, bằng 16.000.000 đồng.
- Sản xuất, doanh thu 2,5 tỷ đồng: (2,5 tỷ trừ 1 tỷ) nhân 1,5%, bằng 22.500.000 đồng.
Các con số trên là phép tính chẵn do DV Tài Chính tự lập, chỉ gồm TNCN. Các văn bản chúng tôi đã đối chiếu không nêu quy tắc làm tròn riêng, và thuế GTGT của hộ trên ngưỡng tính theo tỷ lệ phần trăm trên doanh thu theo Luật Thuế GTGT 48/2024/QH15 nên cần cộng thêm khi khai thực tế. Hãy đối chiếu với cơ quan thuế quản lý trước khi nộp.
Hộ kinh doanh phải làm gì về khai báo, hóa đơn và tài khoản?
Nghĩa vụ phụ thuộc vào doanh thu năm. Bảng dưới đây tóm tắt theo Nghị định 68/2026/NĐ-CP đã sửa bởi Nghị định 141/2026/NĐ-CP:
| Việc cần làm | Doanh thu từ 1 tỷ đồng trở xuống | Doanh thu trên 1 tỷ đồng |
|---|---|---|
| Nộp GTGT, TNCN | Không | Có, từ quý phát sinh doanh thu vượt ngưỡng |
| Khai thuế | Thông báo doanh thu thực tế, chậm nhất 31/01 năm sau | Khai theo quý, hạn nộp hồ sơ là ngày cuối của tháng đầu quý sau (GTGT khai theo quý nếu doanh thu năm không quá 50 tỷ đồng) |
| Hóa đơn điện tử | Không bắt buộc, được đăng ký nếu đủ điều kiện | Bắt buộc: hóa đơn điện tử có mã của cơ quan thuế hoặc từ máy tính tiền kết nối cơ quan thuế |
| Quyết toán TNCN | Chưa phát sinh TNCN phải nộp | Chậm nhất ngày 31/03 năm sau |
Hộ mới ra kinh doanh, hoặc hộ có doanh thu lũy kế vượt 1 tỷ đồng trong năm, phải đăng ký hóa đơn điện tử trong 30 ngày kể từ ngày cuối kỳ tính thuế có doanh thu vượt mức đó. Dù doanh thu bao nhiêu, hộ còn phải thông báo điện tử cho cơ quan thuế mọi số tài khoản tại tổ chức cung ứng dịch vụ thanh toán và số ví điện tử gắn với hoạt động kinh doanh; nếu bạn đang chọn tài khoản để nhận tiền bán hàng, xem thêm bảng so sánh tại chuyên mục ngân hàng.
Các bước tự kiểm tra nghĩa vụ thuế của hộ trong năm 2026
- Cộng doanh thu từ đầu năm đến hết quý gần nhất, mọi địa điểm và mọi ngành.
- So với ngưỡng 1 tỷ đồng: dưới hoặc bằng thì chỉ cần theo dõi và thông báo doanh thu thực tế trước 31/01 năm sau.
- Khi doanh thu lũy kế vượt 1 tỷ đồng, đăng ký hóa đơn điện tử trong 30 ngày và khai thuế từ quý đó.
- Xác định nhóm ngành để chọn tỷ lệ; nếu doanh thu đến 3 tỷ đồng, so hai phương pháp rồi chọn một.
- Thông báo tài khoản ngân hàng, ví điện tử dùng cho kinh doanh, rồi lưu hóa đơn, sổ sách để đối chiếu.
Ai cần làm gì, ai có thể chưa cần?
Hộ có doanh thu năm từ 1 tỷ đồng trở xuống chưa cần nộp GTGT, TNCN nhưng vẫn cần theo dõi doanh thu từng quý, vì chỉ cần vượt ngưỡng là phát sinh nghĩa vụ từ quý đó.
Về ưu đãi mới: Nghị quyết 43/2026/QH16, có hiệu lực từ 24/08/2026, giảm 30% thuế TNCN phải nộp của kỳ 2026 và 2027 đối với thu nhập từ kinh doanh của cá nhân cư trú có doanh thu hằng năm không quá 10 tỷ đồng. Chính phủ sẽ quy định chi tiết nên cách áp dụng cụ thể cần chờ hướng dẫn; DV Tài Chính sẽ có bài riêng về nội dung này.
Bài này là thông tin tham khảo, không thay tư vấn của cơ quan thuế hay kế toán. Để tra văn bản và nộp hồ sơ, hãy dùng các cổng chính thức của ngành thuế và Chính phủ. Cách chúng tôi kiểm tra số liệu xem tại quy trình biên tập; các hướng dẫn khác cho chủ hộ nằm ở chuyên mục Doanh nghiệp. Các hướng dẫn chi tiết đi kèm: lịch kê khai thuế, tài khoản ngân hàng cho hộ kinh doanh, hộ dưới 1 tỷ có phải nộp thuế không, tỷ lệ thuế TNCN theo ngành, giảm 30% thuế năm 2026–2027, thuế bán hàng TikTok Shop, mẫu 01/BK-STK, máy tính tiền kết nối cơ quan thuế; muốn ước tính nhanh thì dùng công cụ tính thuế hộ kinh doanh.
Câu hỏi thường gặp
Hộ kinh doanh doanh thu bao nhiêu thì không phải nộp thuế?
Thuế khoán còn áp dụng không?
Doanh thu vượt 1 tỷ đồng thì nộp thuế trên cả khoản doanh thu hay chỉ phần vượt?
Doanh thu trên 3 tỷ đồng tính thuế TNCN thế nào?
Hình ảnh trong bài thuộc quyền của chủ sở hữu được ghi ở chú thích ảnh. Nếu bạn là chủ sở hữu và muốn gỡ ảnh hoặc bổ sung ghi công, vui lòng để lại bình luận ngay dưới bài này (xem thêm trang Liên hệ); DV Tài Chính xử lý trong 48 giờ.