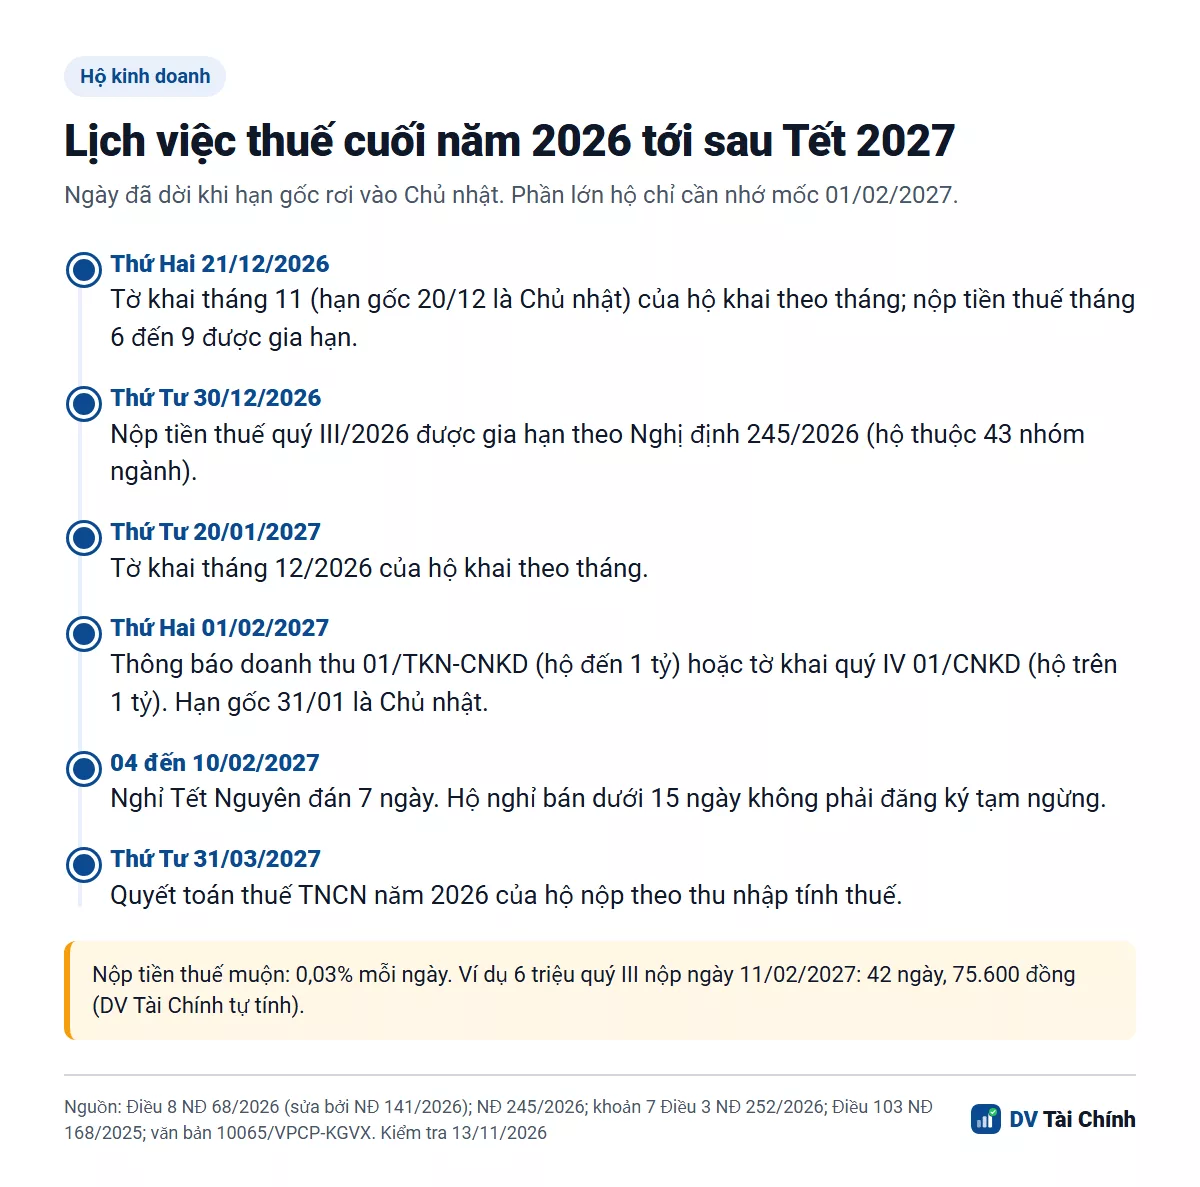
Từ nay tới Tết Đinh Mùi, phần lớn hộ kinh doanh chỉ có một hạn bắt buộc: thứ Hai 01/02/2027, nộp thông báo doanh thu năm 2026 (hộ đến 1 tỷ đồng) hoặc tờ khai quý IV/2026 (hộ trên 1 tỷ khai theo quý). Hộ được gia hạn theo Nghị định 245/2026 còn hạn nộp tiền thuế quý III vào 30/12/2026, hộ khai theo tháng có thêm 21/12/2026, và hộ nộp thuế theo thu nhập quyết toán chậm nhất 31/03/2027.
Cập nhật đến ngày 13/11/2026, theo Nghị định 68/2026/NĐ-CP (sửa bởi Nghị định 141/2026/NĐ-CP), Nghị định 245/2026/NĐ-CP, Nghị định 252/2026/NĐ-CP và thông báo lịch nghỉ Tết 2027 của Chính phủ.
Tóm tắt nhanh
- Hạn ngày Chủ nhật được dời sang ngày làm việc liền kề (khoản 7 Điều 3 Nghị định 252/2026): 20/12/2026 thành 21/12, 31/01/2027 thành 01/02/2027.
- Tiền thuế quý III/2026 được gia hạn: chậm nhất 30/12/2026; các tháng 6 đến 9/2026: 21/12/2026 (Nghị định 245/2026).
- Thông báo doanh thu 01/TKN-CNKD hoặc tờ khai quý IV 01/CNKD: 01/02/2027, ba ngày trước kỳ nghỉ Tết 04–10/02/2027.
- Nghỉ bán dưới 15 ngày không phải đăng ký tạm ngừng (Điều 103 Nghị định 168/2025); từ 15 ngày trở lên nộp hồ sơ trước ít nhất 03 ngày làm việc.
- Ví dụ DV Tài Chính tự tính: 6 triệu tiền thuế quý III nộp sau Tết (11/02/2027) chịu 75.600 đồng tiền chậm nộp.
Hộ kinh doanh cuối năm cần làm gì, theo lịch nào?
Hãy xem bảng dưới theo nhóm của bạn: phần lớn hộ chỉ có dòng 01/02/2027. Ngày trong bảng đã dời theo quy tắc ngày nghỉ của Nghị định 252/2026; cột thứ do DV Tài Chính tự tra lịch.
| Ngày thực tế | Việc | Ai phải làm | Nguồn, ngày kiểm tra |
|---|---|---|---|
| Thứ Sáu 20/11/2026 | Tờ khai tháng 10/2026; tiền thuế tháng 5/2026 được gia hạn | Hộ khai theo tháng | Điểm b khoản 3 Điều 8 NĐ 68; NĐ 245/2026; 13/11/2026 |
| Thứ Hai 21/12/2026 | Tờ khai tháng 11/2026 (hạn gốc 20/12 là Chủ nhật); tiền thuế tháng 6 đến 9/2026 được gia hạn | Hộ khai theo tháng | Khoản 7 Điều 3 NĐ 252; NĐ 245; 13/11/2026 |
| Thứ Tư 30/12/2026 | Nộp tiền thuế quý III/2026 đã được gia hạn | Hộ khai theo quý thuộc 43 nhóm ngành được gia hạn | NĐ 245/2026 (hiệu lực đến hết 30/12/2026); 13/11/2026 |
| Thứ Tư 20/01/2027 | Tờ khai tháng 12/2026 | Hộ khai theo tháng | Điểm b khoản 3 Điều 8 NĐ 68; 13/11/2026 |
| Thứ Hai 01/02/2027 | Thông báo doanh thu 2026 (01/TKN-CNKD) hoặc tờ khai quý IV/2026 (01/CNKD), nộp tiền thuế quý IV | Hộ đến 1 tỷ; hộ trên 1 tỷ khai theo quý | Điều 8 NĐ 68 sửa bởi NĐ 141; khoản 7 Điều 3 NĐ 252; 13/11/2026 |
| 04 đến 10/02/2027 | Nghỉ Tết Nguyên đán 7 ngày (cơ quan nhà nước) | Tham khảo khi hẹn làm thủ tục | Văn bản 10065/VPCP-KGVX; 13/11/2026 |
| Thứ Tư 31/03/2027 | Quyết toán thuế TNCN năm 2026 (02/CNKD-TNCN-QTT) | Hộ nộp TNCN theo thu nhập tính thuế | Điểm c khoản 3 Điều 8 NĐ 68; 13/11/2026 |
Hộ khai theo tháng là hộ có doanh thu năm trên 50 tỷ đồng (khoản 1 Điều 10 Nghị định 68); hộ nhỏ hơn khai theo quý. Danh sách đầy đủ các kỳ trong năm xem ở bài lịch kê khai thuế hộ kinh doanh.
Hạn nộp tờ khai thuế tháng 11/2026 là ngày nào?
Thứ Hai 21/12/2026. Điểm b khoản 3 Điều 8 Nghị định 68/2026 đặt hạn ngày 20 của tháng sau; 20/12/2026 rơi vào Chủ nhật nên hạn dời sang ngày làm việc liền kề. Việc này chỉ áp dụng với hộ khai theo tháng. Hộ khai theo quý không có tờ khai tháng 11; kỳ gần nhất của họ là quý IV, hạn 01/02/2027.
Các nguồn đang ghi khác nhau: một số trang ghi hạn là “thứ Hai 20/12/2026”, nhưng 20/12/2026 là Chủ nhật. Với tiền thuế quý III được gia hạn, có trang ghi 31/12; trang chinhphu.vn về Nghị định 245/2026 ghi chậm nhất 30/12/2026, và nghị định này hết hiệu lực cuối ngày 30/12/2026. DV Tài Chính dùng 30/12/2026.
Hộ dưới 1 tỷ phải nộp gì trước 31/1?
Chỉ một việc: thông báo doanh thu thực tế năm 2026 bằng mẫu 01/TKN-CNKD, hạn thực tế thứ Hai 01/02/2027. Hộ đến 1 tỷ đồng không nộp thuế GTGT, TNCN nhưng vẫn phải thông báo. Doanh thu phải cộng cả phần bán trên sàn đã bị khấu trừ thuế (điểm b khoản 1 Điều 8 Nghị định 68). Nếu cộng lại vượt 1 tỷ, bạn chuyển sang khai, nộp thuế từ quý phát sinh phần vượt, và phải đăng ký hóa đơn điện tử trong 30 ngày kể từ cuối kỳ có doanh thu lũy kế vượt 1 tỷ (khoản 5 Điều 8 sửa bởi Nghị định 141/2026). Xem thêm bài hộ kinh doanh dưới 1 tỷ có phải nộp thuế.
Hộ kinh doanh có phải quyết toán thuế cuối năm không?
Chỉ hộ nộp thuế TNCN theo thu nhập tính thuế (doanh thu trên 3 tỷ đồng, hoặc trên 1 tỷ đến 3 tỷ tự chọn cách này) phải quyết toán, hạn 31/03/2027. Hộ chọn tỷ lệ trên doanh thu khai theo quý, hộ đến 1 tỷ chỉ thông báo doanh thu. Hộ đang nộp theo tỷ lệ mà doanh thu thực tế năm 2026 trên 3 tỷ đồng thì từ năm 2027 phải chuyển sang phương pháp thu nhập (điểm d khoản 5 Điều 4 Nghị định 68).
Nghỉ bán dịp Tết có cần báo cơ quan thuế không?
Nghỉ dưới 15 ngày thì không cần thủ tục. Điều 103 Nghị định 168/2025/NĐ-CP chỉ buộc hộ đăng ký khi tạm ngừng từ 15 ngày trở lên, hồ sơ gửi Cơ quan đăng ký kinh doanh cấp xã chậm nhất 03 ngày làm việc trước ngày tạm ngừng, mỗi lần tối đa một năm. Kỳ nghỉ chính thức 04–10/02/2027 dài 7 ngày, nên hộ đóng cửa theo đúng kỳ này không phải làm gì.
Nếu bạn định nghỉ dài, ví dụ từ thứ Hai 01/02 đến hết 20/02/2027 (20 ngày), DV Tài Chính tính thận trọng: ba ngày làm việc liền trước là 27, 28, 29/01, nên nộp hồ sơ chậm nhất thứ Ba 26/01/2027. Tạm ngừng không trọn quý thì quý đó vẫn phải khai (điểm c khoản 6 Điều 8 Nghị định 68).
Nộp tiền thuế quý III sau Tết thì mất bao nhiêu?
Bạn chịu tiền chậm nộp 0,03% mỗi ngày trên số thuế nộp muộn (Luật Quản lý thuế 108/2025/QH15). Thời gian tính liên tục từ ngày liền sau hạn đến ngày liền trước ngày nộp (điểm a khoản 1 Điều 26 Nghị định 252/2026).
| Giả định (DV Tài Chính tự tính) | Số liệu |
|---|---|
| Tiền thuế quý III/2026 được gia hạn | 6.000.000 đồng, hạn 30/12/2026 |
| Ngày nộp thực tế | Thứ Năm 11/02/2027, ngày đi làm lại sau Tết |
| Số ngày tính chậm nộp | 31/12/2026 đến 10/02/2027 = 42 ngày |
| Tiền chậm nộp | 6.000.000 × 0,03% × 42 = 75.600 đồng |
Số tiền không lớn, nhưng nộp trễ có thể kéo theo phạt hành chính nếu là tờ khai. Ai chưa rõ mình có thuộc 43 nhóm ngành được gia hạn hay không, đọc bài gia hạn nộp thuế theo Nghị định 245.
Checklist chốt năm 2026 cho hộ kinh doanh
- Cộng doanh thu cả năm của mọi kênh: cửa hàng, chuyển khoản, sàn, mạng xã hội. Xác định bạn ở nhóm đến 1 tỷ, trên 1 tỷ đến 3 tỷ, hay trên 3 tỷ đồng.
- Tải chứng từ khấu trừ thuế của từng sàn để đối chiếu với doanh thu tự cộng.
- Nếu doanh thu lần đầu vượt 1 tỷ: đăng ký hóa đơn điện tử trong 30 ngày kể từ cuối kỳ vượt ngưỡng.
- Nếu doanh thu năm không quá 10 tỷ: kê khai giảm 30% thuế TNCN theo Mẫu số 01 Phụ lục Nghị định 398/2026, nộp cùng tờ khai quý hoặc năm; chi tiết ở bài giảm 30% thuế hộ kinh doanh.
- Nếu thuộc ngành được gia hạn: nộp tiền thuế quý III trước 30/12/2026.
- Nộp thông báo doanh thu hoặc tờ khai quý IV trong tuần 25–29/01/2027, tránh dồn vào 01/02 sát Tết.
- Hộ nộp theo thu nhập: gom hóa đơn chi phí, sao kê trước Tết để quyết toán trước 31/03/2027.
Muốn ước số thuế quý IV hoặc kiểm tra mình thuộc nhóm nào, dùng công cụ kiểm tra thuế hộ kinh doanh. Toàn cảnh quy định năm 2026 ở bài thuế hộ kinh doanh 2026.
Câu hỏi thường gặp
Hạn nộp tờ khai thuế tháng 11/2026 là ngày nào?
Thông báo doanh thu năm 2026 nộp chậm nhất ngày nào?
Hộ dưới 1 tỷ có phải quyết toán thuế cuối năm?
Nghỉ bán 10 ngày dịp Tết có phải đăng ký tạm ngừng?
Bước tiếp theo
- Xác định nhóm doanh thu của bạn và ghi đúng một mốc chính vào lịch điện thoại: 01/02/2027, kèm 30/12/2026 nếu được gia hạn.
- Ước số thuế quý IV bằng công cụ kiểm tra thuế hộ kinh doanh, rồi để riêng số tiền đó trước khi nhập hàng Tết.
- Nộp hồ sơ trên eTax Mobile hoặc cổng thuế điện tử thuedientu.gdt.gov.vn trước kỳ nghỉ Tết; nếu cần hỏi, liên hệ cơ quan thuế quản lý trước ngày 04/02/2027.
Hình ảnh trong bài thuộc quyền của chủ sở hữu được ghi ở chú thích ảnh. Nếu bạn là chủ sở hữu và muốn gỡ ảnh hoặc bổ sung ghi công, vui lòng để lại bình luận ngay dưới bài này (xem thêm trang Liên hệ); DV Tài Chính xử lý trong 48 giờ.