Trang có liên kết tiếp thị. Chúng tôi có thể nhận hoa hồng khi bạn đăng ký qua các nút bên dưới. Xem chính sách liên kết.
Với quán cà phê, khoản vay chỉ an toàn khi tiền trả nợ hằng tháng nhỏ hơn phần lãi gộp bạn chắc chắn bán được sau khi trừ mặt bằng và lương. Bài này không hứa hạn mức hay lãi suất của ngân hàng nào; nó cho bạn cách tự tính khoản vay 200 triệu đến 1 tỷ đồng sẽ buộc bạn bán bao nhiêu ly mỗi ngày, kèm số liệu hạn mức công bố trên website VPBank, kiểm tra ngày 03/11/2026.
Tóm tắt nhanh
- VPBank công bố vay tín chấp sản xuất kinh doanh theo hạn mức đến 1 tỷ đồng, kỳ hạn 12 đến 60 tháng; trang không nêu lãi suất cụ thể, điều kiện hay hồ sơ.
- Vay 500 triệu đồng trong 36 tháng, lãi giả định 15%/năm: tháng đầu trả khoảng 20,1 triệu đồng, tổng lãi khoảng 115,6 triệu đồng.
- Với lãi gộp giả định 20.000 đồng mỗi ly, khoản 500 triệu trong 36 tháng đòi khoảng 33,6 ly mỗi ngày chỉ để trả nợ tháng đầu.
- Kéo kỳ hạn từ 36 lên 60 tháng giảm áp lực mỗi tháng nhưng tổng lãi tăng thêm hơn một nửa.
- Trước khi ký, hỏi bằng văn bản cách tính lãi, phí và phí trả nợ trước hạn.
Mở quán cà phê nên vay bao nhiêu?
Hãy vay đúng phần vốn bạn không tự lo được và để dành một khoản dự phòng cho vài tháng đầu chưa đông khách. Nguồn chính thức trên website VPBank chỉ cho biết trần của gói tín chấp, không cho biết quán cà phê cần bao nhiêu vốn, nên chúng tôi không nêu con số chi phí mở quán chung chung. Bạn nên lập bảng nhỏ gồm: đặt cọc mặt bằng, sửa chữa, máy móc, nguyên liệu tháng đầu và quỹ dự phòng chi phí cố định.
Khoản vay lớn hơn nhu cầu thật chỉ làm tiền trả nợ mỗi tháng nặng hơn. Tổng quan các loại vay nằm ở bài vay vốn kinh doanh cho hộ kinh doanh.
VPBank công bố điều gì cho hộ kinh doanh vay vốn?
Trang dành cho hộ kinh doanh của VPBank nêu ba sản phẩm, trong đó gói tín chấp sản xuất kinh doanh theo hạn mức có mức tối đa 1 tỷ đồng và kỳ hạn từ 12 đến 60 tháng.
| Sản phẩm (website VPBank, 03/11/2026) | Hình thức | Hạn mức | Kỳ hạn |
|---|---|---|---|
| Vay tín chấp sản xuất kinh doanh theo hạn mức | Tín chấp | Tối đa 1 tỷ đồng | 12 đến 60 tháng |
| Vay thế chấp sản xuất kinh doanh | Thế chấp | Tối đa 20 tỷ đồng | Tối đa 240 tháng |
| Tín chấp cấp kèm khi giải ngân khoản vay thế chấp | Tín chấp | Tối đa 400 triệu đồng gồm vay, thấu chi, thẻ tín dụng | Trang không nêu |
Trang không ghi lãi suất, điều kiện, hồ sơ hay ngày cập nhật. Hãy hỏi trực tiếp VPBank hoặc đơn vị cho vay bạn chọn trước khi tính toán. So sánh nhiều ngân hàng ở bài vay tín chấp cho hộ kinh doanh.
Vay 200 triệu, 500 triệu, 1 tỷ thì mỗi tháng trả bao nhiêu?
Theo cách trả gốc đều và lãi tính trên dư nợ giảm dần, tháng đầu bạn trả tiền gốc chia đều cộng lãi của toàn bộ số vay; các tháng sau số tiền giảm dần. Bảng dưới là phép tính tự lập của DV Tài Chính với lãi giả định 15%/năm, chưa gồm phí, không phải lãi suất của đơn vị nào.
| Khoản vay | Kỳ hạn | Trả tháng đầu | Tổng lãi |
|---|---|---|---|
| 200 triệu | 12 tháng | 19,17 triệu | 16,3 triệu |
| 200 triệu | 36 tháng | 8,06 triệu | 46,3 triệu |
| 500 triệu | 36 tháng | 20,14 triệu | 115,6 triệu |
| 500 triệu | 60 tháng | 14,58 triệu | 190,6 triệu |
| 1 tỷ | 60 tháng | 29,17 triệu | 381,3 triệu |
Công thức: tiền trả tháng đầu = số vay chia số tháng, cộng số vay nhân lãi năm chia 12. Tổng lãi = số vay nhân lãi năm chia 12 nhân (số tháng + 1) chia 2. Bạn có thể thay lãi suất thật vào bằng công cụ tính lãi vay.
Mỗi ngày phải bán bao nhiêu ly để trả nợ?
Lấy tiền trả nợ tháng đầu chia cho lãi gộp mỗi ly và chia tiếp cho 30 ngày. Lãi gộp là giá bán trừ giá vốn nguyên liệu; ở đây giả định 20.000 đồng mỗi ly, bạn hãy thay bằng số của quán mình.
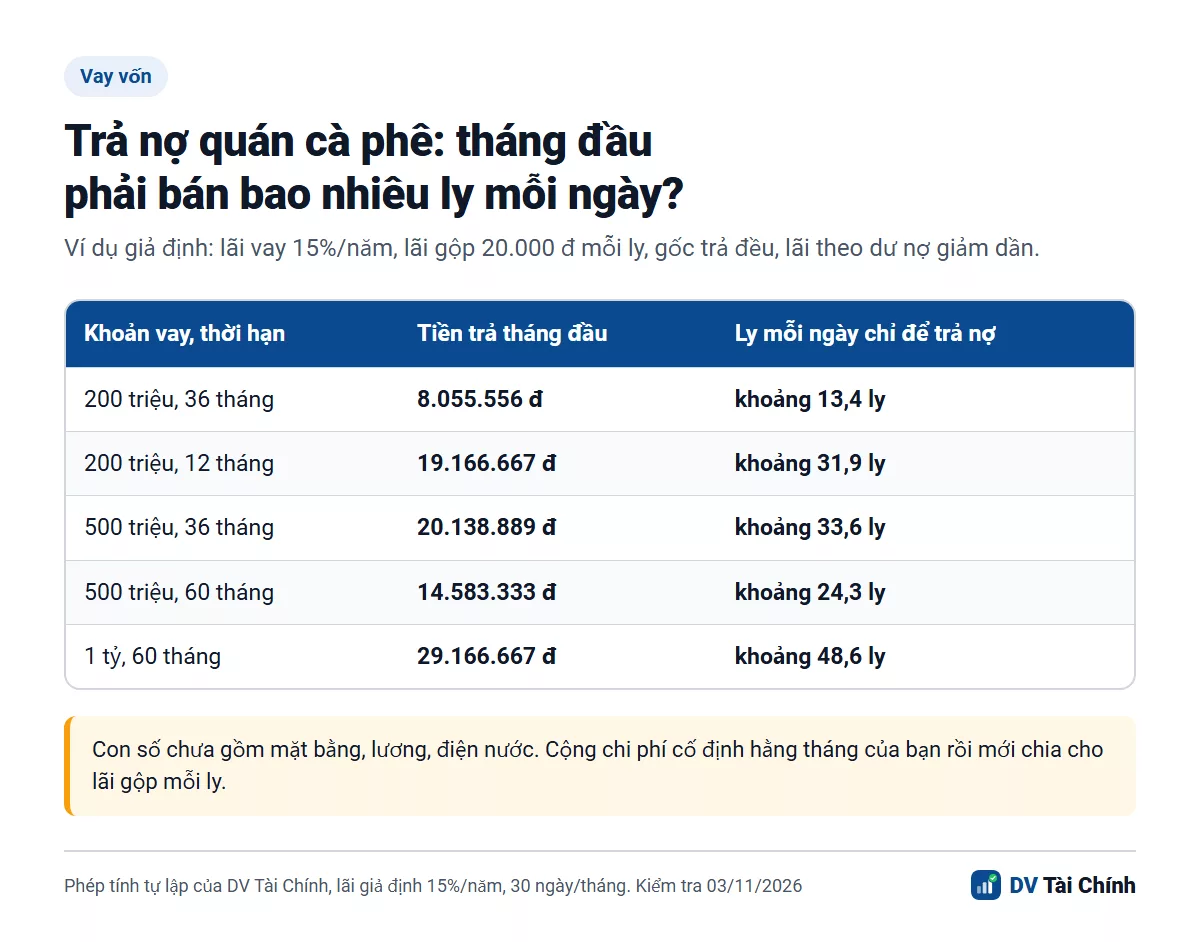
Ví dụ vay 200 triệu trong 36 tháng cần khoảng 13,4 ly mỗi ngày, nhưng cùng khoản đó trả trong 12 tháng cần khoảng 31,9 ly. Con số này mới chỉ trả nợ: tiền thuê mặt bằng, lương, điện nước phải cộng vào tử số trước khi chia. Nếu mặt bằng và lương đã cần bán 80 ly mỗi ngày để hoà vốn mà khoản vay cộng thêm 34 ly, quán phải bán hơn 110 ly mỗi ngày mới bắt đầu có lãi, và cần đối chiếu con số đó với lượng khách bạn thật sự kỳ vọng.
Nên chọn kỳ hạn ngắn hay dài?
Kỳ hạn dài giảm tiền trả mỗi tháng, hợp với quán mới chưa ổn định khách, nhưng bạn trả nhiều lãi hơn. Với khoản 500 triệu ở lãi giả định 15%, kéo từ 36 lên 60 tháng giảm tiền trả tháng đầu từ 20,14 xuống 14,58 triệu, nhưng tổng lãi tăng từ 115,6 lên 190,6 triệu đồng. Một cách cân bằng là chọn kỳ hạn đủ dài để tiền trả hằng tháng không vượt khoảng một nửa lãi gộp bạn chắc chắn có, rồi hỏi xem có được trả nợ trước hạn và mất phí bao nhiêu.
Trước khi ký hợp đồng vay, hỏi những gì?
- Lãi tính trên dư nợ giảm dần hay trên số vay ban đầu? Hỏi bằng văn bản vì hai cách chênh nhau gần gấp đôi tổng lãi.
- Có phí thẩm định, phí bảo hiểm khoản vay hay phí quản lý không, tính một lần hay hằng năm?
- Phí và điều kiện trả nợ trước hạn.
- Lãi và phí khi trả chậm.
- Đơn vị cho vay có pháp nhân rõ ràng không; không vay qua ứng dụng không nêu đơn vị cho vay.
Ai nên và không nên vay để mở quán cà phê?
Bạn nên vay khi đã có mặt bằng chắc chắn, biết giá vốn mỗi ly và còn quỹ dự phòng vài tháng chi phí cố định. Bạn không nên vay khi chưa tính được số ly hoà vốn, khi tiền trả nợ chiếm gần hết lãi gộp dự kiến, hoặc khi phải vay nóng để trả nợ khoản khác. Dòng tiền của quán nên đi qua đúng tài khoản đã đăng ký, xem tài khoản ngân hàng cho hộ kinh doanh, và nghĩa vụ thuế ở bài thuế hộ kinh doanh 2026.
Câu hỏi thường gặp
Vay vốn mở quán cà phê tối đa được bao nhiêu mà không cần tài sản?
Vay 500 triệu mở quán cà phê trả mỗi tháng bao nhiêu?
Làm sao biết quán phải bán bao nhiêu ly để trả nợ?
Kỳ hạn 60 tháng có lợi hơn 36 tháng không?
Hình ảnh trong bài thuộc quyền của chủ sở hữu được ghi ở chú thích ảnh. Nếu bạn là chủ sở hữu và muốn gỡ ảnh hoặc bổ sung ghi công, vui lòng để lại bình luận ngay dưới bài này (xem thêm trang Liên hệ); DV Tài Chính xử lý trong 48 giờ.