Trả góp 0% qua thẻ tín dụng là chia một giao dịch thành các kỳ trả hằng tháng không tính lãi, nhưng phần lớn ngân hàng vẫn thu phí chuyển đổi: theo biểu phí kiểm tra ngày 13/11/2026, TPBank thu 1,99% cho 3 tháng đến 5,50% cho 12 tháng, OCB 4% đến 7% nếu không mua tại đại lý liên kết. Chỉ khi cửa hàng là đối tác liên kết (người bán trả thay), bạn mới có thể không mất phí.
Cập nhật đến ngày 13/11/2026, theo biểu phí thẻ tín dụng đang đăng trên website VIB, VPBank, TPBank, HDBank và OCB.
Bài có liên kết tiếp thị: DV Tài Chính có thể nhận hoa hồng khi bạn mở thẻ qua nút trong bài; mức phí bạn trả không đổi.
Tóm tắt nhanh
- “0%” là lãi suất; phí chuyển đổi tính một lần trên giá trị giao dịch hoặc thu hằng tháng, tùy ngân hàng và kỳ hạn.
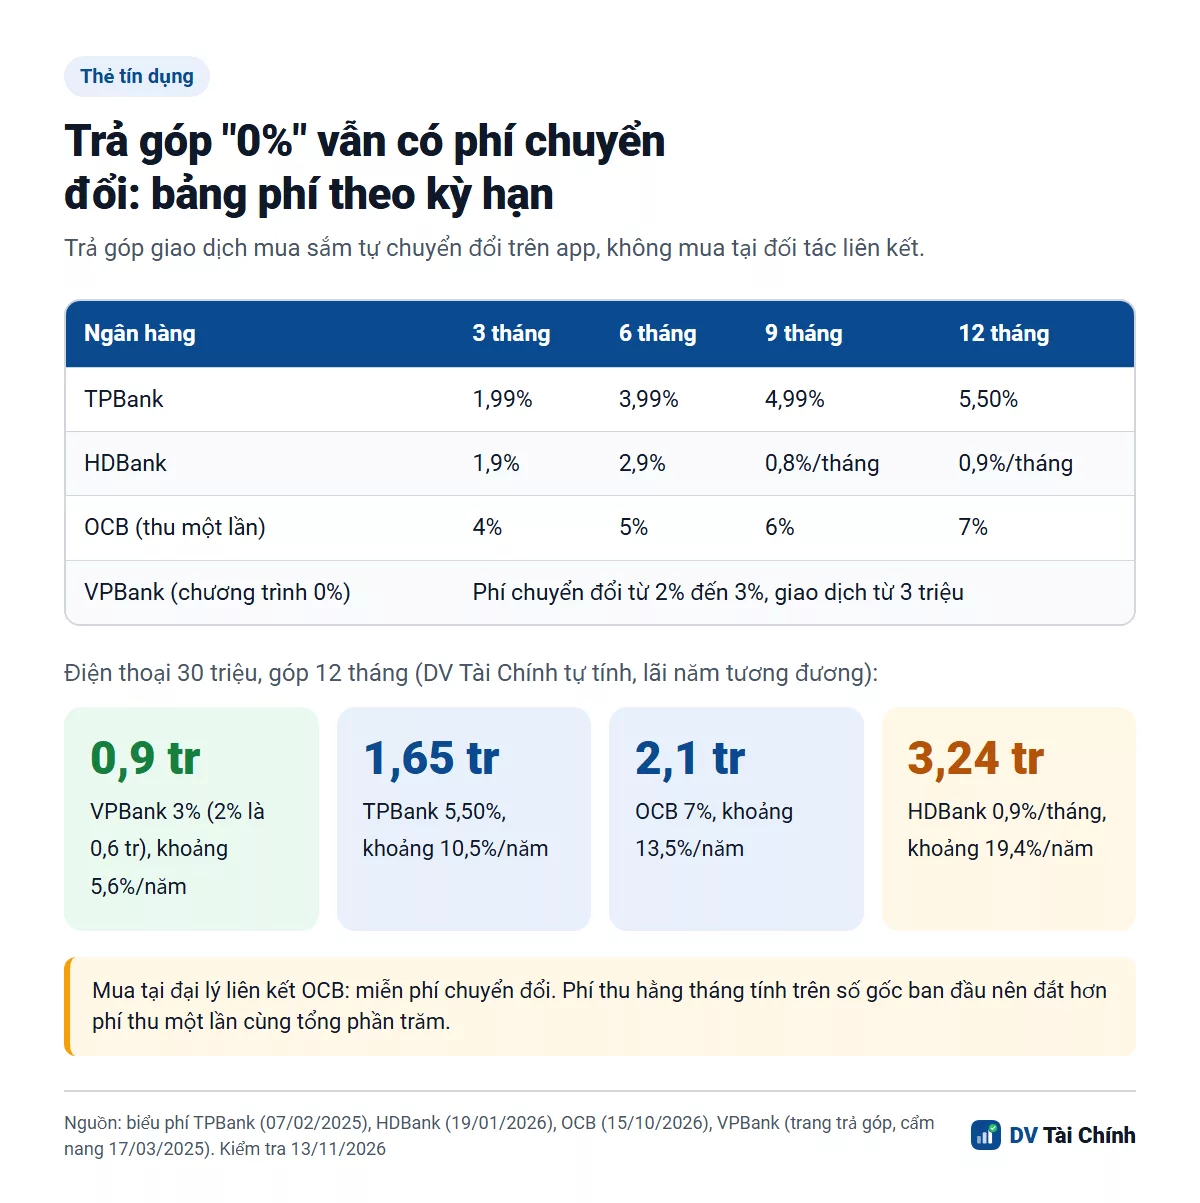
- TPBank: 1,99% / 3,99% / 4,99% / 5,50% cho 3 / 6 / 9 / 12 tháng, tối thiểu 55.000 đồng (biểu phí hiệu lực 07/02/2025).
- HDBank trên mobile banking: 1,9% (3 tháng), 2,9% (6 tháng), 0,8%/tháng (9 tháng), 0,9%/tháng (12 tháng).
- OCB: miễn phí tại đại lý liên kết; kênh khác 4% đến 7%, chấm dứt trước hạn miễn phí với hình thức thu một lần.
- Ví dụ DV Tài Chính tự tính: điện thoại 30 triệu, 12 tháng, phí TPBank 5,50% là 1.650.000 đồng, tương đương lãi khoảng 10,5%/năm.
Trả góp 0% qua thẻ tín dụng là như thế nào?
Ngân hàng trả đủ tiền cho người bán, rồi chia giá trị giao dịch thành các kỳ bằng nhau đưa vào sao kê hằng tháng của bạn. Có hai đường:
- Tại cửa hàng là đối tác liên kết: người bán chịu phần chi phí, bạn có thể không mất phí. OCB ghi miễn phí chuyển đổi tại đại lý liên kết; VPBank có chương trình 0% kỳ hạn 3, 6, 9, 12 tháng cho giao dịch từ 3.000.000 đồng.
- Tự chuyển đổi trên app sau khi quẹt thẻ: lãi 0% nhưng có phí chuyển đổi hoặc phí quản lý hằng tháng theo biểu phí. Đây là trường hợp phổ biến khi mua hàng online hoặc ở cửa hàng không liên kết.
VPBank còn có hình thức “trả góp giao dịch mọi nơi” lãi từ 1,5%/tháng, kỳ hạn 3 đến 36 tháng: đây không phải 0%.
Trả góp 0% có mất phí không? Bảng phí 5 ngân hàng
Có, trừ khi mua tại đối tác liên kết có chương trình miễn phí. Bảng dưới lấy từ biểu phí gốc của từng ngân hàng, áp dụng cho trả góp giao dịch mua sắm tự chuyển đổi.
| Ngân hàng | 3 tháng | 6 tháng | 9 tháng | 12 tháng | Tất toán trước hạn | Nguồn, ngày kiểm tra |
|---|---|---|---|---|---|---|
| TPBank (thẻ quốc tế) | 1,99% | 3,99% | 4,99% | 5,50% | Hủy trả góp: 2% số còn lại, tối thiểu 110.000 đồng | Biểu phí hiệu lực 07/02/2025; 13/11/2026 |
| HDBank (mobile banking) | 1,9% một lần | 2,9% một lần | 0,8%/tháng | 0,9%/tháng | Không nêu cho nhóm này | Biểu phí hiệu lực 19/01/2026; 13/11/2026 |
| OCB, thu một lần (ngoài đại lý liên kết) | 4% | 5% | 6% | 7% | Miễn phí | Biểu phí từ 15/10/2026; 13/11/2026 |
| OCB, thu hằng tháng | 1% một lần + 0,9%/tháng trên số tiền trả góp (kỳ 3 đến 36 tháng) | 3% dư nợ trả góp còn lại | Biểu phí từ 15/10/2026; 13/11/2026 | |||
| VPBank, chương trình 0% | Phí chuyển đổi “từ 2% – 3%” (bài cẩm nang VPBank 17/03/2025), giao dịch từ 3 triệu | 3% nếu còn từ 6 tháng, 2% nếu dưới 6 tháng (chưa VAT) | Trang trả góp, biểu phí 27/11/2025; 13/11/2026 | |||
| VIB Cash Back | Lãi 1–2%/tháng, hoặc phí thiết lập 0,99–21,99% một lần, hoặc phí duy trì 1–2%/tháng; chỉ áp một loại | Miễn phí | Biểu phí hiệu lực 19/03/2026; 13/11/2026 | |||
VIB và VPBank không công bố mức cụ thể theo từng kỳ hạn; mức của bạn hiện khi đăng ký trên app. Muốn xem toàn bộ biểu phí khác của thẻ (thường niên, rút tiền, chậm trả), đọc bài phí thẻ tín dụng.
Xem thẻ TPBank EVO và biểu phí tại trang TPBankNút trên là liên kết tiếp thị. Phí trả góp TPBank ở bảng áp dụng cho thẻ tín dụng quốc tế TPBank theo biểu phí hiệu lực 07/02/2025.
Ví dụ: điện thoại 30 triệu trả góp 12 tháng mất bao nhiêu?
Từ 600.000 đồng đến 3.540.000 đồng tùy ngân hàng và cách thu phí. DV Tài Chính tự tính với giả định: giao dịch 30.000.000 đồng, góp đều 2.500.000 đồng mỗi tháng, phí thu một lần tính vào kỳ đầu, không trả chậm. “Lãi năm tương đương” là lãi suất theo tháng làm cho dòng tiền bằng nhau, nhân 12.
| Cách trả góp 12 tháng | Tổng phí | Lãi năm tương đương |
|---|---|---|
| VPBank chương trình 0%, phí 2% đến 3% | 600.000 đến 900.000 đồng | Khoảng 3,7% đến 5,6% |
| TPBank 5,50% một lần | 1.650.000 đồng | Khoảng 10,5% |
| OCB 7% một lần | 2.100.000 đồng | Khoảng 13,5% |
| HDBank 0,9%/tháng | 3.240.000 đồng | Khoảng 19,4% |
| OCB 1% + 0,9%/tháng | 3.540.000 đồng | Khoảng 21,3% |
Kỳ hạn ngắn không có nghĩa là rẻ hơn tính theo năm. Cùng 30 triệu trong 3 tháng: HDBank 1,9% là 570.000 đồng (khoảng 11,5%/năm), TPBank 1,99% là 597.000 đồng (khoảng 12,0%/năm), OCB 4% là 1.200.000 đồng (khoảng 24,3%/năm). Phí thu hằng tháng đắt hơn phí thu một lần cùng tổng phần trăm, vì bạn trả phí trên số gốc ban đầu dù dư nợ đã giảm. So với để dư nợ quay vòng: lãi thẻ VIB Cash Back là 2,54% đến 3,71%/tháng, nên trả góp có phí vẫn rẻ hơn nhiều so với chỉ trả mức tối thiểu. Bạn có thể đặt số của mình vào công cụ tính lãi vay để so.
Thẻ tín dụng trả góp tối đa bao nhiêu tháng?
Với giao dịch mua sắm tự chuyển đổi, kỳ dài nhất công bố trong các biểu phí đã mở là 36 tháng (OCB hình thức thu hằng tháng; VPBank trả góp mọi nơi có lãi từ 1,5%/tháng). Chương trình 0% thường chỉ có 3, 6, 9, 12 tháng (VPBank, TPBank, OCB thu một lần). Kỳ càng dài, tổng phí càng lớn.
Trả góp có trừ hạn mức, có tất toán trước hạn được không?
Có trừ hạn mức: ngân hàng yêu cầu hạn mức còn lại không nhỏ hơn giá trị cần trả góp (theo bài hướng dẫn của VPBank), nên một chiếc điện thoại 30 triệu sẽ chiếm 30 triệu hạn mức lúc đăng ký. Mức hạn mức được trả lại sau mỗi kỳ góp tùy quy định từng ngân hàng.
Tất toán trước hạn được, nhưng có thể mất phí: VPBank 3% số còn lại nếu còn từ 6 tháng, 2% nếu dưới 6 tháng; OCB thu hằng tháng 3%; TPBank thu phí hủy 2%, tối thiểu 110.000 đồng. VIB Cash Back và OCB thu một lần ghi miễn phí. Các khoản phí đã thu theo biểu phí VPBank không được hoàn lại khi bạn hủy giao dịch.
Chậm trả kỳ góp có bị tính lãi không?
Có rủi ro bị tính lãi và phí phạt như dư nợ thông thường, vì mỗi kỳ góp nằm trong số phải trả của sao kê. Ví dụ VIB Cash Back thu phí chậm thanh toán 4% số tiền chậm, tối thiểu 200.000 đồng, tối đa 2.000.000 đồng, và lãi thẻ 2,54% đến 3,71%/tháng. Trả đủ toàn bộ sao kê trước hạn mỗi tháng để giữ đúng tinh thần “0%”.
Mua sắm Tết bằng trả góp: điều cần kiểm tra trước khi quẹt
- Hỏi cửa hàng có phải đối tác trả góp 0% của ngân hàng phát hành thẻ bạn không, và nhờ ghi rõ “không phí chuyển đổi” trên hóa đơn.
- Nếu tự chuyển đổi trên app, xem mức phí hiện trên màn hình xác nhận trước khi bấm đồng ý; so với bảng ở trên.
- Kiểm tra giá bán trả góp có cao hơn giá trả thẳng không: chênh lệch đó cũng là chi phí.
- Đăng ký chuyển đổi ngay khi giao dịch hiện trên app, vì mỗi ngân hàng có hạn chót đăng ký riêng; quá hạn thì giao dịch tính như chi tiêu thường.
- Cộng tất cả khoản góp đang chạy với chi tiêu dự kiến, chắc chắn sau Tết vẫn trả đủ cả sao kê chứ không chỉ mức tối thiểu.
Ai nên và không nên trả góp qua thẻ?
Nên: người có thu nhập đều, mua món cần thiết giá trị lớn, tìm được đối tác 0% không phí hoặc chấp nhận phí dưới mức lãi các khoản vay khác. Không nên: người đang trả mức tối thiểu, đã dùng gần hết hạn mức, hoặc trả góp nhiều món nhỏ cùng lúc. Chưa có thẻ, xem bảng so sánh ở trang thẻ tín dụng và bài mở thẻ tín dụng OCB online.
Câu hỏi thường gặp
Trả góp 0% qua thẻ tín dụng có tính lãi không?
Phí chuyển đổi trả góp thu khi nào?
Trả góp 0% VIB mất phí bao nhiêu?
Có tất toán khoản trả góp trước hạn được không?
Giao dịch bao nhiêu thì được trả góp?
Bước tiếp theo
- Mở app ngân hàng của thẻ bạn đang có, vào mục trả góp, ghi lại mức phí cho kỳ 3, 6 và 12 tháng rồi so với bảng trên.
- Đọc biểu phí và cách mở thẻ ở bài thẻ tín dụng TPBank EVO hoặc thẻ tín dụng VIB trước khi chọn thẻ mới cho mùa mua sắm Tết.
- Nếu muốn mở thẻ VIB, đăng ký trên trang chính thức của VIB qua nút dưới đây; đối chiếu biểu phí trả góp của dòng thẻ bạn chọn trước khi gửi hồ sơ.
Nút trên là liên kết tiếp thị. Việc duyệt thẻ và hạn mức do VIB quyết định.
Hình ảnh trong bài thuộc quyền của chủ sở hữu được ghi ở chú thích ảnh. Nếu bạn là chủ sở hữu và muốn gỡ ảnh hoặc bổ sung ghi công, vui lòng để lại bình luận ngay dưới bài này (xem thêm trang Liên hệ); DV Tài Chính xử lý trong 48 giờ.